自動車保険の更新案内が届いて、去年より保険料が上がっていた。事故は起こしていないのに、なぜ上がるのか分からない——2026年はそういう年です。
結論|迷ったら、見積もりより先に保険証券の6か所を見る
保険料が上がる主な理由は、商品・料率の改定、割引の適用可否、型式別料率クラスの変更、記名被保険者の年齢です。どれも自分が事故を起こしたかどうかとは別の要因なので、値下げを交渉する作業にはなりません。先にやることは、等級と事故有係数適用期間・記名被保険者・運転者の範囲・年齢条件・補償内容と免責金額・使用目的と年間走行距離の6か所が、今の使い方とずれていないかを確かめることです。比較に進むのはそのあとで、郵送に最大1週間かかることを考えると満期の6〜7週間前が目安になります。
東京海上日動は2026年10月から平均で約6.5%の引き上げを実施し、損害保険料率算出機構(損保料率機構)は2026年6月23日、各社が保険料を決める基礎となる参考純率について平均14.4%の引き上げを金融庁長官に届け出ています。詳しい背景は東京海上日動の10月値上げと、乗り換えの損得が等級で分かれる理由にまとめました。
この記事では、その環境で「更新前に自分の契約のどこを見るか」「どの項目が保険料に効く仕組みになっているか」「一括見積もりを使うと何が起きるか」を、損保料率機構と保険会社の公表情報だけで順に整理します。保険料の具体額は契約条件で大きく変わるため書きません。代わりに、金額ではなく仕組みを判断できる形にします。
無事故でも保険料が上がるのは、あなたの問題ではない
まず前提の確認です。東京海上日動は「無事故にもかかわらず、更新保険料が高くなりました」というよくある質問を公開しており、2026年7月14日付で2026年10月1日改定を反映した内容に更新されています。そこで挙げられている主な理由は次のとおりです。
| 理由 | 中身 |
|---|---|
| 商品・保険料率の改定 | 補償の拡充や、事故率の変化に伴う保険料水準の引き上げ |
| 割引の適用可否 | 新車割引やASV割引などの適用条件を満たさなくなり、割引率が変わるか外れる |
| 型式別料率クラスの変更 | 自分の車が無事故でも、同じ型式の車に事故が多いとクラスが上がる |
| 記名被保険者の年齢 | 年齢が上がることで適用される保険料が変わる |
どれも「自分が事故を起こしたかどうか」とは別の理由です。つまり見直しとは、値下げを交渉する作業ではなく、契約条件を今の使い方に合わせ直す作業だと考えたほうが実態に近くなります。
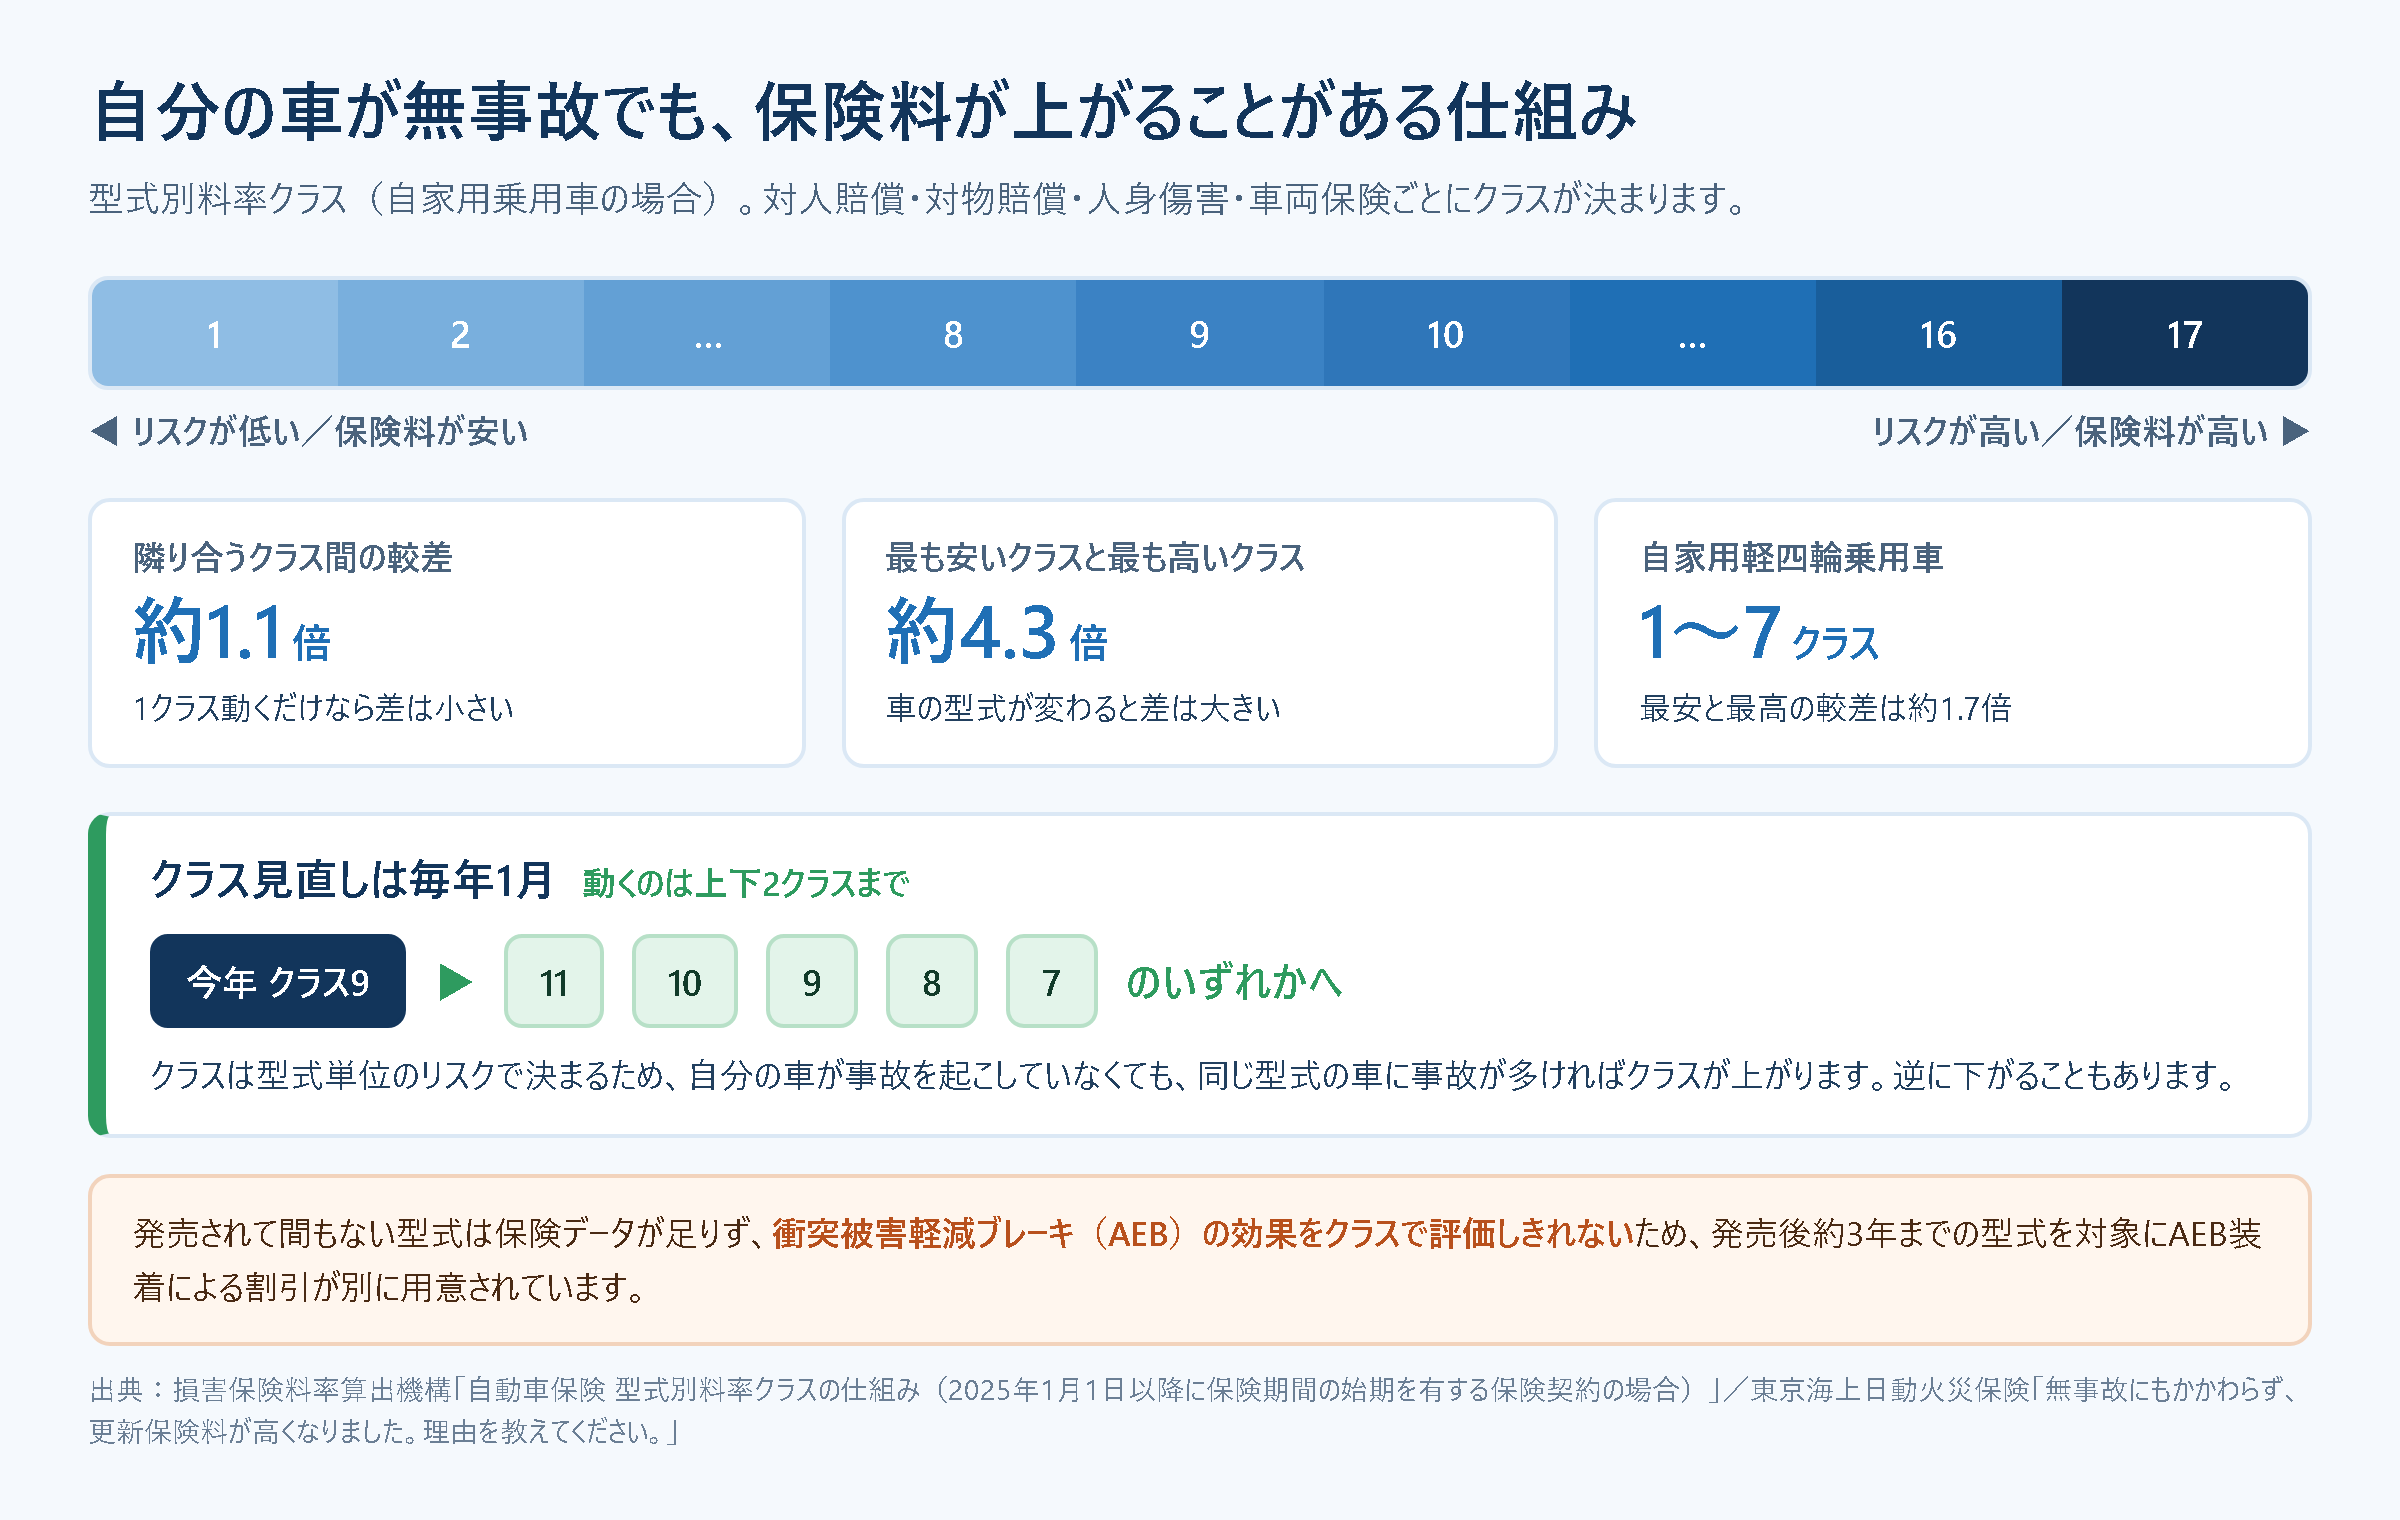
型式別料率クラスについて補足すると、損保料率機構はこのクラスを毎年1月に見直しています。自家用乗用車はクラス1〜17の17区分で、隣り合うクラス間の保険料率の較差は約1.1倍、最も安いクラスと最も高いクラスでは約4.3倍の差があります(自家用軽四輪乗用車は1〜7の7区分で、最安と最高の較差は約1.7倍)。見直しで動く幅は上下2クラスまでで、たとえばクラス9の型式は翌年に7〜11のいずれかになります。
手順1|更新案内が届いたら、保険証券のこの6か所を見る
見積もりを取る前に、今の契約の中身を把握します。保険証券(または保険契約継続証、各社のマイページ)で確認する場所は次の6つです。
| 見る場所 | 何を確認するか |
|---|---|
| ノンフリート等級と事故有係数適用期間 | 今が何等級か。事故有係数適用期間が1年以上残っていないか |
| 記名被保険者 | 主に運転する人として誰が登録されているか。実態と合っているか |
| 運転者の範囲(限定条件) | 本人限定・本人配偶者限定・家族限定・限定なしのどれか |
| 年齢条件 | 何歳以上補償になっているか |
| 補償内容と保険金額 | 対人・対物・人身傷害・車両保険それぞれの金額と、車両保険のタイプ・免責金額 |
| 使用目的と年間走行距離 | 家庭用か業務用か。届け出た走行距離区分は実際の走り方と合っているか |
このうち等級と事故有係数適用期間は、見直しの選択肢そのものを決めます。日本損害保険協会の資料によると、ノンフリート等級別料率制度は1〜20等級に区分され、初めての契約は6等級(または7等級)から始まり、無事故なら翌年1等級上がり、事故にあった場合は1事故につき3等級下がります。事故有係数適用期間は「事故有の割増引率を適用する残り期間」のことで、上限は6年です。ここが0年でない人は、同じ等級でも無事故の人より高い割増引率が適用されている状態です。
手順2|保険料に効きやすい5項目を、実態に合わせる
ここからが見直しの本体です。いずれも「下げれば得」ではなく、実態とずれていれば直すという順番で見ます。
運転者の範囲
補償対象になる運転者を絞ると割引が付きます。ソニー損保の場合、記名被保険者だけに限定する本人限定割引が7%、本人・配偶者限定割引が5%、家族限定割引が2%です(保険始期日が2025年12月31日以前の契約は、それぞれ6%・1%)。
注意点は「家族」の範囲です。同社の定義では、記名被保険者の配偶者、記名被保険者またはその配偶者の同居の親族、そして記名被保険者またはその配偶者のどちらとも別居している未婚の子までが含まれます。子どもが進学や就職で家を出た場合、未婚であれば家族限定のままでも対象に入りますが、結婚すると外れます。ここを確かめずに限定を強めると、いざというときに補償されません。
年齢条件
年齢条件は記名被保険者や同居の親族などに適用される区分で、対象になる最も若い運転者に合わせて設定します。子どもが免許を取った年に条件を広げたまま、その子が独立して同居しなくなっている、という形で実態とずれていることがよくある箇所です。
使用目的と年間走行距離
ソニー損保はリスク細分の考え方として、年間走行距離と使用目的を保険料に反映していることを公開しています。同社の走行距離区分は3,000km以下から無制限まで7区分あり、距離が増えるほど保険料は高くなる傾向があります。使用目的は「主に業務用」に該当しない場合が「主に家庭用」で、通勤で使っていても業務に使わなければ家庭用です。在宅勤務が増えて走行距離が減った、通勤に使わなくなったといった変化は、ここに反映させる項目です。
車両保険
車両保険は「補償範囲のタイプ」と「免責金額」の2つで保険料が変わります。三井ダイレクト損保の説明では、一般タイプは車同士の衝突・接触に加えて単独事故や自転車との接触まで幅広く補償し、限定タイプ(エコノミー型)は範囲が狭い分だけ保険料が安くなります。ソニー損保は基本的に一般型を勧めたうえで、車庫入れでの自損事故が心配なら一般型、相手のいる事故や台風被害にだけ備えれば十分と割り切れるならエコノミー型、という判断軸を示しています。
免責金額は、車両保険を使うときに自己負担する金額です。三井ダイレクト損保の例では、免責金額が「1回目0万円・2回目以降10万円」の契約で修理代80万円の事故が起きた場合、1回目なら80万円が支払われ、同じ保険期間中の2回目で修理代60万円なら10万円を差し引いた50万円になります。ただし全損の場合は免責金額にかかわらず車両保険金額の全額が支払われます。免責金額を上げると保険料は下がりますが、下がる分と自己負担の増分を見比べる必要があります。
特約の重複
複数の保険に同じ補償が入っていることがあります。損保ジャパンは個人賠償責任特約の案内で、家族が他の保険契約(火災保険、傷害保険など)に同様の特約をセットしている場合は補償が重複することがあるため契約内容を確認するよう注意しています。弁護士費用特約も同様に重複しやすい特約です。ソニー損保は、自分に責任のない「もらい事故」では保険会社が示談交渉をすると弁護士法第72条に抵触するため交渉を代行できず、その費用負担に備えるのが弁護士特約だと説明しています。必要性の高い特約ですが、家族の別の契約に同じものが付いていないかは確認する価値があります。
手順3|2027年から新しい区分が加わる
損保料率機構は2026年6月の届出で、運転者の運行特性区分を新設しました。ドライブレコーダーなどで測定した急加速・急減速の頻度に基づき、リスクの低い順に1〜3の3区分に分け、区分間の較差は10%とされています。走行データと保険データを組み合わせた分析で、急加速・急減速が少ないほど事故リスクが低いことが確認されたためです。判定は一定期間の走行状況から総合的に行われ、1回の急な操作だけで決まるものではないと明記されています。
この区分を実際に商品へ反映するかどうか、いつ反映するかは各保険会社が決めます。参考純率はあくまで保険料のうち純保険料率の部分で、保険会社の経費に充てる付加保険料率は各社が独自に決めているためです。ただ、テレマティクス型の契約が選択肢に入る人は、2027年以降の見積もりで比較対象になる項目が1つ増えると考えておくとよいでしょう。
手順4|一括見積もりを使うと、実際に何が起きるか
条件を整理したら比較に進みます。一括見積もりサイトは1回の入力で複数社の見積もりを取れる仕組みですが、使う前に知っておくべきことがあります。
見積もりは各保険会社から直接届く
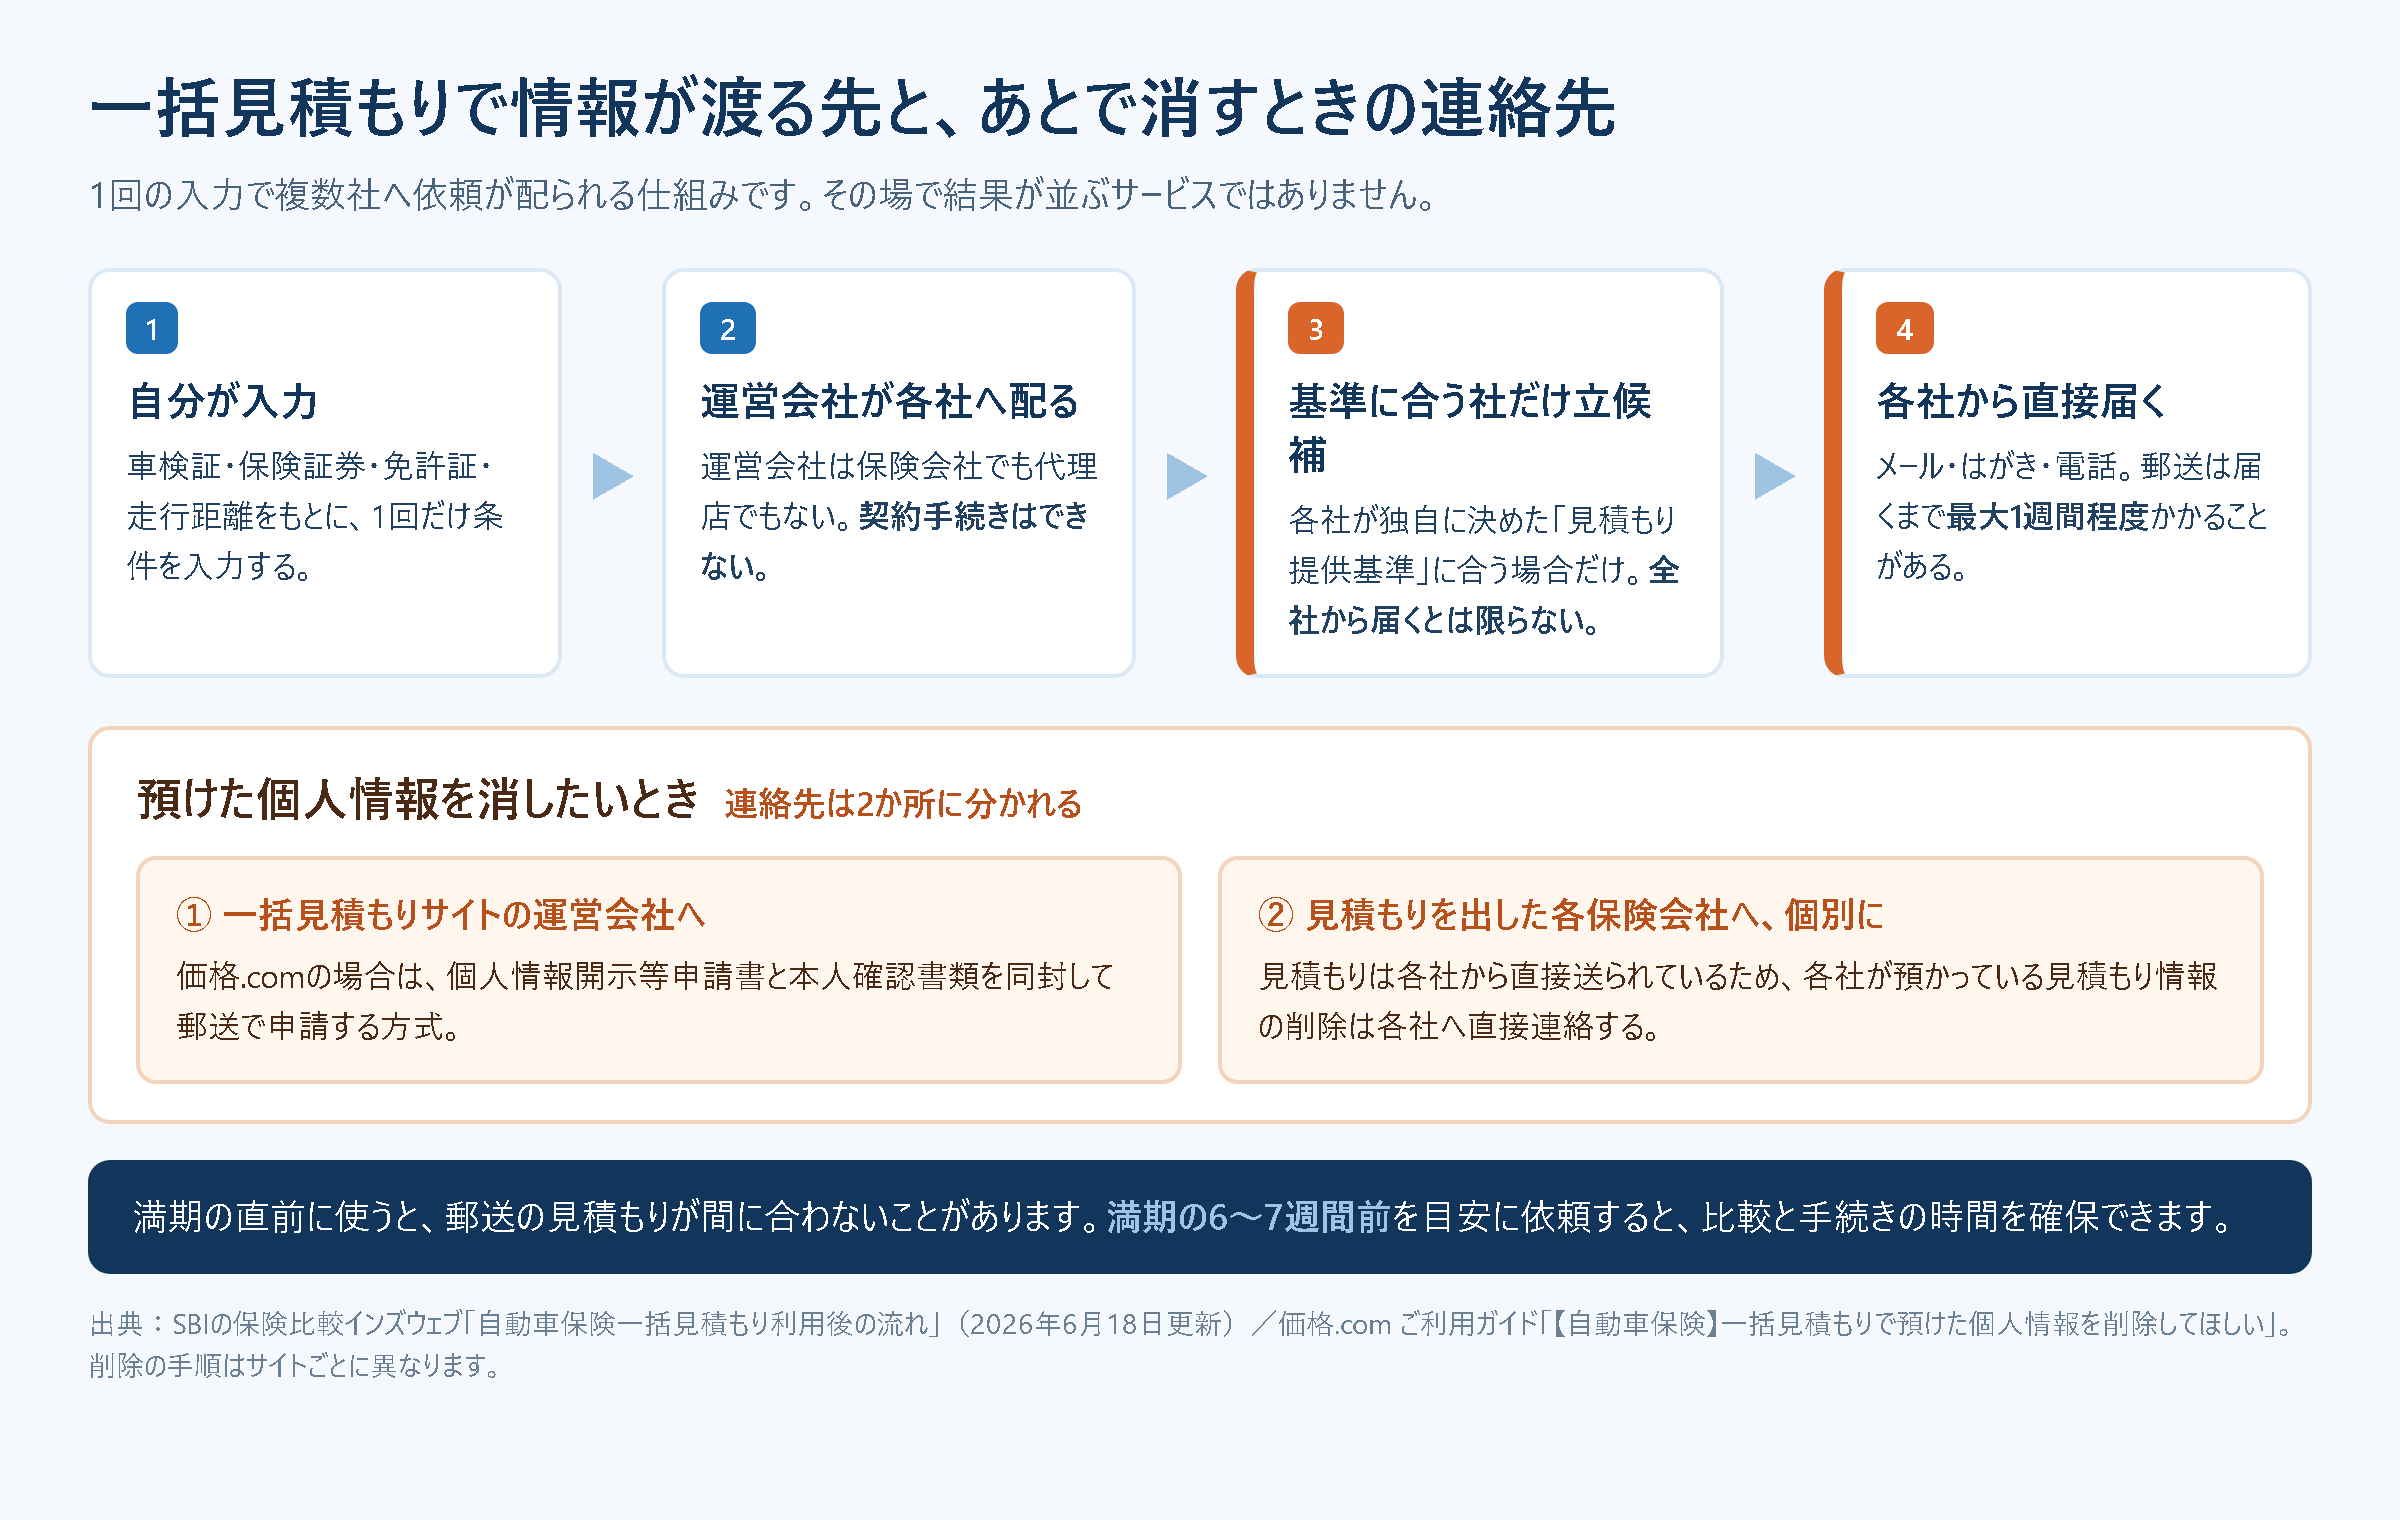
SBIホールディングスが運営するインズウェブは、利用後の流れを公開しています(2026年6月18日更新)。要点は次のとおりです。
- 見積もりの連絡は保険会社から入り、会社によってメール・はがき・電話で届く
- 郵送物がある場合、届くまで最大1週間程度かかることがある
- 各社が独自に設定した「見積もり提供基準」に合致した場合に見積もりへ立候補する仕組みで、全社から必ず届くわけではない
- サイト運営会社は保険会社でも保険代理店でもないため、契約手続きはできない。契約は保険会社か代理店に直接行う
つまり一括見積もりは「その場で結果が並ぶ」サービスではなく、複数社に見積もり依頼を配る窓口です。満期直前に使うと郵送分が間に合わないおそれがあるので、時間の余裕が要ります。
入力前に手元へ用意するもの
入力内容が実態とずれていると、比較しても意味のない数字が並びます。次の4点を手元に置いてから始めます。
- 現在の保険証券(等級、事故有係数適用期間、補償内容、特約)
- 車検証(型式、初度登録年月、車台番号)
- 運転免許証(色、有効期限、生年月日)
- 直近の走行距離(メーターの数値と、1年でどれだけ走ったか)
比較するときは、対人・対物の保険金額、人身傷害の有無と金額、車両保険のタイプと免責金額、特約の構成を同じ条件でそろえることが前提です。条件が違う見積もりを金額だけで並べても、安いほうが補償も薄いだけ、ということが起こります。
個人情報は、消すときに2か所へ連絡が要る
一括見積もりを使うと、入力した情報はサイト運営会社と、見積もりに立候補した各保険会社の両方に渡ります。そのため削除を依頼する先も分かれます。
価格.comの自動車保険一括見積もりでは、見積もり結果は対象の各保険会社から直接送られるため、保険会社が預かっている見積もり情報の削除は各保険会社へ直接連絡する必要があると案内されています。運営会社が預かった個人情報については、「個人情報の取扱い」に沿って、個人情報開示等申請書と本人確認書類を同封して郵送で申請する方式です。
削除の手順はサイトごとに違うので、使う前に各サイトの個人情報の取扱いページを開いて、削除の申請方法と連絡先を確認しておくのが確実です。連絡が来る範囲についても、確認メールが迷惑メールフォルダへ振り分けられていないか、着信履歴が残っていないかを見る前提で使います。
一括見積もりサイトの仕組みを、2社で並べる
この記事で確認した2つのサイトを、仕組みの面だけで並べます。どちらも運営会社は保険会社でも代理店でもないため、契約そのものは保険会社と直接行います。比較のしやすさより、連絡がどこから来るかとやめたいときにどこへ言うかで見ておくと、あとで困りません。
| サイト | 運営 | 見積もりの届き方 | 預けた個人情報を消すとき | 仕組みを読む |
|---|---|---|---|---|
| SBIの保険比較 インズウェブ | SBIホールディングス | 各保険会社から直接。会社によってメール・はがき・電話で届き、郵送物は最大1週間程度かかる。各社が定めた見積もり提供基準に合致した会社だけが立候補するため、全社からは届かない | 運営会社と各保険会社の2か所に分かれる | 利用後の流れを読む |
| 価格.com 自動車保険 | カカクコム | 見積もり結果は対象の各保険会社から直接送られる | 保険会社が預かっている分は各社へ直接連絡。運営会社が預かった分は、個人情報開示等申請書と本人確認書類を同封して郵送で申請 | 削除の手順を読む |
手順5|乗り換えるなら、日付を1日もずらさない
比較の結果として保険会社を変える場合、等級の引き継ぎが最大の注意点です。
イーデザイン損保によると、ノンフリート等級別料率制度は自動車保険を扱うすべての保険会社(一部の共済を除く)に共通した制度で、契約満了日または解約日から7日以内であれば異なる保険会社・共済組合でも等級を引き継げます。満期日から8日以上が過ぎると引き継げません。
満期を待たずに途中で乗り換える場合は、さらに条件が厳しくなります。三井ダイレクト損保は、変更先で加入する契約の始期日と、加入中の契約の解約日をあわせる必要があると説明しています。解約日の翌日以降に始期日を設定すると補償のない期間ができ、その期間の事故は自己負担かつ相手方との交渉も自分で対応することになります。解約日の翌日から起算して8日以降に始期日を設定した場合や、解約日より前に始期日を設定した場合は、等級を引き継げない可能性があります。
車を買い替えるときも同じで、車両入替の手続きをすれば等級を引き継げますが、手続きをせず新たに契約すると6等級からのスタートになります。
よくある質問
事故を起こしていないのに、保険料が上がるのはなぜですか?
商品や料率の改定、割引の適用の有無、型式別料率クラスの変更、記名被保険者の年齢など、自分の事故とは別の理由で上がることがあります。
一括見積もりサイトを使うと、その場で結果がわかりますか?
見積もりは各保険会社から、メール・はがき・電話などで届きます。郵送だと届くまで最大1週間ほどかかることもあり、全社から届くとも限りません。満期直前ではなく、余裕をもって使いましょう。
保険会社を乗り換えると、等級はどうなりますか?
契約満了日または解約日から7日以内なら、別の保険会社でも等級を引き継げます。満期の途中で乗り換えるときは、新しい契約の始期日と今の契約の解約日をそろえる必要があります。
運転者を家族に限定するとき、別居の子どもは「家族」に入りますか?
ソニー損保の定義では、記名被保険者と配偶者のどちらとも別居している「未婚の子」は家族に含まれます。範囲は保険会社によって違う場合があるため、契約中の会社の定義を確かめてください。
見直しのスケジュール
満期日から逆算して動くと、郵送の待ち時間や書類の不備で慌てずに済みます。
| 時期 | やること |
|---|---|
| 満期の約2か月前 | 更新案内が届く。証券の6か所を確認し、実態とずれている項目を書き出す |
| 満期の6〜7週間前 | 条件を決めて一括見積もりを依頼する(郵送で最大1週間かかる前提) |
| 満期の3〜4週間前 | 届いた見積もりを同じ条件でそろえて比較する。足りない会社には直接問い合わせる |
| 満期の2週間前まで | 継続か乗り換えかを決める。乗り換えるなら満期日=新契約の始期日で手続きする |
| 手続き後 | 新しい証券で等級・事故有係数適用期間・補償内容が想定どおりか確認する |
あわせて読みたい:2026年10月から変わること|最低賃金・ビール系の酒税・ゆうパック・カスハラ対策・電気代の補助終了
車検が近く、乗り続けるか手放すかで迷っている場合は、車検にかかるお金と、売ったときに戻るお金を並べて決める方法を「車検前に売るか通すか:かかるお金・戻るお金と手続きの決め方」にまとめています。
まとめ
2026年から2027年にかけて、自動車保険料は上がる方向にあります。参考純率の改定は2027年1月以降に保険始期を有する契約を想定しており、10月の改定はその入口にすぎません。対物賠償の修理費が上がり続けていることが背景にあるため、事故を起こしていない人も影響を受けます。
その環境でできるのは、契約条件を実際の使い方に合わせ直すことです。運転者の範囲、年齢条件、使用目的と走行距離、車両保険のタイプと免責金額、特約の重複——この5つが実態とずれていないかを確かめ、同じ条件で複数社を比較する。乗り換えるなら日付を1日もずらさない。手順としてはこれだけです。
なお、車の維持費は保険だけで動いているわけではありません。タイヤ大手3社の値上げやガソリン価格の動きも同じ時期に重なっています。保険の見直しは、そのうち自分でコントロールできる数少ない項目のひとつです。固定費全体を順に見ていくなら、電気代の見直し手順も同じ考え方で整理できます。
具体的な補償内容や保険料は契約条件によって異なります。判断に迷う項目は、契約中の保険会社または代理店に確認してください。
参考情報・出典
- 自動車保険参考純率|損害保険料率算出機構(参考純率の届出状況)
- 自動車保険参考純率改定のご案内(2026年6月23日届出)|損害保険料率算出機構(平均14.4%引き上げ、運行特性区分の新設と較差10%、付加保険料率は各社決定)
- 自動車保険 型式別料率クラスの仕組み|損害保険料率算出機構(クラス1〜17、較差約1.1倍・約4.3倍、毎年1月のクラス見直し)
- 型式別料率クラス検索|損害保険料率算出機構
- 【自動車保険】ノンフリート等級別料率制度が改定されます|日本損害保険協会(1〜20等級、6等級スタート、1事故3等級ダウン、事故有係数適用期間の上限6年)
- 【自動車保険】無事故にもかかわらず、更新保険料が高くなりました。理由を教えてください。|東京海上日動火災保険(2026年10月1日改定を反映)
- 事故リスクに応じて変わる保険料|ソニー損保(年間走行距離区分、使用目的の基準)
- 運転者限定|ソニー損保 よくある質問(本人限定7%・本人配偶者限定5%・家族限定2%、家族の範囲)
- 車両保険は一般型とエコノミー型どちらがいいの?|ソニー損保
- 弁護士特約(弁護士費用等補償)|ソニー損保(もらい事故と弁護士法第72条)
- 車両保険の「タイプの違い」と「免責金額」について|三井ダイレクト損保(免責金額の計算例、全損時の取り扱い)
- 満期を待たずに保険会社を変更した際の等級の引き継ぎ|三井ダイレクト損保(解約日と始期日をそろえる、8日以降の注意)
- ノンフリート等級とは|イーデザイン損保(7日以内なら他社・共済でも引き継ぎ可、車両入替をしない場合は6等級スタート)
- 個人賠償責任特約の補償内容を教えてください。|損保ジャパン(他契約との重複に関する注意)
- 自動車保険一括見積もり利用後の流れ|SBIの保険比較インズウェブ(連絡手段、郵送は最大1週間、見積もり提供基準、運営会社は保険会社・代理店ではない)
- 【自動車保険】一括見積もりで預けた個人情報を削除してほしい|価格.com ご利用ガイド(削除依頼先が保険会社と運営会社に分かれる、郵送申請)
⚡ いま読まれているトレンド
 ドコモ「あんしんフィルター」の障害が続く|設定が変えられない・アプリが使えないときの対処(Androidは窓口で暫定案内、iPhoneはプロファイル削除)
 日本シリーズ2026はどこで見られる?|第2戦〜第7戦のテレビ(TBS・NHK BS・日テレ・テレ朝)とネット配信(TVer・U-NEXT・Hulu・ABEMA)
 DEAN & DELUCAのチャリティートートバッグ2026|先行販売の抽選は10月29日17時まで、発売は11月1日。アプリでのエントリーと当日の時間








コメント