政府は2026年9月15日、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」を閣議決定しました。軽減税率8%が適用されている飲食料品の消費税率を、2027年4月1日から2年間だけ1%に下げるという内容です。
ただし、これは減税だけの話ではありません。大綱にはもう一つ、「就業者負担軽減支援金」という新しい現金給付が同じ日から始まると書かれています。そして支援金の受け取り方は、その人が公金受取口座を登録しているかどうかで変わります。
金額はまだ一つも決まっていません。法案も国会に出ていません。それでも今のうちに確かめておける部分があるので、大綱と国税庁・デジタル庁の公式資料をもとに、決まっている範囲だけを整理します。
あわせて読みたい:固定費の見直しガイド|ネット・電気・ガス・保険・スマホを効果の大きい順に
決まったのは「大綱の閣議決定」で、法律はまだできていない
今回の話は2段階で進んできました。まず2026年8月5日に「「給付付き税額控除」の制度導入の基本方針」が閣議決定され、2029年度(令和11年度)から「所得に連動したきめ細かな給付」を本格導入する方針が示されました。その本格導入までの「つなぎ」として置かれたのが、今回の2年間の減税と支援金です。9月15日の大綱で、そのつなぎ期間の中身が具体化されました。
内閣官房の説明では、この2つを組み合わせることで「全体として飲食料品に係る消費税の実質ゼロ化を実現する」という位置づけです。減税で1%分を残し、残りを給付で返す、という組み立てになっています。
ここで押さえておきたいのは、大綱は「法案提出に向けて」決めたものだという点です。国税庁は9月15日に「消費税率引下げ特設サイト」を開設しましたが、そのページにもはっきりこう書かれています。
なお、内容については、今後、法案が国会に提出され、審議を経た上で可決・成立した場合のものです。
本記事の作成時点(2026年9月24日)で、内閣官房の「国会提出法案」のページに今回の法案は載っていません。報道では臨時国会が10月5日に召集される見通しとされており、審議はこれからです。以下の内容は、大綱どおりに法律ができた場合の話だとご理解ください。
1%になるのは2027年4月から2年間、外食と酒類は10%のまま
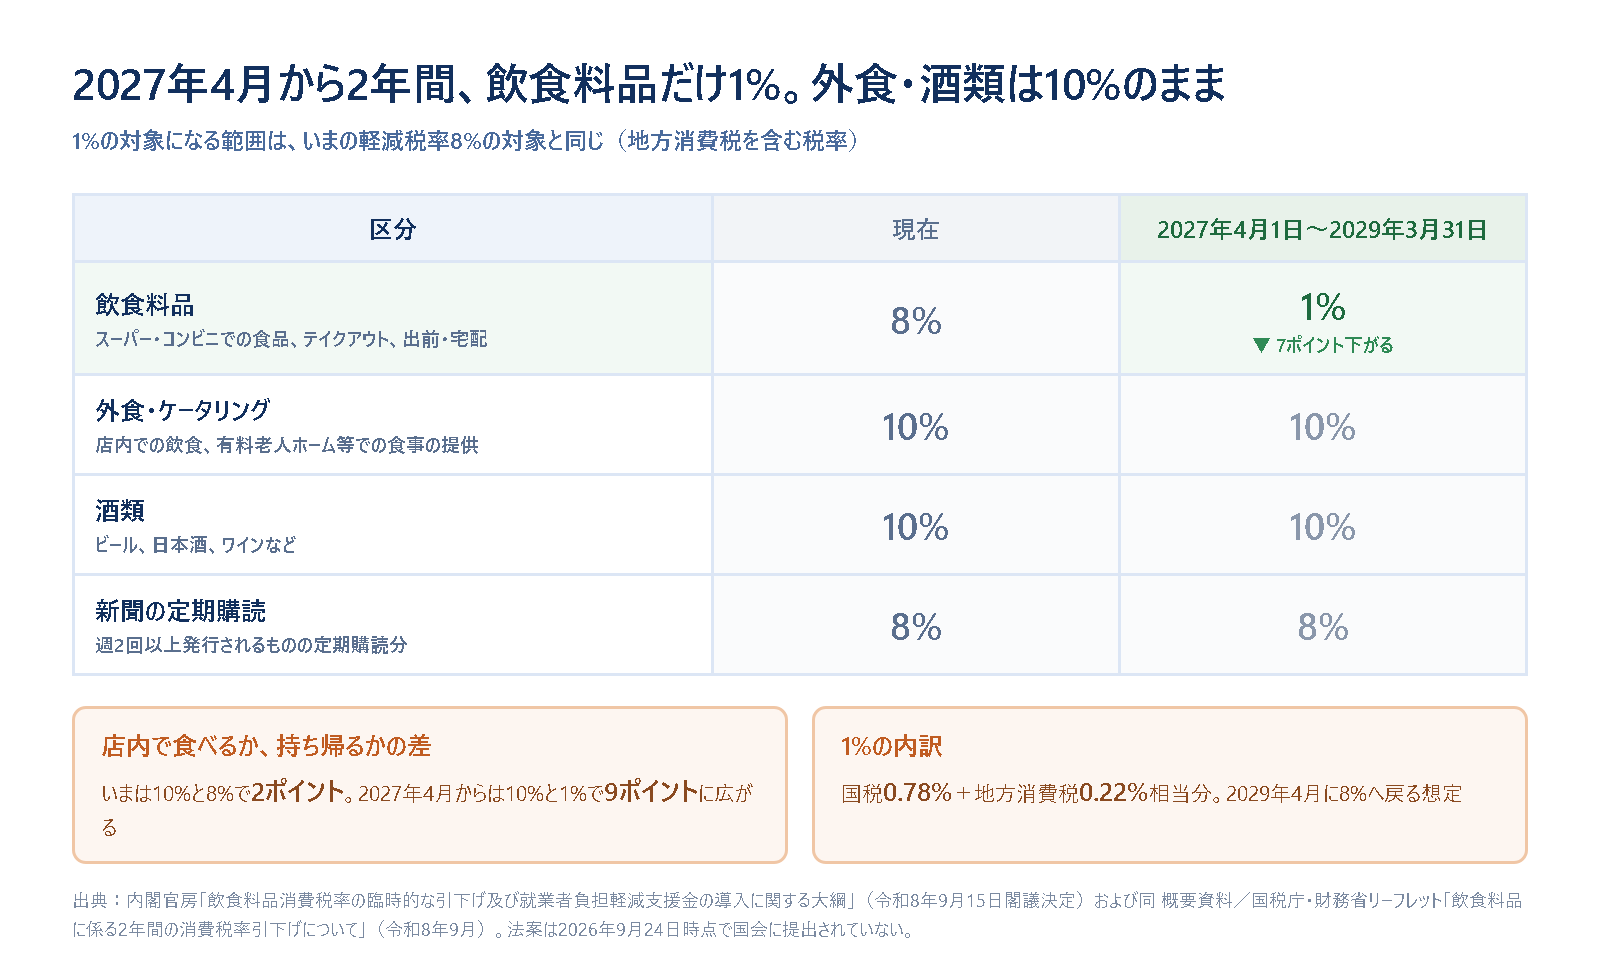
期間は2027年(令和9年)4月1日から2029年(令和11年)3月31日までの2年間です。税率1%の内訳は、国税0.78%と地方消費税0.22%相当分の合計と説明されています。
対象になる「飲食料品」の範囲は、今の軽減税率8%の対象と同じです。大綱にも「現行の軽減税率の適用対象となっている飲食料品をいう」と書かれており、国税庁のリーフレットも「令和9年3月31日以前において税率8%の対象である飲食料品の範囲と同様」としています。つまり、いま8%で買っているものが1%になる、と考えて差し支えありません。
逆に言えば、いま10%のものは10%のままです。外食、ケータリング、酒類は引き下げの対象外です。一方で、テイクアウトや出前・宅配は8%の対象なので1%になります。週2回以上発行される新聞の定期購読分は軽減税率8%ですが、今回の引き下げからは外されているので8%のままです。
結果として、店内で食べるか持ち帰るかで生じる税率の差が、いまの2ポイント(10%と8%)から9ポイント(10%と1%)に広がります。同じ店の同じメニューでも、支払額の差はいまよりはっきり出ることになります。
家計への影響は、1万円の買い物でおよそ650円
税抜きの価格が変わらないと仮定して計算します。いま税込1万円で買っている食料品は、税抜きだと9,259円です。これに税率1%を上乗せすると9,352円になるので、支払いは約648円、率にすると約6.5%下がります。
家計全体ではどうでしょうか。総務省の家計調査(2026年7月分・二人以上の世帯)では、1か月の「食料」は95,681円で、このうち外食が17,432円、酒類が3,735円でした。この2つを引いた約74,500円が、おおまかに見て1%の対象になりうる支出です。ここに先ほどの6.5%をあてはめると、1か月あたり約4,800円、1年で約5.8万円という計算になります。
ただし、これはあくまで「事業者が引き下げ分をそのまま値札に反映した場合」の目安です。価格をいくらにするかは事業者の判断で、大綱にも価格への転嫁を義務づける規定はありません。また7月は外食が多い月なので、年間平均で見ると対象になる金額は少し変わります(2025年平均の「食料」は月94,895円、エンゲル係数は28.6%でした)。
2027年2月から5月は、値札の税率がそろわない期間になる
スーパーの値札を一晩で全部貼り替えるのは現実的ではありません。そこで、総額表示義務そのものは維持したうえで、税率が変わる前後の時期に特例が置かれます。
国税庁のリーフレットによると、すぐに対応することが困難な事情がある場合に限り、2027年2月1日から5月31日までの間は、飲食料品について8%または1%での総額表示をしておくことが認められます。新旧税率が混在した表示も認められるとされており、実際の支払額と誤認させない掲示などをしていることが条件です。引き下げが終わる2029年2月1日から5月31日にも、同じ特例が設けられます。
一方で、税抜価格(本体価格)だけを表示する方法や、税抜価格に「+税」とだけ書く方法は、引き続き認められません。この時期は、値札に書かれた総額と実際のレジの金額が一致しないことがある、という前提で見ておくことになります。
もう一つ、先払いの定期便や通販には経過措置があります。2027年1月1日より前に結んだ定期供給契約で同年4月1日より前に代金を受け取っている分と、同じく1月1日より前に販売条件が示され4月1日より前に申し込みを受けた通販分は、8%のままです。国税庁のQ&Aによれば、これは選べるものではなく、条件に当てはまれば8%になります。
もう一つの柱「就業者負担軽減支援金」も2027年4月から
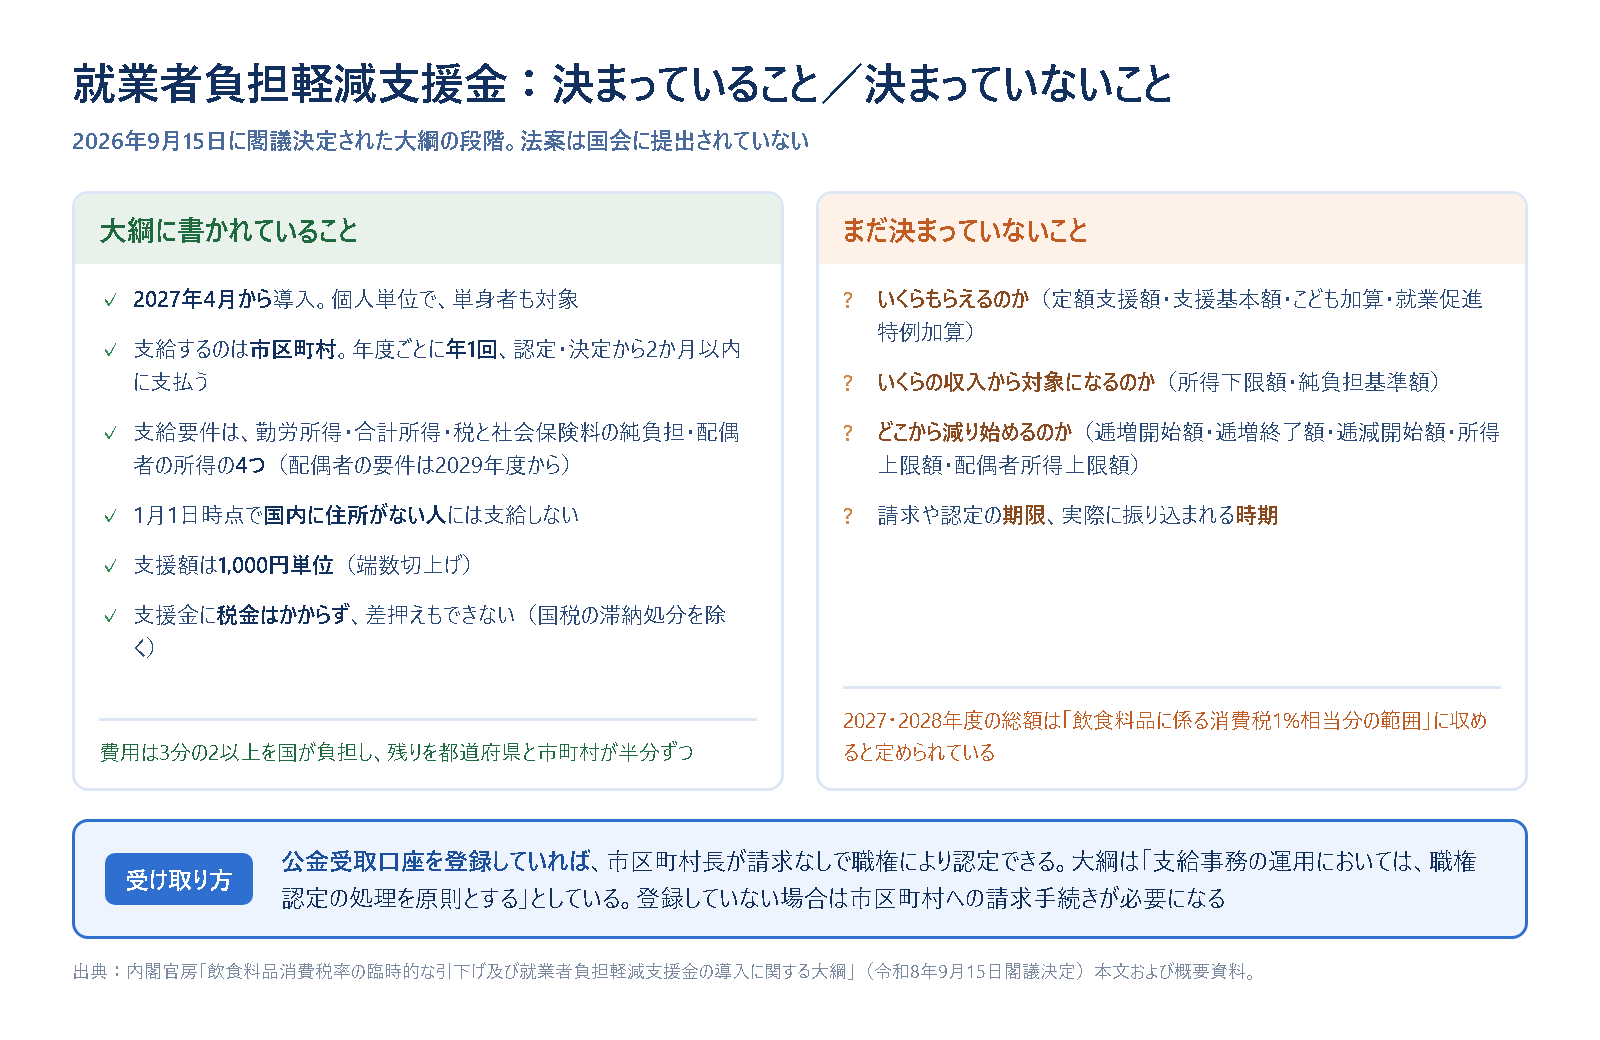
支援金は、中低所得で働いている人を対象にした個人単位の現金給付です。世帯ではなく個人が単位で、単身者も対象になります。大綱に書かれている支給要件は次の4つです。
- 前年の給与収入と一定額を超える事業所得・業務に係る雑所得の合計(勤労所得)が、「所得下限額」を超えること
- 前年の合計所得金額が、扶養児童の有無と数に応じて決まる「所得上限額」以下であること
- 住民税額と社会保険料控除額の合計から公的年金等の収入額を引いた額が、「純負担基準額」を超えること
- 1月1日時点で配偶者がいる場合、その配偶者の前年の合計所得金額が「配偶者所得上限額」以下であること
このうち4つ目(配偶者の所得要件)は2029年度からの適用で、2027年度と2028年度は1つ目から3つ目までを満たす人が対象です。この2年間は、扶養児童の範囲も16歳未満の扶養親族とされます。また、1月1日時点で日本国内に住所がない人には支給されません。
3つ目の要件があることで、働いていて現役並みに税と社会保険料を負担している中低所得の高齢者も対象に入ります。「現役世代だけの制度」ではない点は、大綱に明記されています。
支給するのは市区町村で、年度ごとに年1回、認定または決定の日から2か月以内に支払うとされています。支援金には税金その他の公課が課されず、譲渡・担保・差押えもできません(国税の滞納処分による差押えは除きます)。ただし生活保護では収入認定の対象になります。
金額で決まっているのは「1,000円単位」だけ
ここが重要なところです。大綱を読むと、支援金の骨組みは細かく書かれている一方、金額に関わる数字はほぼすべて「今後定める」とされています。所得下限額、逓増開始額、逓増終了額、逓減開始額、所得上限額、純負担基準額、配偶者所得上限額、定額支援額、支援基本額、こども加算、就業促進特例加算。いずれも考え方だけが示され、額は決まっていません。
大綱で金額について明示されているのは「支援額は、1,000円単位(端数切上げ)とする」という一文と、2027年度・2028年度に支給する支援金の総額が「飲食料品に係る消費税1%相当分の範囲」に収まるように定める、という枠だけです。
とはいえ、水準を推し量る手がかりはいくつか書かれています。支援額が増え始める「逓増開始額」は、個人住民税の所得割が課税される水準を踏まえて定めるとされ、参考として単身者の非課税限度額が給与収入119万円だと注記されています。所得下限額については、社会保障国民会議の中間とりまとめで3つの案(給与収入約106万円超、74万円超、約53万円超)が挙げられたことが紹介されていますが、どれを採るかは書かれていません。
「年収の壁」に配慮した「就業促進特例加算」も置かれますが、これも額は未定で、時限措置とされています。大綱は根拠となる数字として、2025年度の最も低い最低賃金(時給1,023円)に週20時間をかけると給与収入106万円になること、そのときの社会保険料負担が約16万円程度であることを挙げています。
今のうちにできること
1. 公金受取口座を登録しているか確かめる
支援金は原則として、本人の請求にもとづいて市区町村が認定します。ただし大綱には例外が置かれています。受給資格があることと支援金の額が明らかな「公的給付支給等口座登録者」——一般に公金受取口座と呼ばれているものを登録している人——については、市区町村長が請求なしで職権により認定できる、という規定です。しかも大綱は、この職権認定について「支給事務の運用においては、職権認定の処理を原則とする」としています。
つまり、口座を登録していれば申請書を書かずに受け取れる見込みがあり、登録していなければ市区町村への請求手続きが必要になる、という分かれ方です。法案が大綱どおりに成立すればの話ですが、今から無料でできる準備としてははっきりしています。
登録率は高くありません。8月5日の基本方針には「特に公金受取口座については、現状5割程度にとどまる登録率の向上を国として強力に推進し、本制度の受給に際してその利用を原則としていく」と、政府自身の文書として書かれています。
登録しているかどうかはマイナポータルで確認できます。デジタル庁によれば、登録方法は次の4つです。
- マイナポータル(登録・変更・抹消・確認ができる)
- 金融機関の窓口(登録・変更・抹消)
- 所得税の確定申告(還付申告)・更正の請求(登録・変更)
- 年金請求(登録・変更)
登録できるのは1人につき1口座、本人名義の預貯金口座だけです。家族名義の口座は登録できません。結婚などで口座名義が変わったときや住所が変わったときは、変更手続きをしないと登録情報が古いままになります。心当たりがあるなら、この機会に見ておくとよさそうです。
2. 年金を受けている人は、届いた茶色い封筒を確認する
年金を受けている人には、別のルートが2026年8月から動いています。デジタル庁の「行政機関等経由登録の特例制度」です。
対象は、年金を受給していて公金受取口座を登録しておらず、2026年4月15日時点で65歳以上(生年月日が1961年4月16日以前)の人です。該当する人には、日本年金機構から「公金受取口座に関する大切なお知らせです」と書かれた茶色の封筒が簡易書留で届きます。お届け時期は2026年8月頃から2027年2月頃までの間で、順次発送されています。
この制度の特徴は、何もしなければ登録されるという点です。年金振込口座を公金受取口座にしたい場合は手続き不要で、したくない場合だけ同封の「不同意申出書」を到着から45日以内に返送します。期限に間に合わないと、年金振込口座が公金受取口座として登録されます。登録完了までは約3〜4か月かかり、完了するとマイナポータルのお知らせかはがきで通知が届きます。登録後も、マイナポータルや金融機関の窓口でいつでも解除できます。
封筒の内容について聞きたいときは、意向確認書照会専用フリーダイヤル(0120-74-0011、受付は平日8時30分〜17時15分など)に、封筒に書かれた照会番号を手元に用意してかけることになります。なお、デジタル庁は電話・SMS・メールで口座情報の提供を求めることはないとしています。同じ時期に似た連絡が来たら、いったん疑ってかかるのが安全です。
3. 事業をしている人は、申告のやり方が変わるかを見ておく
飲食料品を売っている事業者は、もう少し早い段階で判断が必要になります。売上にかかる税率が1%になる一方で仕入の税率は品目によって変わらないため、本則課税なら還付になる場合が出てくるからです。そこで大綱には、免税事業者や簡易課税事業者が本則課税へ移りやすくする特例が並んでいます。
- 課税事業者選択届出書・簡易課税制度選択不適用届出書の提出期限を、その課税期間の末日まで後ろ倒しする(個人事業者なら2027年末まで)
- 簡易課税の「2年縛り」を、2027年4月1日の属する課税期間については適用しない
- 簡易課税のままでも、飲食料品の販売分は業種区分にかかわらず売上税額と同額の仕入税額を控除できる(2割特例・3割特例でも同じ)
- 中間申告について、前年の税額を1%で計算し直した額で申告できる
2割特例そのものの期限はインボイスの2割特例は2026年分の申告が最後|2027年分から個人事業主だけ「3割特例」にで取り上げています。時期が重なるので、あわせて見ておくと整理しやすいはずです。詳しい内容は国税庁の「消費税率引下げ特設サイト」にリーフレットやQ&Aとしてまとまっており、個別の相談は消費税軽減税率・インボイスコールセンター(0120-205-553、受付9時〜17時、土日祝を除く)で受け付けています。
確認できていないこと
本記事の作成時点で分かっていない点も、はっきり書いておきます。
- 支援金の金額と所得のライン:すべて未定です。給付総額の規模を報じているものもありますが、内閣官房・国税庁の公表資料からは確認できませんでした
- いつ振り込まれるか:年1回、認定または決定から2か月以内という枠だけで、具体的な時期は未定です。請求や認定の期限も「市町村の事務負担等を考慮して定める」とされています
- 法案の内容と店頭価格:大綱と同じ内容で提出されるか、審議で変わるかは分かりません。税率が下がっても、値札がその分そのまま下がるとも限りません
- 2年後にどうなるか:2029年4月に飲食料品は8%に戻る想定で、支援金が本格導入の形に切り替わります。ただし本格導入後の制度設計は「継続して検討」とされています
なお、10月に予定されている他の制度変更については、2026年10月から変わること|最低賃金・ビール系の酒税・ゆうパック・カスハラ対策・電気代の補助終了でまとめています。
まとめ
- 2026年9月15日の閣議決定により、軽減税率8%の飲食料品の消費税率を2027年4月1日から2029年3月31日までの2年間だけ1%(国税0.78%+地方0.22%相当分)にする方針が固まった
- 対象の範囲は今の軽減税率8%と同じ。テイクアウト・出前・宅配は1%になるが、外食・ケータリング・酒類は10%のまま。新聞の定期購読分は8%のまま
- 外食と持ち帰りの税率差は、いまの2ポイントから9ポイントに広がる
- 税抜価格が変わらなければ、食料品の支払いは約6.5%下がる計算。家計調査(2026年7月分・二人以上の世帯)の食料から外食と酒類を除いた約74,500円にあてはめると、1か月あたり約4,800円が目安。ただし値札への反映は事業者の判断
- 2027年2月1日から5月31日は、総額表示の特例で8%と1%の表示が混在しうる。税抜価格だけの表示や「+税」だけの表示は引き続き認められない
- 同じ2027年4月から「就業者負担軽減支援金」が始まる。個人単位、年1回、市区町村が支給。課税されず差押えもできない。金額は未定で、大綱で決まっているのは「1,000円単位(端数切上げ)」と、2027・2028年度の総額を飲食料品の消費税1%相当分の範囲に収めるという枠だけ
- 公金受取口座を登録していれば市区町村が職権で認定でき、請求手続きが不要になる見込み。大綱は職権認定を運用の原則としている。政府の文書では登録率は「現状5割程度」
- 年金受給者向けには、年金振込口座を自動で登録する特例制度が2026年8月から進行中。不同意申出書を45日以内に出さなければ登録される
- 法案はまだ国会に提出されていない。臨時国会は10月5日召集の見通しと報じられている
関連して読みたい記事
- 固定費の見直しガイド|ネット・電気・ガス・保険・スマホを効果の大きい順に — 食費の負担が下がるのは2027年4月からです。それまでの期間に効くのは、毎月決まって出ていく支出のほうで、下げる順番を整理しています。
- 臨時国会、10月5日召集 消費税・定数減が焦点(時事通信、2026年9月18日) — 召集日の見通しについての報道
※本記事は2026年9月24日時点で内閣官房・国税庁・デジタル庁・総務省統計局が公開している資料にもとづいています。今回の内容は大綱(閣議決定)の段階で、法案は国会に提出されていません。審議の過程で内容が変わる可能性があります。実際の手続きや金額については、その時点の公式発表をご確認ください。
⚡ いま読まれているトレンド
 ドコモ「あんしんフィルター」の障害が続く|設定が変えられない・アプリが使えないときの対処(Androidは窓口で暫定案内、iPhoneはプロファイル削除)
 日本シリーズ2026はどこで見られる?|第2戦〜第7戦のテレビ(TBS・NHK BS・日テレ・テレ朝)とネット配信(TVer・U-NEXT・Hulu・ABEMA)
 DEAN & DELUCAのチャリティートートバッグ2026|先行販売の抽選は10月29日17時まで、発売は11月1日。アプリでのエントリーと当日の時間