この記事にはアフィリエイト広告(PR)を含みます。
「副業の確定申告はいくらから?」と調べると、たいてい「20万円」という数字が出てきます。ただ、この20万円は売上のことではありませんし、これを下回っていれば何もしなくてよい、という意味でもありません。所得税の申告は要らなくても、住民税の申告は別に必要になるのが普通です。
この記事では、会社から給与をもらっている人が副業をした場合に、①そもそも確定申告が要るのか、②要らないときに何をすればいいのか、③いつどこへ出すのかを、国税庁と地方税法の規定にあたりながら順に整理します。金額や期限は2026年9月21日時点で確認したものです。個別の事情による判断は、最後に税務署か税理士に確認してください。
あわせて読みたい:副業の確定申告に使う会計ソフトの選び方|freee・マネーフォワード・弥生を比べる前に決める3つのこと
結論|「20万円」は売上ではなく所得、しかも所得税だけの話
先に結論をまとめます。会社員の副業まわりで押さえるべきなのは、次の3点です。
- 20万円は「所得」で判定する。所得=収入-必要経費なので、売上30万円・経費12万円なら所得は18万円です。
- 20万円以下で確定申告が不要でも、住民税の申告は別に必要。住民税には20万円の特例がありません。
- 医療費控除やふるさと納税などで確定申告をするなら、20万円以下の副業所得も一緒に申告する。「20万円以下は書かなくていい」という規定ではありません。
確定申告が必要になる正確な条件
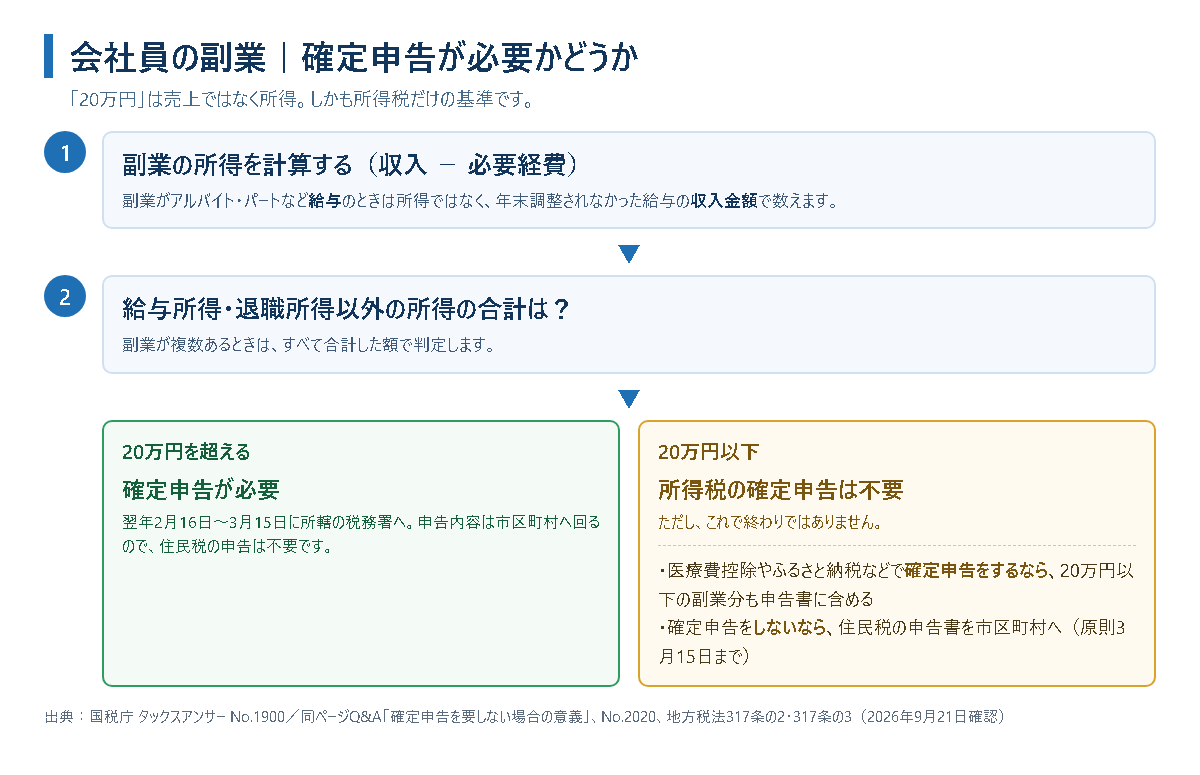
国税庁のタックスアンサー No.1900「給与所得者で確定申告が必要な人」には、給与をもらっている人が確定申告をしなければならない場合が列挙されています。副業に関係するのは次の2つです。
- 給与を1か所から受けていて、その給与の全部が源泉徴収の対象である場合:給与所得・退職所得を除く各種の所得金額の合計額が20万円を超えるとき。
- 給与を2か所以上から受けていて、給与の全部が源泉徴収の対象である場合:年末調整されなかった給与の収入金額と、給与所得・退職所得を除く各種の所得金額との合計額が20万円を超えるとき。
2つ目は見落としやすいところです。副業がアルバイトやパートなど給与としてもらうものである場合、「所得20万円」ではなく年末調整されなかった給与の“収入金額”で数えます。経費を引く前の額面で判定されるので、同じ手取りでも業務委託より申告が必要になりやすい、ということになります。
なお2つ目には例外があり、給与の収入金額の合計から所得控除の合計(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を差し引いた金額が150万円以下で、かつ給与・退職所得以外の所得の合計が20万円以下であれば申告は不要とされています。また、給与の年間収入金額が2,000万円を超える人は、副業の有無にかかわらず確定申告が必要です。
「還付される人は除く」の落とし穴
No.1900の本文には「確定申告をすれば税金が還付される人は除きます」というただし書きがあります。これを「20万円以下なら書かなくていい」と読むと間違いになります。
国税庁は同じページのQ&Aで、この点をはっきり説明しています。20万円以下で確定申告を要しないとされるのは確定申告をしなくてもよい場合を定めた規定であって、確定申告を行う場合にその20万円以下の所得を申告しなくてよい、という規定ではない、としたうえで、医療費控除の適用を受けるための還付申告を行う場合には、給与所得だけでなくその20万円以下の所得も併せて申告する必要があると書かれています。
つまり、ふるさと納税をワンストップ特例ではなく確定申告で処理する年、医療費が多かった年、住宅ローン控除の1年目などは、副業所得が5万円でも10万円でも申告書に載せることになります。「還付だけもらって副業分は伏せる」はできない、と考えておくのが安全です。
住民税は20万円以下でも申告が必要
ここが「20万円ルール」でいちばん誤解されやすい部分です。20万円の特例は所得税の規定であって、住民税には同じ特例がありません。
地方税法317条の2第1項は、住民税の申告書を3月15日までに市町村長へ提出しなければならないと定め、そのただし書きで、給与の支払を受けていて前年中に給与所得以外の所得を有しなかった人などを対象外にしています。裏を返すと、給与以外の所得がある人はただし書きから外れ、申告の対象に入ります。
自治体の説明も同じです。兵庫県芦屋市はFAQで、所得税では源泉徴収などの理由から給与所得以外の所得が20万円以下の場合に確定申告不要とされているが、住民税では他の所得と合算して税額を計算するため、給与以外の収入がある場合は収入の多少にかかわらず申告が必要だと説明しています。
ただし、確定申告をした人は二重に出す必要がありません。地方税法317条の3は、確定申告書を提出した場合にはその日に住民税の申告書が提出されたものとみなすと定めています。確定申告をしない(20万円以下だった)ときだけ、住民税の申告書を自分で出す、と覚えると整理しやすくなります。提出先は、その年の1月1日時点で住んでいた市区町村です。
「会社に知られたくない」ときの自分で納付は、副業が給与だと使えない
副業の住民税を会社の給与から引かれたくない、という理由で「自分で納付(普通徴収)」を選ぶ方法が知られています。ただし、これが使える範囲は法律で決まっています。
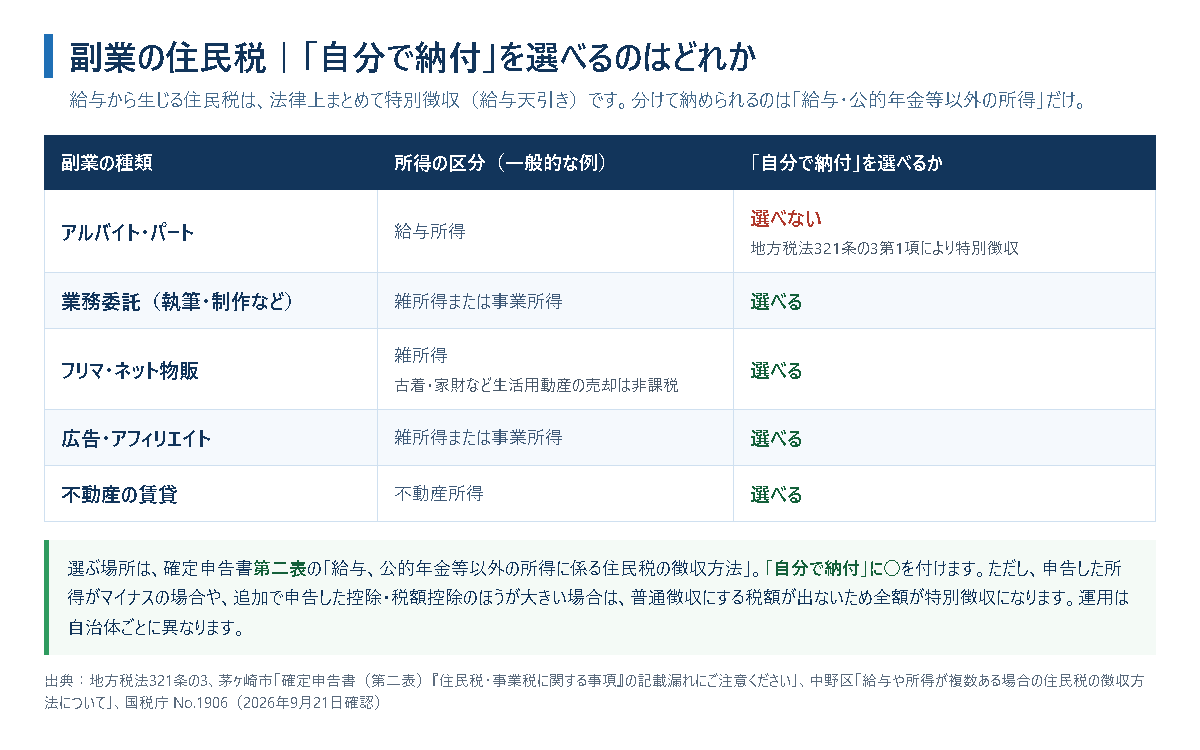
地方税法321条の3第1項は、給与所得者の給与所得に係る所得割額と均等割額は特別徴収の方法によって徴収すると定めています。第2項のただし書きで普通徴収を希望できるとされているのは、あくまで給与所得以外の所得に係る所得割額です。確定申告書の第二表にある欄も「給与、公的年金等以外の所得に係る住民税の徴収方法」という名前になっています。
つまり、副業が業務委託・フリマ・広告収入などで雑所得や事業所得なら「自分で納付」を選べますが、副業がアルバイトなどの給与だと、その分は法律上、特別徴収の対象です。東京都中野区は、令和7年度までは希望があれば副業分の給与も普通徴収として扱っていたが、令和8年度以降は地方税法の規定どおり、給与から生じる住民税はすべて特別徴収にすると告知しています。運用は自治体ごとに違うので、住んでいる市区町村の案内を確認してください。
なお中野区は同じ告知で、会社に渡る「特別徴収義務者用」の税額通知書には差し引く税額しか書かれておらず、所得の種類・金額・控除は記載されないとも説明しています。また、申告した所得がマイナスの場合や、追加で申告した控除・税額控除のほうが大きい場合は、「自分で納付」を選んでも普通徴収にする税額が発生せず、結果として全額が特別徴収になることがあります。
所得の出し方|収入から必要経費を引く
判定のもとになる「所得」は、総収入金額-必要経費で計算します。国税庁 No.1500「雑所得」でも、副業などの業務に係る雑所得はこの式で計算すると示されています。
必要経費は「収入を得るために直接必要な費用」です。プライベートと共用しているものは、業務に使った部分を合理的に分けて計上します(家事按分)。国税庁は事業所得の説明のなかで、家事上の経費は必要経費にならないが、家事関連費のうち業務の遂行上必要である部分を明らかに区分できる場合は、その部分に相当する金額は必要経費になるとしています。按分の根拠(作業時間、使用面積など)を説明できる形で記録しておくのが前提です。
雑所得と事業所得を分けるのは「帳簿」
副業の所得が雑所得なのか事業所得なのかで、使える制度が変わります。青色申告特別控除は不動産所得・事業所得・山林所得のある人が対象なので、雑所得のままでは使えません。
この線引きについて、所得税基本通達35-2の注では、事業所得と認められるかどうかはその活動が社会通念上事業と称するに至る程度で行っているかどうかで判定するとしたうえで、その所得に係る取引を記録した帳簿書類の保存がない場合(収入金額が300万円を超え、かつ事業所得と認められる事実がある場合を除く)には業務に係る雑所得に該当する、と書かれています。帳簿をつけていないと事業所得として扱われにくい、というのが実務上の目安になります。
もうひとつ、雑所得には赤字を給与所得と相殺できないという制約があります。No.1500は、雑所得の金額の計算上生じた損失は他の所得と損益通算できないと明記しています。「初年度は赤字にして給与の源泉税を取り戻す」という話は、雑所得では成り立ちません。
収入300万円・1,000万円で変わる義務
業務に係る雑所得には、規模に応じた書類の義務があります。国税庁 No.1500によれば、令和4年分以後、前々年分の業務に係る雑所得の収入金額が300万円を超える人は現金預金取引等関係書類(請求書・領収書など)の保存が必要で、1,000万円を超える人が確定申告書を提出する場合は、総収入金額や必要経費の内容を記載した書類(収支内訳書など)の添付が必要です。
反対に、前々年分の収入金額が300万円以下の人は、その年に実際に受け取った金額と支払った費用で計算する「現金主義の特例」を使えます。ただし、この特例を受けるには確定申告書にその旨を記載する必要があります。
フリマやポイントはどう扱うか
国税庁 No.1906は、給与所得者の副収入のうち、ネットオークション・フリマアプリを使った個人取引による所得、暗号資産の売却等による所得、民泊による所得、NFTを組成して譲渡した所得などは、一般的にそれぞれ雑所得に該当するとしています。
ただし同じページの注で、生活の用に供している資産(古着や家財など)の売却による所得は非課税で、この所得については確定申告が不要とされています。着なくなった服を売った分と、仕入れて転売した分は扱いが違う、ということです。
いつ・どこへ出すか
国税庁 No.2020「確定申告」によれば、所得税の確定申告の期間は原則としてその年の翌年2月16日から3月15日までで、申告と納付の期限はどちらも原則3月15日です。提出先は所轄の税務署になります。期限が土日祝にあたる年は翌平日にずれるので、その年の国税庁の案内で確認してください。
提出方法は、国税庁の「確定申告書等作成コーナー」で画面の案内に沿って金額を入力し、そのままe-Tax(電子申告)で送信するか、印刷して郵送・持参するかを選べます。必要な付表や明細書も入力にあわせて自動で作成されます。マイナンバーカードとスマートフォンがあれば、スマホだけで完結させることもできます。
青色申告をしたい場合は、締め切りが別にあります。No.2070によれば、新たに青色申告の申請をする人は青色申告をしようとする年の3月15日までに「青色申告承認申請書」を提出します。その年の1月16日以後に新規に業務を開始した場合は、業務を開始した日から2か月以内です。申告書の提出期限ではなく、その年が始まった直後が締め切りになる点に注意してください。
期限を過ぎたらどうなるか
期限後申告になると、納める税金のほかに無申告加算税がかかります。No.2024によれば、税務署からの調査の事前通知より前に自主的に期限後申告をした場合は5%、事前通知の後(調査による決定を予知する前)は10%(納付税額50万円超の部分は15%、300万円超の部分は25%)、調査を受けた後は15%(同じく20%・30%)と段階的に重くなります。あわせて、納付が遅れた期間に応じた延滞税もかかります。
ただし救済もあります。期限後申告が法定申告期限から1か月以内に自主的に行われ、納付すべき税金の全額を法定納期限までに納めていて、過去5年間に無申告加算税・重加算税を課されたことがないなどの要件をすべて満たす場合には、無申告加算税はかかりません。気づいた時点で早く出すほど負担が軽くなる設計になっています。
記帳と保存を続けるなら、会計ソフトを検討する
ここまで見たとおり、副業を続けるなら帳簿と領収書を残すことが制度の土台になります。事業所得として扱われるかどうかの判断材料になり、青色申告の前提にもなり、税務調査で帳簿を示せなかった場合には無申告加算税が加重される仕組みもあります。
所得が20万円を少し超える程度で、申告を1回済ませるだけなら、作成コーナーへ直接入力するだけでも足ります。一方、毎月の入出金があり、来年以降も続ける見込みがあるなら、取引明細を取り込んで帳簿の形で残せるサービスを使うほうが、結局は手間が減ります。
迷ったら、まず「銀行・カードの明細を自動で取り込めるか」で見る
副業の記帳でいちばん時間を取られるのは、入出金を1件ずつ入力する作業です。明細の自動取得に対応したクラウド型なら、ここを削れます。マネーフォワード クラウド確定申告は、e-Tax送信や青色申告書類の作成にも対応しています。料金やプランの違い、freee・弥生との比較は、下の記事で整理しました。
マネーフォワード クラウド確定申告の機能と料金は、無料のお試しと公式サイトで確認できます。

ソフトを契約しただけでは青色申告特別控除は受けられません。前述のとおり、事前に青色申告承認申請書を出し、複式簿記で記帳することが前提になります。どのソフトが自分に合うかは、副業の確定申告に使う会計ソフトの選び方で、申告が必要か・青色にするか・消費税があるかの順に整理しています。
よくある質問
副業が20万円以下なら、本当に何もしなくていい?
所得税の確定申告は不要ですが、住民税の申告は必要になるのが一般的です。芦屋市の説明のとおり、住民税には20万円の特例がなく、給与以外の収入があれば収入の多少にかかわらず申告の対象とされています。住んでいる市区町村の案内で、申告書の様式と期限(原則3月15日)を確認してください。
複数の副業をしている場合、20万円はどう数える?
No.1900の条件は「各種の所得金額(給与所得、退職所得を除く)の合計額」です。副業ごとに20万円ではなく、給与・退職所得以外の所得をすべて合計した額で判定します。物販の所得15万円と原稿料の所得8万円なら合計23万円で、確定申告が必要になります。
会社の就業規則で副業が禁止されている場合は?
税の手続きと、勤務先との取り決めは別の問題です。申告をしたかどうかにかかわらず、就業規則上の扱いは勤務先との関係で決まります。この記事は税の手続きについて説明したもので、勤務先との調整を代替するものではありません。
赤字なら申告しなくていい?
雑所得の赤字は給与所得と損益通算できないため、申告しても所得税は戻りません。一方、住民税の申告は給与以外の収入がある時点で対象になるので、金額にかかわらず市区町村の案内を確認してください。事業所得として青色申告をしている場合は、純損失の繰越しなど扱いが変わります。
関連して読みたい記事
- ふるさと納税で年内にやること|10月改定後の上限額の考え方と期限、楽天での探し方:確定申告をする年はワンストップ特例が使えなくなる点も含めて整理しています。
- 固定費の見直しガイド|ネット・電気・ガス・保険・スマホを効果の大きい順に:副業で増やす前に、支出側を減らしたい場合はこちらから。
- 在宅の副業・個人事業で家事按分するとき|家賃・電気代・通信費を経費にする割合の出し方:必要経費を出すときの、按分の割合の決め方と根拠の残し方です。
- 青色申告と白色申告の違い|副業で青色にする条件と、開業届・申請書の期限:申告することが決まったら、青色と白色のどちらにするかと、開業届・承認申請書の期限を確認します。
- 年末調整の書き方2026|3枚の申告書の見分け方と、令和8年分で変わった点(扶養は年収136万円まで):本業の給与で年末調整の書類を書く段になったら、3枚の申告書の見分け方はこちらです。
まとめ
副業の確定申告は「20万円」という数字だけで判断すると、住民税の申告漏れや、還付申告のときの記載漏れにつながります。次の順で確認すると整理しやすくなります。
- 副業の所得(収入-必要経費)を計算する。副業が給与なら収入金額で数える。
- 給与・退職所得以外の所得の合計が20万円を超えるか確認する。超えれば確定申告。
- 20万円以下でも、医療費控除などで確定申告をするなら副業分も申告書に載せる。
- 確定申告をしないなら、住んでいる市区町村へ住民税の申告をする。
- 続ける予定があるなら、帳簿と領収書を残す。青色申告を狙うなら3月15日までに承認申請書を出す。
金額や期限は2026年9月21日時点で国税庁のページを確認したものです。制度は改正されることがあり、住民税の運用は自治体ごとに違います。自分のケースに当てはめた判断は、所轄の税務署か市区町村の課税課、税理士に確認してください。
参考情報・出典
- 国税庁|No.1900 給与所得者で確定申告が必要な人
- 国税庁|No.1900 給与所得者で確定申告が必要な人(確定申告を要しない場合の意義)
- 国税庁|No.1500 雑所得
- 国税庁|No.1906 給与所得者がネットオークション等により副収入を得た場合
- 国税庁|No.1350 事業所得の課税のしくみ(事業所得)
- 国税庁|No.2020 確定申告
- 国税庁|No.2024 確定申告を忘れたとき
- 国税庁|No.2070 青色申告制度
- 国税庁|所得税基本通達 法第35条《雑所得》関係(35-2 業務に係る雑所得の例示)
- 国税庁|個人で事業を行っている方の記帳・帳簿等の保存について
- e-Gov法令検索|地方税法(317条の2 市町村民税の申告等、317条の3 確定申告書の提出があった場合の特例、321条の3 給与所得に係る個人の市町村民税の特別徴収)
- 芦屋市|FAQ)給与所得以外の所得が20万円以下の場合、住民税の申告は必要ですか。
- 中野区|給与や所得が複数ある場合の住民税の徴収方法について
- 茅ヶ崎市|確定申告書(第二表)「住民税・事業税に関する事項」の記載漏れにご注意ください
- 東京都主税局|個人住民税
⚡ いま読まれているトレンド
 ドコモ「あんしんフィルター」の障害が続く|設定が変えられない・アプリが使えないときの対処(Androidは窓口で暫定案内、iPhoneはプロファイル削除)
 日本シリーズ2026はどこで見られる?|第2戦〜第7戦のテレビ(TBS・NHK BS・日テレ・テレ朝)とネット配信(TVer・U-NEXT・Hulu・ABEMA)
 DEAN & DELUCAのチャリティートートバッグ2026|先行販売の抽選は10月29日17時まで、発売は11月1日。アプリでのエントリーと当日の時間








コメント