この記事にはアフィリエイト広告(PR)を含みます。
副業の申告を調べると、必ず「青色申告」と「白色申告」が出てきます。控除の金額だけを見ると青色が得に見えますが、青色は誰でも選べるものではなく、事前の申請が要る制度です。しかも、申請すれば必ず通るわけでもありません。副業の収入が事業所得として扱えるかという入口があり、ここでつまずくと、そもそも青色申告の土俵に乗れません。
この記事では、青色と白色の違いを表で整理したうえで、副業で青色にするための条件、開業届と青色申告承認申請書の期限、そして「いま何月なら、どの年分から青色にできるのか」を確認します。数字・期限はすべて2026年9月21日時点で国税庁・財務省・法令の公式ページで確認したものです。
結論|青色にできるかどうかは「帳簿を付けているか」でほぼ決まる
青色申告ができるのは不動産所得・事業所得・山林所得のある人だけです(所得税法143条)。副業の収入が雑所得なら、申請しても青色にはなりません。そして事業所得と雑所得の分かれ目として国税庁が示しているのが、取引を記録した帳簿書類を保存しているかどうかです。つまり「帳簿を付ける → 事業所得になりやすい → 青色が使える → 控除が増える」という順番で、出発点は帳簿にあります。期限は2つ。青色申告承認申請書は3月15日(開業した年は開業から2か月以内)、開業届はその年分の確定申告期限までです。
マネーフォワード クラウド確定申告の無料で試せる期間と料金プランは、公式サイトで確認できます。

あわせて読みたい:副業の確定申告に使う会計ソフトの選び方|freee・マネーフォワード・弥生を比べる前に決める3つのこと
青色申告と白色申告は、制度として何が違うのか
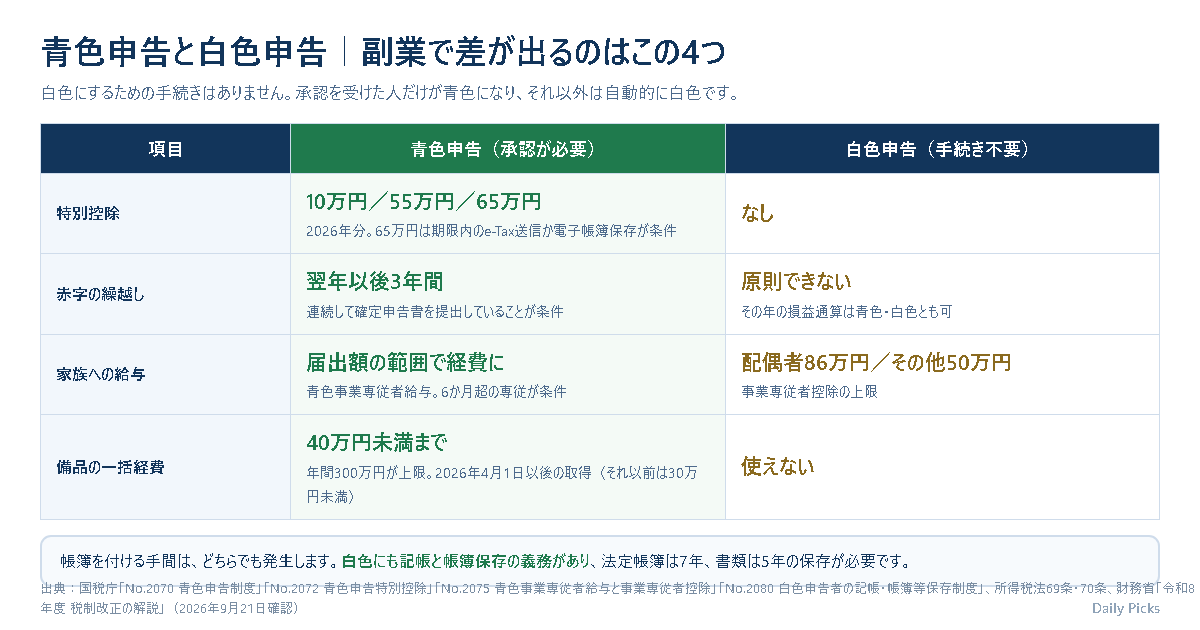
まず前提として、白色申告は「申請しない人の申告」です。白色にするための手続きはありません。税務署長の承認を受けた人だけが青色の申告書を使え、それ以外は自動的に白色になります(所得税法143条)。違いを国税庁のタックスアンサーと所得税法で並べると、次のようになります。
| 項目 | 青色申告 | 白色申告 |
|---|---|---|
| 事前の手続き | 青色申告承認申請書の提出と税務署長の承認が必要 | 不要(手続きそのものがない) |
| 対象になる所得 | 不動産所得・事業所得・山林所得のみ | すべての所得 |
| 特別控除 | 10万円/55万円/65万円(2026年分) | なし |
| 記帳の方法 | 正規の簿記(複式簿記)が原則。簡易な記帳も可 | 簡易な方法による記帳でよい |
| 申告書に添付する書類 | 貸借対照表・損益計算書など(青色申告決算書) | 収支内訳書など |
| 赤字の繰越し | 純損失を翌年以後3年間繰り越せる | 原則不可(変動所得・被災事業用資産の損失は別) |
| 赤字の繰戻し | 前年も青色なら、前年分の所得税の還付を請求できる | 不可 |
| 家族への給与 | 青色事業専従者給与(届出額の範囲で相当額を経費に) | 事業専従者控除(配偶者86万円、その他50万円が上限) |
| 30万円・40万円の備品 | 少額減価償却資産の特例で一括経費にできる | 使えない |
| 貸倒引当金 | 年末の貸金の5.5%以下を一括評価で繰入可(金融業は3.3%) | 個別評価のみ |
| 税務署の更正 | 帳簿書類を調査したうえでなければできず、通知書に理由の付記が要る | その制限はない |
| 推計課税 | 青色申告書に係る不動産・事業・山林所得は対象外 | 対象になりうる |
| 帳簿の保存 | 原則7年(書類によっては5年) | 法定帳簿7年、任意帳簿・書類5年 |
効いてくる順番は「特別控除 → 赤字の繰越し → 備品の経費化」
表の項目は多いのですが、副業規模で実際に差が出るのは上から3つに絞られます。
いちばん大きいのが青色申告特別控除です。2026年分(令和8年分)は、複式簿記で記帳して貸借対照表・損益計算書を添付し、期限内に確定申告書を提出すると55万円。これに加えて期限内のe-Tax送信か、優良な電子帳簿の要件を満たした電子帳簿保存(+届出書)を行うと65万円になります。要件に当てはまらない青色申告者は10万円です(国税庁 No.2072)。
次が赤字の繰越しです。ここは誤解が多いところなので、2つに分けて考えてください。
- 損益通算(その年のうちに相殺する)…事業所得の赤字を給与所得などから差し引くのは、所得税法69条の損益通算です。青色でも白色でもできます
- 純損失の繰越し(翌年以後に持ち越す)…相殺しきれなかった赤字を翌年以後3年間持ち越せるのは、所得税法70条1項が「その年分の所得税につき青色申告書を提出している年に限る」としているため、青色だけです
副業の初年度は、機材やソフトの費用が先に出て赤字になることがあります。その赤字を翌年以降に使いたいなら青色が要る、という関係です。なお繰越控除を受けるには、赤字が出た年に確定申告書を提出し、その後も連続して確定申告書を提出していることが条件です(所得税法70条4項)。1年でも出し忘れると使えません。
3つ目が少額減価償却資産の特例です。10万円以上の備品は本来、耐用年数にわたって分割して経費にします。この特例を使える青色申告者は、その年に使い始めた分を合計300万円までその年の経費にできます。対象になる取得価額は、令和8年度税制改正で30万円未満から40万円未満に引き上げられました。適用されるのは令和8年(2026年)4月1日以後に取得したもので、それ以前の取得は従来どおり30万円未満です。適用期限も令和11年3月31日まで3年延長されています(財務省「令和8年度 税制改正の解説」)。パソコンやカメラを買う副業では、実額としてはこれがいちばん大きく動くこともあります。
白色にも記帳と帳簿保存の義務がある
「白色なら帳簿は要らない」というのは、いまは誤りです。国税庁 No.2080 のとおり、不動産所得・事業所得・山林所得のある人は全員が記帳制度と記録保存制度の対象で、所得税の申告が必要ない人も含まれます。保存期間は、収入金額や必要経費を記載した法定帳簿が7年、それ以外の任意帳簿・請求書・領収書などが5年です。
「白色だから楽」という差は、簡易な方法で記帳してよい点と、決算書が収支内訳書で済む点に縮んでいます。帳簿を付ける手間自体は、どちらを選んでも発生します。
副業で青色申告にできる条件
入口は「その収入が事業所得かどうか」
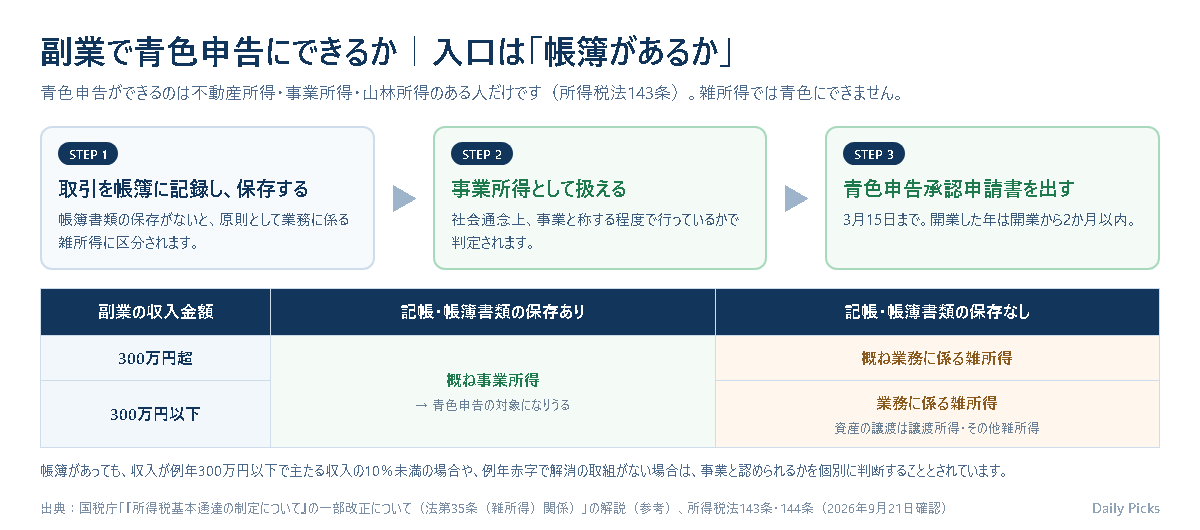
所得税法143条は、青色申告ができるのを不動産所得、事業所得または山林所得を生ずべき業務を行う居住者と定めています。副業の収入が雑所得に区分されるなら、青色申告承認申請書を出しても青色にはなりません。ここが最初の関門です。
では事業所得と雑所得はどこで分かれるのか。所得税基本通達35-2の(注)は、まず社会通念上事業と称するに至る程度で行っているかで判定するとしたうえで、その所得に係る取引を記録した帳簿書類の保存がない場合(収入金額が300万円を超え、かつ事業所得と認められる事実がある場合を除く)は業務に係る雑所得に該当することに留意する、としています。
国税庁がこの通達の解説に載せている区分のイメージは、次のとおりです。
| 収入金額 | 記帳・帳簿書類の保存あり | 記帳・帳簿書類の保存なし |
|---|---|---|
| 300万円超 | 概ね事業所得(注) | 概ね業務に係る雑所得 |
| 300万円以下 | 業務に係る雑所得 ※資産の譲渡は譲渡所得・その他雑所得 |
注目したいのは、収入300万円以下でも、帳簿を付けて保存していれば「概ね事業所得」の側に入るという点です。副業の規模が小さいから事業所得にできない、という単純な線引きではありません。
ただし解説には、帳簿を保存していても個別に判断される場合として次の2つが挙げられています。
- 収入金額が僅少と認められる場合…例えばその所得の収入金額が、例年(概ね3年程度)300万円以下で、かつ主たる収入に対する割合が10%未満の場合
- 活動に営利性が認められない場合…その所得が例年赤字で、かつ赤字を解消するための取組を実施していない場合
会社員が副業をしている場合、「主たる収入」は給与です。年収500万円の人の副業収入が年30万円なら、割合は6%で10%を下回ります。この2つに当たると、帳簿があっても事業所得かどうかは個別判断になります。帳簿は必要条件であって、十分条件ではないと理解しておくのが安全です。
会社員であること自体は、青色申告の妨げにならない
所得税法143条に「給与所得者を除く」といった条件はありません。会社に勤めながら事業所得を生ずべき業務を行っていれば、青色申告の承認を受けられます。給与から源泉徴収されていることや、年末調整を受けていることも、青色の可否とは別の話です。
なお、副業でそもそも確定申告が必要になるのはどこからか(給与・退職以外の所得が20万円を超えるか、20万円以下でも住民税の申告は残るか)は、副業の確定申告はいくらから?20万円の条件と住民税の申告で整理しています。申告義務の有無と、青色にするかどうかは別々に判断する項目です。
出す書類と期限|開業届は「1か月以内」ではなくなった
開業届の期限は、その年分の確定申告期限まで
個人事業の開業・廃業等届出書、いわゆる開業届です。長く「事業の開始から1か月以内」と案内されてきましたが、現在の所得税法229条は「その事実があつた日の属する年分の所得税に係る確定申告期限までに」提出すると定めています。国税庁の手続案内「A1-5 個人事業の開業届出・廃業届出等手続」も、2026年9月21日時点で「事業の開始等の事実があった日の属する年分の確定申告期限までに提出してください」と表記しています。
この表記は最近変わったものです。インターネットアーカイブに残る同じページの2025年6月26日時点の保存版は「事業の開始等の事実があった日から1月以内に提出してください」でした。いまも「1か月以内」と書かれた解説記事が多いので、開業から1か月を過ぎていても慌てる必要はありません。2026年中に開業したなら、期限は2027年3月15日です(土日祝に当たる場合はその翌日)。
期限が緩んでも、先に出す理由はある
開業届の期限は確定申告期限まで延びましたが、青色申告承認申請書の期限は変わっていません。開業した年に青色にしたいなら、そちらは開業から2か月以内です。実務上は2枚をまとめて出すことになるので、開業届だけを後回しにする意味はあまりありません。
青色申告承認申請書は3月15日、開業した年は2か月以内
所得税の青色申告承認申請書の提出期限は、所得税法144条と国税庁 No.2070 のとおりです。
- 原則…青色申告の承認を受けようとする年の3月15日まで
- その年1月16日以後に新たに業務を開始した場合…業務を開始した日から2か月以内
「その年の3月15日まで」という書き方が分かりにくいので、具体的に置き換えます。2026年分(2027年2月~3月に申告する分)を青色にしたいなら、期限は2026年3月15日でした。2027年分を青色にしたいなら2027年3月15日です。申告の直前に出しても間に合いません。申告したい年の3月15日である点に注意してください。
2026年9月に副業を始めるなら、いつから青色にできるか
この記事を読んでいる時点から逆算すると、次の3パターンに分かれます。
| あなたの状況 | 2026年分(令和8年分) | 青色申告承認申請書の期限 |
|---|---|---|
| 2026年3月15日までに申請書を出している | 青色で申告できる | 提出済み |
| 2026年9月以降に副業を開始する | 青色で申告できる | 業務を開始した日から2か月以内 |
| 2026年の前半に開始済みで、2か月以内に出していない | 白色で申告する | 2027年分から青色。期限は2027年3月15日 |
2番目のパターンは見落とされがちです。これから副業を始める人は、2026年分から青色にできます。3月15日を過ぎているから来年から、と考える必要はありません。一方、3番目に当たる場合は2026年分を白色で申告し、2027年分から青色に切り替えます。開業日をさかのぼって書くのは避けてください。開業日は実際に業務を開始した日であり、帳簿や入金の記録と矛盾します。
承認の通知は届かないことがある(みなし承認)
申請書を出したあと、承認の通知が来ないので不安になる、という話があります。所得税法147条は、承認を受けようとする年の12月31日までに承認または却下の処分がなかったときは、その日に承認があったものとみなすと定めています(その年11月1日以後に業務を開始した場合は翌年2月15日)。通知が来ないまま年を越した場合は、承認されたものとして扱われます。なお却下されるのは、帳簿書類の備付け・記録・保存が定めに従っていない場合、帳簿に隠蔽・仮装があると認められる相当の理由がある場合、取消し・取りやめから1年以内に申請した場合です(所得税法145条)。
家族に給与を払うなら、もう1枚
生計を一にする配偶者や親族に副業を手伝ってもらい、給与を払って経費にしたい場合は「青色事業専従者給与に関する届出書」が別に要ります。提出期限は、必要経費に算入しようとする年の3月15日(その年1月16日以後に事業を開始した場合や新たに専従者がいることとなった場合は、その日から2か月以内)です(国税庁 No.2075)。
専従者と認められるのは、その年12月31日時点で15歳以上、かつその年を通じて6か月を超える期間、専らその事業に従事している人です。週末だけ手伝ってもらう形では「専ら従事」の要件を満たしません。白色の事業専従者控除(配偶者86万円、その他の親族50万円)も同じく6か月超の専従が条件で、専従者になった人は同一生計配偶者や扶養親族にはなれません。
青色を選んだあと、実際に続く作業
承認を受けるのは入口で、控除を受け取るのは別の作業です。国税庁 No.2072 の要件を、やることの順に並べ直すとこうなります。
- 複式簿記で記帳する…日々の取引を、正規の簿記の原則に従って整然と明瞭に記録する
- 貸借対照表と損益計算書を作る…その記帳に基づいて青色申告決算書を組み立てる
- 期限内に提出する…翌年3月15日までに、決算書を添付した確定申告書を提出する
- e-Taxで送信する…65万円にするなら、上の書類を期限までにe-Taxで送信する(または優良な電子帳簿の要件を満たす電子保存+届出書)
還付申告をする人であっても、55万円・65万円の控除を受けるには確定申告期限(翌年3月15日)までの提出が要ります(No.2072 注4)。「還付だから遅れても大丈夫」は通用しません。
2027年分からは65万円・75万円に上がるが、e-Taxが必須になる
令和8年度税制改正で青色申告特別控除が見直されました。財務省「令和8年度 税制改正の解説」(租税特別措置法等(所得税関係)の改正)によれば、内容は次のとおりで、適用は令和9年分(2027年分)以後の所得税、令和8年分以前は従前どおりです(改正法附則33)。
| 記帳・提出の方法 | 2026年分まで | 2027年分から |
|---|---|---|
| 複式簿記+期限内提出 | 55万円 | ―(期限内のe-Tax送信が必須に) |
| 複式簿記+期限内のe-Tax送信 | 65万円 | 65万円 |
| 複式簿記+e-Tax送信+優良な電子帳簿保存 | 65万円(e-Taxか電子帳簿保存のどちらか) | 75万円(両方が必要) |
| 簡易簿記 | 10万円 | 10万円(前々年分の事業所得に係る収入金額が1,000万円超の人は対象外) |
金額だけ見ると引き上げですが、実質はe-Taxが適用要件に組み込まれた改正です。紙で提出して55万円、という選択肢は2027年分からなくなります。副業の規模なら10万円控除の除外(収入1,000万円超)に当たることはまずないので、影響するのは紙で出していた人です。会計ソフト側の対応は、副業の確定申告に使う会計ソフトの選び方で3社の料金と合わせて整理しています。
複式簿記とe-Taxに対応したプランは、マネーフォワード クラウド確定申告の公式サイトで確認できます。
承認は取り消されることがある
青色申告の承認を受けたあとも、帳簿書類の備付け・記録・保存が財務省令の定めに従って行われていない場合、税務署長の指示に従わなかった場合、帳簿に隠蔽・仮装や真実性を疑うに足りる相当の理由がある場合には、その年までさかのぼって承認を取り消されることがあります(所得税法150条)。取り消されると、提出済みの青色申告書は青色申告書以外の申告書とみなされます。申請書を出すことと、帳簿を維持し続けることはセットです。
青色にしない方がいい場合もある
ここまで青色の利点を並べましたが、全員に向いているわけではありません。次のような場合は、白色のままか、青色でも10万円控除にとどめる判断が現実的です。
- 所得が小さく、控除枠を使い切れない…青色申告特別控除は、控除前の不動産所得・事業所得の金額が上限です(No.2072 注2)。所得が20万円なら、55万円の枠があっても控除されるのは20万円までです
- 赤字が出る見込みも、家族への給与もない…繰越しや専従者給与を使わないなら、青色の利点は特別控除にほぼ絞られます
- 収入が僅少で、事業所得と認められるか怪しい…例年300万円以下かつ主たる収入の10%未満に当たるなら、無理に事業所得として申告するより、雑所得のまま正確に申告する方が安全です
- 複式簿記を続けられる見通しがない…承認の取消しリスクを抱えるくらいなら、簡易簿記で10万円控除を確実に取る方が結果は良くなります
判断の順番としては、「青色にするか」ではなく「帳簿をどこまで付けられるか」から考えると迷いにくくなります。
よくある質問
青色申告承認申請書を出したのに、事業所得と認められなかったらどうなる?
申請書の提出は、その業務が事業所得を生ずべきものであることを税務署が保証するものではありません。承認を受けていても、実際の所得が雑所得に区分されるなら、その所得について青色申告特別控除などの特典は使えません。事業所得と雑所得の区分は、所得税基本通達35-2の考え方に沿って、社会通念と帳簿書類の保存状況から判定されます。線引きが微妙な規模なら、申告前に所轄の税務署へ相談してください。
白色で申告していたのを青色に変えたい
青色にしたい年の3月15日までに、青色申告承認申請書を提出します。2026年分をすでに白色で申告する前提であれば、2027年分からの切り替えになり、期限は2027年3月15日です。過去の年分にさかのぼって青色にすることはできません。
赤字なら確定申告しなくてもいい?
純損失の繰越控除を使うつもりなら、申告は必要です。所得税法70条4項は、赤字が生じた年分の確定申告書を提出し、その後において連続して確定申告書を提出している場合に限り繰越控除を適用するとしています。赤字の年に申告しない、あるいは翌年に黒字が出なかったからと申告を飛ばすと、繰越しは途切れます。
青色申告をやめたくなったら
取りやめようとする年分の確定申告期限までに「所得税の青色申告の取りやめ届出書」を提出します(所得税法151条、国税庁 No.2070)。ただし、取消しや取りやめの日から1年以内に再び申請すると、却下される場合があります(所得税法145条3号)。気軽に往復するものではない、と考えておくのが無難です。
まとめ
副業で青色申告を考えるときの順番は、次の3つです。
- その収入は事業所得か…青色申告ができるのは不動産・事業・山林所得だけ。帳簿を付けて保存することが、事業所得側へ寄せる最大の材料になる
- 期限に間に合うか…青色申告承認申請書は申告したい年の3月15日、開業した年は開業から2か月以内。開業届はその年分の確定申告期限まで(2025年までの「1か月以内」から変わっている)
- 複式簿記とe-Taxを続けられるか…2026年分は65万円、2027年分からは65万円・75万円のいずれもe-Taxが要件。続かないなら10万円控除か白色でよい
これから副業を始める人は、2026年分から青色にできます。すでに今年の前半から始めていて2か月の期限を過ぎているなら、2026年分は白色で正確に申告し、2027年3月15日までに申請書を出して2027年分から青色にする——この2択で考えれば判断はつきます。
関連して読みたい記事
- 副業の確定申告はいくらから?20万円の条件と住民税の申告、会社員がやること|申告が必要になる20万円の目安と、住民税の申告の扱いを詳しく確認できます
マネーフォワード クラウド確定申告の無料お試しの条件は、公式サイトで確認できます。
この記事は制度の一般的な説明です。ご自身の副業がどの所得区分になるか、青色申告の承認を受けられるか、どの控除が使えるかといった個別の判断は、所轄の税務署または税理士にご確認ください。
関連して読みたい記事
- 在宅の副業・個人事業で家事按分するとき|家賃・電気代・通信費を経費にする割合の出し方:青色申告の承認を受けると、家事関連費の按分の要件がどう変わるかをまとめています。
- 年末調整の書き方2026|3枚の申告書の見分け方と、令和8年分で変わった点(扶養は年収136万円まで):本業が給与の会社員なら、年末調整の申告書の書き方もあわせて確認できます。
参考情報・出典
- 国税庁|No.2070 青色申告制度
- 国税庁|No.2072 青色申告特別控除
- 国税庁|No.2075 青色事業専従者給与と事業専従者控除
- 国税庁|No.2080 白色申告者の記帳・帳簿等保存制度
- 国税庁|No.2090 新たに事業を始めたときの届出など
- 国税庁|No.2100 減価償却のあらまし
- 国税庁|A1-5 個人事業の開業届出・廃業届出等手続
- 国税庁|A1-8 所得税の青色申告承認申請手続
- 国税庁|個人で事業を行っている方の記帳・帳簿等の保存について
- 国税庁|「所得税基本通達の制定について」の一部改正について(法第35条(雑所得)関係)(PDF)
- e-Gov法令検索|所得税法(69条・70条・143条~151条・155条・156条・229条)
- 財務省|令和8年度 税制改正の解説(租税特別措置法等(所得税関係)の改正)
- インターネットアーカイブ|A1-5 個人事業の開業届出・廃業届出等手続(2025年6月26日保存版)
制度の内容・期限は2026年9月21日に国税庁・財務省・e-Gov法令検索の各ページで確認したものです。税制は改正されることがあるため、実際の申請・申告の前に最新の情報をご確認ください。
⚡ いま読まれているトレンド
 ドコモ「あんしんフィルター」の障害が続く|設定が変えられない・アプリが使えないときの対処(Androidは窓口で暫定案内、iPhoneはプロファイル削除)
 日本シリーズ2026はどこで見られる?|第2戦〜第7戦のテレビ(TBS・NHK BS・日テレ・テレ朝)とネット配信(TVer・U-NEXT・Hulu・ABEMA)
 DEAN & DELUCAのチャリティートートバッグ2026|先行販売の抽選は10月29日17時まで、発売は11月1日。アプリでのエントリーと当日の時間








コメント