この記事は2026年10月10日に内容を更新しました。賃金要件の撤廃は2026年10月1日に施行され、日本年金機構が同日付で「撤廃されました」と公表しています。
パートやアルバイトで働く人の社会保険(健康保険・厚生年金保険)の加入条件が、2026年10月1日に変わりました。これまで「106万円の壁」と呼ばれてきた月額8.8万円以上という賃金の条件がなくなりました。
日本年金機構は10月1日付で、「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」というお知らせを公表しました。根拠は令和7年年金制度改正法(令和7年法律第74号)で、施行の日は2026年9月11日付の官報に載った政令(令和8年政令第275号)で定められていたものです。
この記事では、10月1日に何が変わり、何が変わらなかったのかを、厚生労働省・日本年金機構・協会けんぽなどの公式情報をもとに整理します。扶養の「130万円」や、税金の「103万円・160万円」との違い、「200万人が新たに加入する」という数字の読み方、撤廃の直前に行われた調査から見える働き方の動きもあわせて説明します。
あわせて読みたい:固定費の見直しガイド|ネット・電気・ガス・保険・スマホを効果の大きい順に
結論:10月1日に変わったこと・変わらなかったこと
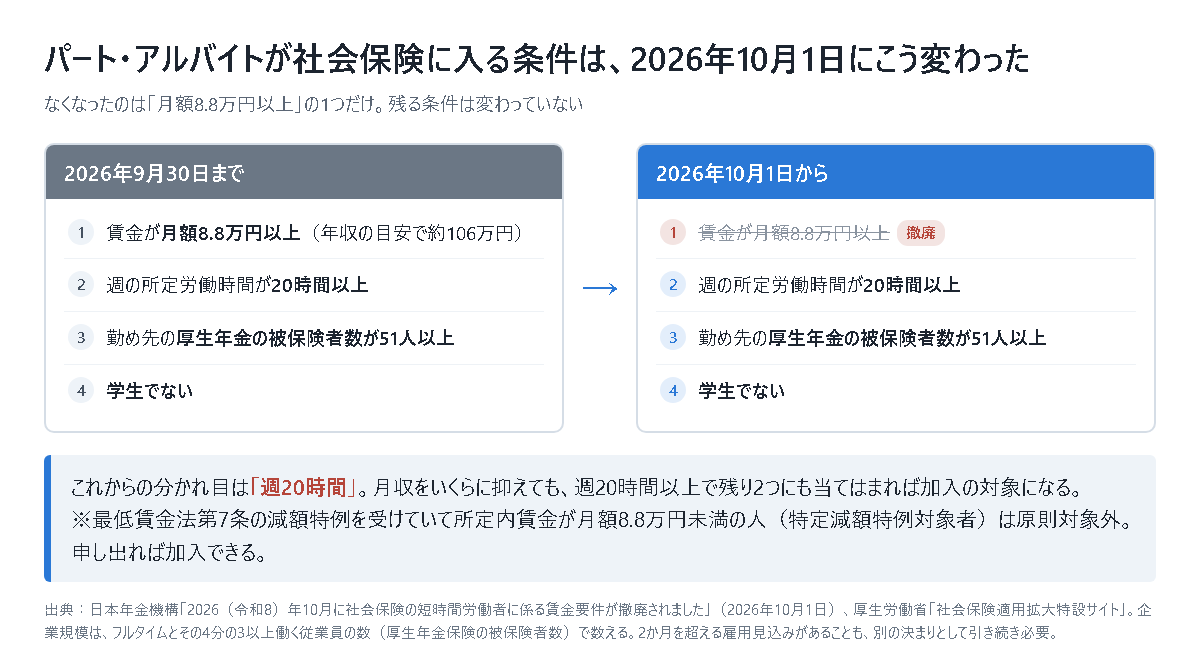
- 変わったこと:月額8.8万円(年収の目安で約106万円)以上という賃金の条件がなくなった。月収がいくらでも、ほかの条件を満たせば加入の対象になる
- 変わらなかったこと:週の所定労働時間が20時間以上、2か月を超えて働く見込みがある、学生でない、勤め先の規模の条件(厚生年金の被保険者数51人以上など)は残っている
- これから変わること:勤め先の規模の条件は、2027年10月から2035年10月にかけて段階的に小さくなる
- 別の話:家族の扶養に入れるかの「130万円」、所得税の「103万円・160万円」は、今回の改正とは別の基準
10月1日に何が変わったのか:賃金の条件(月額8.8万円)の撤廃
これまで、勤め先の規模などの条件を満たす職場で働くパートの人は、次の条件をすべて満たすと、社会保険に加入することになっていました。その一つが「所定内賃金が月額8.8万円以上」という条件です。8.8万円を12か月分にすると約106万円になるため、「106万円の壁」と呼ばれてきました。
2025年6月に成立した年金制度の改正法で、この賃金の条件をなくすことが決まりました。厚生労働省の案内では、撤廃の時期は「法律の公布から3年以内で、全国の最低賃金が1,016円以上となることを見極めて判断」するとされていました。
厚生労働省のチラシによると、2025年度の地域別最低賃金は、すべての都道府県で時給1,016円を超えました。時給1,016円で週20時間働くと、月額はおよそ8.8万円になります。つまり、最低賃金以上で週20時間以上働く人は、すでに賃金の条件を自動的に満たす状態になっていました。今回の撤廃は、この状況を制度に反映したものといえます。
なお、最低賃金法第7条の最低賃金減額の特例許可を受けている人で、所定内賃金が月額8.8万円未満の人(特定減額特例対象者)は、日本年金機構の10月1日付のお知らせによると「原則として社会保険の加入対象外」です。ただし、この人たちは申し出れば社会保険に加入できます。撤廃後も「月額8.8万円」という数字が残っているのは、この場面だけです。
10月以降も残る加入の条件
賃金の条件がなくなっても、ほかの条件は残ります。日本年金機構の10月1日付のお知らせは、残る要件として「労働時間要件(週の所定労働時間が20時間以上であること)」「企業規模要件(勤め先が従業員数51人以上の企業であること)」「学生ではないこと」の3つを挙げています。これに、2か月を超えて雇われる見込みがあることという、短時間労働者に限らない決まりが加わります。2026年10月10日時点で、日本年金機構と厚生労働省のページで確認できる条件は次のとおりです。
| 条件 | 内容 | 確認のポイント |
|---|---|---|
| 働く時間 | 週の所定労働時間が20時間以上 | 契約書や労働条件通知書の時間で見る |
| 働く期間 | 2か月を超えて雇用される見込みがある | 更新の予定や実績も含めて判断される |
| 身分 | 学生でない | 定時制・通信制などは対象になる場合がある |
| 勤め先の規模 | 厚生年金の被保険者数が51人以上(2027年9月まで) | 2027年10月から2035年10月にかけて段階的に縮小 |
| 賃金 | 2026年10月1日に撤廃済み |
週20時間は「所定労働時間」で見る
週20時間は、雇用契約などで決められた「所定労働時間」で判断します。厚生労働省の案内でも、契約上の週の所定労働時間が20時間以上であれば加入することになると説明されています。日本年金機構のQ&Aでは、契約上は20時間未満でも、実際の労働時間が続けて20時間以上になった場合の扱いも取り上げられています。残業が多い状態が続いている人は、勤め先に扱いを確認すると安心です。
2か月を超える見込み
厚生労働省のQ&Aによると、契約期間が2か月以内でも、「更新が予定されている」または「同じ条件で雇われた人が更新された実績がある」場合は、2か月を超える見込みがあるとして加入の対象になります。
学生の扱い
通常の学生は対象外です。ただし、厚生労働省のQ&Aでは、定時制課程や通信制課程に在学する人、社会人大学院生などは対象になる場合があると説明されています。
勤め先の規模
日本年金機構のページでは、2026年10月10日時点の規模の条件を「厚生年金保険の被保険者数51人以上」としています。数えるのはパートを含む全員ではなく、厚生年金に加入している人の数です。自分の勤め先が対象かどうかは、日本年金機構の「事業所検索システム」でも調べられます。
勤め先の規模の条件は、これから段階的に小さくなる
今回の改正では、勤め先の規模の条件も、約10年かけて段階的に縮小・撤廃されることになっています。日本年金機構と厚生労働省のページで確認できる日程は次のとおりです。
| 時期 | 対象となる勤め先(厚生年金の被保険者数) | 新たに対象になる短時間労働者(厚生労働省の見込み) |
|---|---|---|
| 2024年10月〜(現在) | 51人以上(50人超) | ここまでの適用拡大で約107万人(実績値) |
| 2027年10月から | 36人以上(35人超) | 約10万人 |
| 2029年10月から | 21人以上(20人超) | 約15万人 |
| 2032年10月から | 11人以上(10人超) | 約20万人 |
| 2035年10月から | 10人以下も含め、すべての企業 | 約25万人 |
厚生労働省年金局・保険局の資料では、2016年から2024年までの適用拡大で対象になった短時間労働者を約107万人(実績値)としています。2027年10月から2035年10月までの4段階で新たに対象になるのは、合わせて約70万人の見込みです。また、厚生労働省のページでは、個人事業所について、2029年10月の施行時点ですでにある事業所は当分の間対象外と説明されています。
自分の勤め先がいつから対象になるかは、厚生労働省の「社会保険適用拡大特設サイト」で、従業員数を選ぶだけで確かめられます。1〜10人なら2035年10月、11〜20人なら2032年10月、21〜35人なら2029年10月、36〜50人なら2027年10月、51人以上ならすでに対象、という案内が出ます。ここでいう従業員数は、フルタイムとその4分の3以上の時間で働く人の数(厚生年金保険の被保険者数)で、法人の場合は法人全体で数えます。※上の時期を待たなくても、労使の合意にもとづいて加入することはできます。
小さな会社で新たに加入する人の負担をおさえる仕組みも用意されています。厚生労働省の資料では、適用拡大の対象になる比較的小規模な企業で働く短時間労働者について、3年間、本人の保険料の負担割合を下げられる特例が設けられます。事業主が労使折半を超えて負担した分は、制度として支援されます。標準報酬月額ごとの割合は次のとおりです。
| 標準報酬月額(年額換算) | 本人の負担割合 |
|---|---|
| 8.8万円(106万円) | 50% → 25% |
| 9.8万円(118万円) | 50% → 30% |
| 10.4万円(125万円) | 50% → 36% |
| 11万円(132万円) | 50% → 41% |
| 11.8万円(142万円) | 50% → 45% |
| 12.6万円(151万円) | 50% → 48% |
| 13.4万円(161万円) | 50%(軽減なし) |
3年目は軽減の割合が半分になります。これらの措置は、まだ適用拡大の対象になっていない事業所が、任意で短時間労働者を加入させる場合にも使えるとされています。自分が当てはまるかどうかは、勤め先に確認してください。
「200万人が新たに加入する」という数字の読み方
今回の改正について「新たに約200万人が厚生年金に加入する」と説明されることがあります。この数字の出どころは、2024年7月3日の社会保障審議会年金部会(第16回)に出された資料です。そこでは、適用拡大をどこまで広げるかの選択肢ごとに、将来の年金の水準を試算しています。
- 企業規模要件の廃止と、5人以上の個人事業所の非適用業種の解消を行う場合…約90万人
- これに加えて、短時間労働者の賃金要件の撤廃、または最低賃金の引上げによって同等の効果が得られる場合…約200万人
- さらに5人未満の個人事業所も適用事業所とする場合…約270万人
- 所定労働時間が週10時間以上のすべての被用者を適用する場合…約860万人
つまり「約200万人」は、企業規模要件の撤廃まで含めて全部終わった状態を指す数字です。しかも、試算の都合で「2027年10月にまとめて実施した場合」として計算されたものです。2026年10月1日の賃金要件の撤廃だけで200万人が加入する、という意味ではありません。
賃金要件の撤廃だけで何人増えるかという数字は、厚生労働省の資料には示されていません。最低賃金が1,016円以上の地域では週20時間働けば自動的に月額8.8万円に届くため、撤廃によって新しく対象になる人は、もともと限られているからです。
「106万円」「130万円」「103万円・160万円」の違い
「年収の壁」という言葉には、いくつかの別々の基準がまじっています。今回なくなるのは、このうち「106万円」だけです。
| 呼び方 | 何の基準か | 2026年10月10日時点の扱い |
|---|---|---|
| 106万円 | 勤め先で社会保険に加入するかどうか(月額8.8万円の賃金の条件) | 2026年10月1日に撤廃済み。以後は週20時間などの条件で判断 |
| 130万円 | 家族の健康保険の扶養(被扶養者)に入れるかどうか | 年収130万円未満が基本。60歳以上や障害のある人は180万円未満、19歳以上23歳未満は150万円未満 |
| 103万円 | 以前の、所得税がかかり始める給与収入の目安 | 2025年の税制改正で見直し |
| 160万円 | 2025年分の所得税がかかり始める給与収入の目安 | 基礎控除(最大95万円)+給与所得控除の最低保障額(65万円) |
| 178万円 | 2026年分の所得税の課税最低限の目安 | 2026年度税制改正で引き上げ(特例を含む) |
「130万円」は、厚生労働省の「年収の壁」への対応ページで説明されている、扶養に入れるかどうかの基準です。勤め先で社会保険に加入した人は、自分が被保険者になるため、扶養からは外れます。一方で、週20時間未満で働く人や、規模の条件を満たさない職場で働く人は、引き続き「130万円」が目安になります。
同じページでは、一時的に収入が増えても、事業主の証明があれば原則2回まで扶養を続けられる仕組みや、労働契約の内容から見込まれる年収で判断する仕組みも紹介されています。
税金の基準は、社会保険とはまったく別の仕組みです。国税庁の案内によると、2025年分からは基礎控除が所得に応じて最大95万円に、給与所得控除の最低保障額が65万円に引き上げられました。さらに、財務省の「令和8年度税制改正の大綱の概要」では、2026年分から基礎控除の本則を4万円引き上げ、特例の上乗せとあわせて、課税最低限を178万円まで引き上げるとしています。住民税は別の基準で計算されるため、ここでは扱いません。
保険料と手取りのイメージ(仮の数字です)
社会保険に加入すると、給料から保険料が引かれます。保険料は「標準報酬月額」という区切りのよい金額に料率をかけて決まり、会社と本人が半分ずつ負担します。料率は次のとおりです(2026年10月10日時点で公式ページを確認)。
- 厚生年金保険料率:18.3%(日本年金機構。2017年9月分から固定)
- 健康保険料率:都道府県ごとに異なる。協会けんぽの2026年度は、東京都9.85%、埼玉県9.67%(2026年3月分から)
- 介護保険料率:1.62%(協会けんぽ。40〜64歳の人が対象)
- 子ども・子育て支援金率:0.23%(協会けんぽ。2026年4月分から)
以下は、あくまで仮の例です。協会けんぽの東京都の保険料額表をもとに、39歳以下(介護保険料なし)の人の月々の本人負担を計算しました。
| 項目 | 仮の例(月給10万円の場合) |
|---|---|
| 標準報酬月額 | 98,000円(報酬月額93,000円以上101,000円未満の区分) |
| 健康保険料(本人分) | 約4,826円(98,000円×9.85%÷2) |
| 子ども・子育て支援金(本人分) | 約113円(98,000円×0.23%÷2) |
| 厚生年金保険料(本人分) | 8,967円(98,000円×18.3%÷2) |
| 本人負担の合計 | 約13,906円 |
この例では、月給のおよそ14%が社会保険料として引かれます。実際の金額は、住んでいる都道府県、年齢(40歳以上は介護保険料が加わる)、通勤手当などを含めた報酬の額によって変わります。雇用保険料や税金はこの表に含めていません。
厚生労働省の社会保険適用拡大特設サイトには「手取りかんたんシミュレーター」があり、自分の条件で手取りの変化を試算できます。数字で判断したいときは、こちらを使うと便利です。
将来の年金はどう変わるか
勤め先で社会保険に加入すると、国民年金(基礎年金)に加えて、厚生年金を受け取れるようになります。いわゆる「2階建て」の年金です。厚生労働省の特設サイトでは、40年加入した場合の基礎年金は年額847,200円(2026年度の額)で、そこに厚生年金が上乗せされると説明されています。
日本年金機構によると、老齢厚生年金のうち報酬比例部分は、2003年4月以後の期間について「平均標準報酬額×5.481/1000×被保険者期間の月数」で計算します。受け取るには、老齢基礎年金の受給資格期間(10年以上)を満たし、厚生年金の加入期間が1か月以上あることが必要です。
たとえば、先ほどの仮の例(標準報酬月額98,000円)で1年間加入した場合、98,000円×5.481/1000×12か月で、年額およそ6,400円が上乗せされる計算です。10年間なら年額およそ6万4,000円になります。これは計算のしくみを示すための概算で、実際の額は賃金の再評価などで変わります。
老後の年金だけではありません。厚生労働省の特設サイトでは、加入のメリットとして次のものが挙げられています。
- 障害厚生年金:病気やけがで障害の状態と認定された場合に支給
- 遺族厚生年金:被保険者が亡くなった場合に遺族に支給
- 傷病手当金:業務外の病気やけがで会社を休んだ場合、4日目から通算1年6か月、給与の3分の2の金額
- 出産手当金:出産のために会社を休んだ場合、出産の日以前42日から出産の日後56日までの期間、給与の3分の2の金額
「壁」がなくなったあと、働く時間はどうなるか
撤廃の3週間前にあたる2026年9月11日に、シェアフル株式会社が全国の20代〜60代の男女16,992人にアンケートを行っています(2026年9月29日発表)。同社のアプリの利用者が対象の調査なので、働く人全体をそのまま代表するものではありませんが、回答数は多く、撤廃直前の受け止めが分かります。
- 「106万円の壁を意識して、はたらく時間や収入を抑えた経験はありますか」に「はい」と答えた人は69.0%。抑えた人が取った行動では「はたらく時間を減らした」が38.0%(複数回答)
- 「2026年10月に壁がなくなった場合、今後どのようなはたらき方を選びたいと思いますか」では「はたらく時間を増やしたい」が33.0%で最も多い
- ところが「実際に、はたらく時間を増やすことはできそうですか」と聞くと、「増やしたいが、難しいと思う」が35.0%で最も多くなる
- 増やすのが難しい理由(複数回答)は、育児59.0%、介護50.0%、家事50.0%、自分や家族の予定との調整36.0%
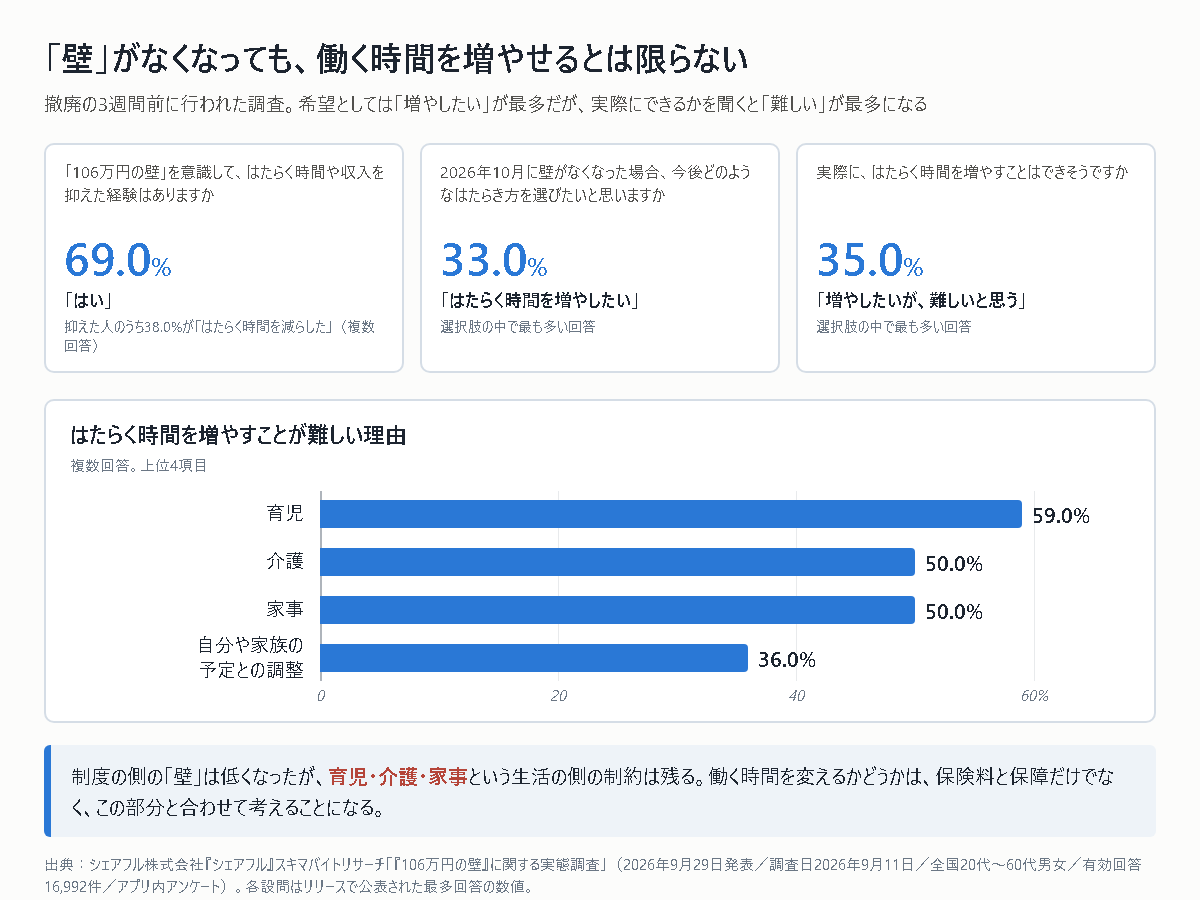
希望としては「増やしたい」が最も多い一方で、実際にできるかを聞くと「難しい」が最も多くなる、という結果です。理由の上位は育児・介護・家事で、いずれも制度を変えても自動的には解消しません。「壁がなくなったのだから働く時間を増やせる」という話にはなりにくい、ということです。
もう一つ、ビースタイルグループのしゅふJOB総研が2026年7月16日〜31日に行った調査(有効回答164件)では、最低賃金の上昇による影響として「時給単価が上がり年収が増える」が50.0%、「扶養枠など収入上限までに抑えるため、勤務時間を減らす」が31.1%でした。回答数が少ない調査なので幅をもって見る必要がありますが、時給が上がった分だけ働く時間を減らす、という動きがあることは押さえておいてよさそうです。
なお、ここでいう「収入上限」は、106万円ではなく、家族の健康保険の扶養に入れるかどうかの130万円や、勤め先の規模の条件のほうを指していることが多い点には注意してください。106万円という金額は、加入を判断する基準ではなくなりました。
自分が対象になるかを確かめる手順
- 雇用契約書や労働条件通知書で、週の所定労働時間を確認する(20時間以上か)
- 契約期間と更新の有無を確認する(2か月を超える見込みがあるか)
- 自分が学生にあたるかを確認する(定時制・通信制などは対象になる場合がある)
- 勤め先が規模の条件を満たすかを確認する(日本年金機構の事業所検索システムや、会社の担当者に聞く)
- 4つすべてに当てはまれば、10月1日以降は月収にかかわらず加入の対象になっている
- 当てはまらない場合は、家族の扶養の「130万円」などの基準が引き続き目安になる
勤め先から説明を受けるときの確認リスト
10月をはさんで、会社から加入について説明や案内があったかもしれません。これから案内がある場合も含めて、確かめておきたい点をまとめました。
- 自分がいつから加入になるのか(資格取得日)
- 契約上の週の所定労働時間は何時間か。今後、変える予定はあるか
- 標準報酬月額はいくらになるか。通勤手当は含まれるか
- 毎月の給料から引かれる保険料の見込み額
- 家族の扶養から外れる場合、家族の勤め先への届け出が必要か
- 小規模企業向けの保険料の負担軽減措置の対象になるか
- 働く時間を減らす提案があった場合、収入や保障がどう変わるか
働く時間を減らして加入を避けるか、加入して保障を得るかは、人によって判断が分かれます。手取りだけでなく、傷病手当金や将来の年金も含めて考えることが大切です。
よくある質問
Q.10月から年収106万円を超えなくても社会保険に入るのですか?
A.週の所定労働時間が20時間以上、2か月を超える雇用見込み、学生でない、勤め先の規模の条件をすべて満たす場合は、月収にかかわらず加入の対象になります。106万円という金額は、加入を判断する基準ではなくなりました。
Q.勤め先の従業員が50人以下なら、どうなりますか?
A.2026年10月10日時点の日本年金機構の案内では、規模の条件は「厚生年金の被保険者数51人以上」です。これを満たさない職場では、10月以降もすぐには加入の対象になりません。ただし、2027年10月から36人以上、2029年10月から21人以上、2032年10月から11人以上、2035年10月からはすべての企業と、対象は段階的に広がります。
Q.家族の扶養の「130万円」もなくなるのですか?
A.なくなりません。130万円は、家族の健康保険の扶養に入れるかどうかの基準で、今回の改正とは別のものです。厚生労働省の案内では、年収130万円未満(60歳以上や障害のある人は180万円未満、19歳以上23歳未満は150万円未満)が基本の基準とされています。
Q.保険料で手取りが減るのが心配です。どうすればよいですか?
A.厚生労働省の特設サイトにある「手取りかんたんシミュレーター」で、自分の条件で試算できます。あわせて、傷病手当金や出産手当金、将来の厚生年金など、加入によって得られる保障も確認しておくと、判断の材料になります。
Q.会社に何か手続きを頼む必要はありますか?
A.加入の手続きは会社が行います。本人は、会社からの案内を確認し、扶養から外れる場合は家族の勤め先にも伝えるなど、必要な連絡をしておきましょう。
Q.「200万人が新たに加入する」と聞きましたが、本当ですか?
A.その数字は、2024年7月の社会保障審議会年金部会の資料にある試算の前提で、企業規模要件の撤廃まで含めて全部終わった場合のものです。2026年10月1日の賃金要件の撤廃だけで200万人が加入する、という意味ではありません。企業規模要件の段階的な撤廃で新たに対象になる人数は、厚生労働省の資料では2027年10月から2035年10月までの合計で約70万人と見込まれています。
Q.壁がなくなったので、働く時間を増やしたほうがよいですか?
A.人によります。働く時間を増やせば収入も将来の年金も増えますが、保険料の負担も増えます。撤廃直前の調査では「増やしたい」が最も多い一方で、「増やしたいが難しい」も最も多く、理由の上位は育児・介護・家事でした。制度の条件だけでなく、自分の生活の都合とあわせて決めるのがよさそうです。
まとめ
2026年10月1日、パートやアルバイトの社会保険加入の条件から「月額8.8万円以上」がなくなりました。日本年金機構も同日付で撤廃を公表しています。これからは、週20時間以上、2か月を超える雇用見込み、学生でない、勤め先の規模の4つで判断されます。
勤め先の規模の条件は、2027年10月から2035年10月にかけて段階的に小さくなります。扶養の「130万円」や、税金の「160万円・178万円」は別の基準なので、混同しないように注意しましょう。「200万人が新たに加入する」という数字は、企業規模要件の撤廃まで含めて全部終わった場合の試算であって、今回の撤廃だけの数字ではありません。
撤廃の直前に行われた調査では、「働く時間を増やしたい」という答えが最も多い一方で、実際にできるかを聞くと「増やしたいが難しい」が最も多くなりました。制度の側の壁は低くなりましたが、育児・介護・家事といった事情は残ります。保険料の負担が増えるかわりに、厚生年金や傷病手当金などの保障も得られます。公式のシミュレーターで手取りを試算し、勤め先の説明を確認リストに沿って確かめたうえで、自分の事情に合わせて決めてください。制度の内容は今後も変わる可能性があるため、最新の情報は日本年金機構や厚生労働省のページで確認してください。
関連して読みたい記事
- 固定費の見直しガイド|ネット・電気・ガス・保険・スマホを効果の大きい順に|社会保険料で手取りが減る分を、出ていくお金のほうで見直したいときの順番をまとめています
- 電気代の見直し手順|契約アンペア・料金プラン・電力会社の切り替えで下げる方法|固定費のうち、いちばん手をつけやすいところから
参考情報・出典
- 2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました(2026年10月1日)|日本年金機構
- 短時間労働者に対する健康保険・厚生年金保険の適用拡大(特設ページ)|日本年金機構
- 短時間労働者に対する健康保険・厚生年金保険の適用の拡大|日本年金機構
- 年金Q&A(短時間労働者)|日本年金機構
- 令和8年9月11日付 官報(令和8年政令第275号)|国立印刷局
- 社会保険の加入対象の拡大について|厚生労働省
- 最低賃金の上昇により、週20時間以上働く方は、自動的に社会保険の加入要件を満たすため、賃金要件を意識する必要がなくなります(チラシ)|厚生労働省
- 適用拡大 Q&A|社会保険適用拡大特設サイト|厚生労働省
- 社会保険加入のメリット|社会保険適用拡大特設サイト|厚生労働省
- 「年収の壁」への対応|厚生労働省
- 令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます|協会けんぽ
- 令和8年度 保険料額表(東京都)|協会けんぽ
- 厚生年金保険料額表|日本年金機構
- 老齢厚生年金の受給要件・支給開始時期・年金額|日本年金機構
- 令和7年度税制改正による所得税の基礎控除の見直し等について|国税庁
- 令和8年度税制改正による所得税の基礎控除の引上げ等について|国税庁
- 令和8年度税制改正の大綱の概要|財務省
- 被用者保険の適用拡大(令和7年年金制度改正法)について(資料2)|厚生労働省年金局・保険局(農林水産省のセミナー資料として公開)
- 被用者保険の適用拡大及び第3号被保険者制度を念頭に置いたいわゆる「年収の壁」への対応について(第16回社会保障審議会年金部会 2024年7月3日 資料1)|厚生労働省年金局
- 『シェアフル』スキマバイトリサーチ、「106万円の壁」に関する実態調査を実施(2026年9月29日)|シェアフル株式会社
- 最低賃金の引き上げと年収の壁。主婦層の受け止めは?(2026年9月3日)|しゅふJOB総研(ビースタイルグループ)
⚡ いま読まれているトレンド
 ドコモ「あんしんフィルター」の障害が続く|設定が変えられない・アプリが使えないときの対処(Androidは窓口で暫定案内、iPhoneはプロファイル削除)
 日本シリーズ2026はどこで見られる?|第2戦〜第7戦のテレビ(TBS・NHK BS・日テレ・テレ朝)とネット配信(TVer・U-NEXT・Hulu・ABEMA)
 DEAN & DELUCAのチャリティートートバッグ2026|先行販売の抽選は10月29日17時まで、発売は11月1日。アプリでのエントリーと当日の時間