親が亡くなり、実家を相続することになった。何から手をつければよいのか分からない。この記事では、やることを期限の早い順に並べ、書き込める期限カレンダーと、実家をどうするかの判定図をつけました。
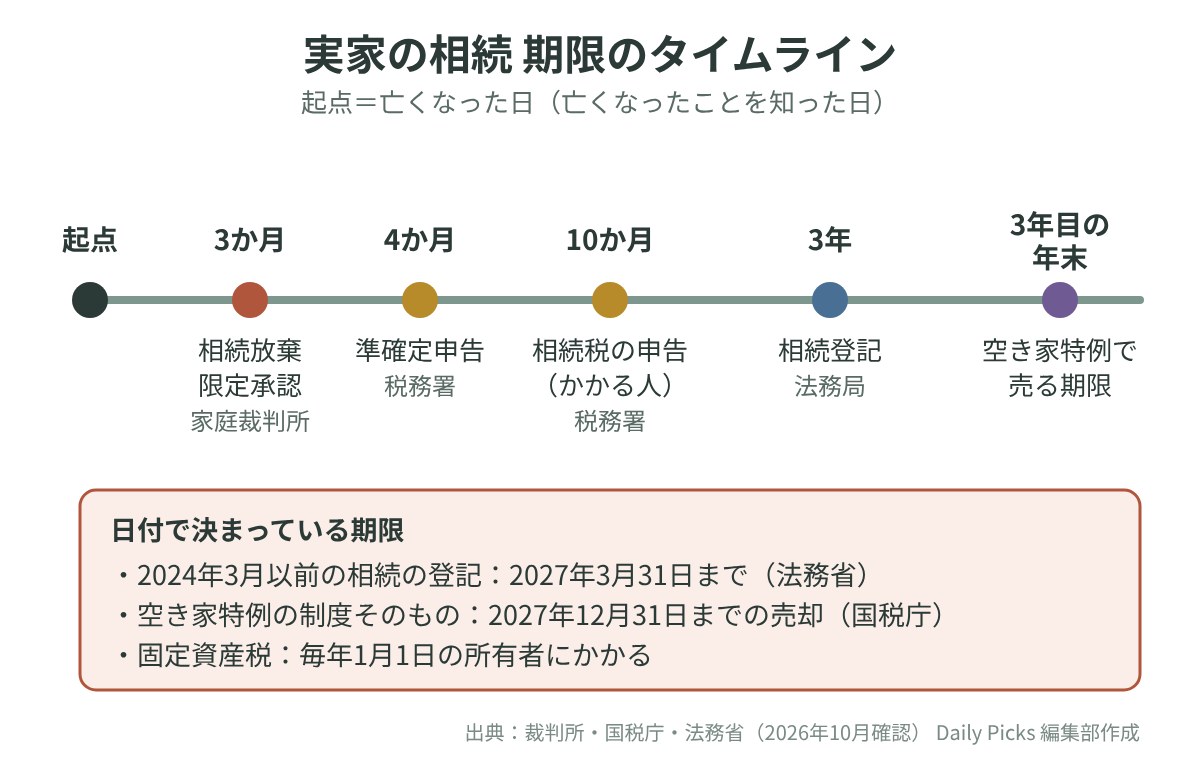
結論:期限は「3か月・4か月・10か月・3年」、空き家の売却は「3年目の年末」
実家の相続で、法律や税の決まりに期限があるものは、次の順に来ます。起点は、原則として「亡くなったことを知った日」です(多くの場合は亡くなった日と同じです)。
- 3か月以内:相続放棄(何も受け継がない)か、限定承認(財産の範囲でだけ借金を引き継ぐ)を選ぶなら、家庭裁判所に申し出ます。
- 4か月以内:亡くなった親に申告が要る所得があれば、相続人が代わりに確定申告をします(準確定申告)。
- 10か月以内:遺産が基礎控除額を超えるなど、相続税がかかる場合だけ申告と納税をします。
- 3年以内:実家の名義を変える相続登記の申請が、2024年4月1日から義務になりました。
- 相続から3年目の年末まで:空き家になった実家を売るとき、条件を満たせば譲渡所得から最高3,000万円を差し引ける特例があります。ただし特例そのものの期限が2027年12月31日までです。
このほか、期限はありませんが、空き家を放っておくと固定資産税の軽減が外れることがあります。最初の3か月で「借金があるか」を見て、3年以内に「住む・貸す・売る・手放す」を決める、という順で考えると整理しやすくなります。
まず何を確かめる?期限を計算する前の4つの手順
期限を自分の日付に直す前に、次の4つを確かめます。
手順1:亡くなった日と「知った日」を書き留める
相続放棄の3か月は「自分のために相続が始まったことを知った時から」数えます(裁判所、2026年10月確認)。準確定申告と相続税は「知った日の翌日から」数えます(国税庁、2026年10月確認)。訃報が遅れて届いた場合など、両者がずれることがあるので、両方をメモします。
手順2:遺言書があるかを探す
遺言書があれば、実家を誰が受け継ぐかが書かれていることがあります。公証役場で作った遺言や、法務局に預けた遺言がないかも確かめます。自筆の遺言書(法務局に預けたものを除く)は、家庭裁判所で「検認」という確認の手続きをします。封がしてあれば家庭裁判所で開ける決まりなので、自分で開けないでください(裁判所、2026年10月確認)。
手順3:相続人が誰かを戸籍で確かめる
親の生まれてから亡くなるまでの戸籍をそろえ、相続人を確定します。人数は、相続税の基礎控除額や空き家特例の控除額にも関わります。
手順4:財産と借金を一覧にする
預貯金や実家のほか、借金やローン、保証人になっていないかも調べます。実家の土地と建物の評価のめやすは、毎年届く固定資産税の納税通知書(課税明細書)で分かります。借金のほうが多そうなら、次の「3か月」の判断が最初の山場になります。
期限の順に、何をするのか?
3か月以内:相続放棄・限定承認を選ぶか決める
相続には三つの選び方があります。財産も借金もすべて受け継ぐ「単純承認」、何も受け継がない「相続放棄」、受け継いだ財産の範囲でだけ借金を引き継ぐ「限定承認」です。放棄か限定承認をするなら、知った時から3か月以内に、親の最後の住所地の家庭裁判所に申し出ます(裁判所、2026年10月確認)。何もしないまま3か月が過ぎると、単純承認したとみなされます(政府広報オンライン、2026年10月確認)。
- 費用は、申し出る人1人につき収入印紙800円と、連絡用の郵便切手です(裁判所、2026年10月確認)。
- 限定承認は、相続人全員が共同で申し出る必要があります(裁判所、2026年10月確認)。
- 3か月で財産を調べきれないときは、期限内に申し立てれば、家庭裁判所が期間を延ばすことがあります(裁判所、2026年10月確認)。
気をつけたいのは、放棄は「実家だけ」を選んで手放すことができない点です。預貯金も含めて、すべてを受け継がないことになります。放棄を考えているうちは、実家の家財を売る、建物を取り壊すといった判断の前に、司法書士や弁護士に相談しておくと安心です。財産の扱い方によっては、放棄に影響することがあるためです。
4か月以内:準確定申告が要るかを確かめる
亡くなった年の1月1日から亡くなった日までの所得について、確定申告が必要な人だった場合は、相続人が代わりに申告します。期限は、相続の開始を知った日の翌日から4か月以内です。提出先は、亡くなった人の納税地の税務署です(国税庁、2026年10月確認)。
相続人が2人以上いるときは、連名で出すのが基本です。別々に出すこともできますが、その場合はほかの相続人に内容を知らせます(国税庁、2026年10月確認)。親が実家の一部を貸して家賃を受け取っていた、個人で事業をしていた、といった場合は申告が要ることが多いので、税務署か税理士に確かめます。
10か月以内:相続税の申告(かかる人だけ)
相続税がかかるかどうかの最初の目安は、基礎控除額です。計算式は「3,000万円+600万円×法定相続人の数」です。正味の遺産額(借金などを差し引いた額)がこれを超えると、申告と納税が必要になります(国税庁、2026年10月確認)。たとえば相続人が子2人なら4,200万円です。ただし、土地の評価を下げる「小規模宅地等の特例」などは、申告書を出すことが使う条件です(国税庁、2026年10月確認)。
申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。国税庁の例では、1月6日に亡くなった場合は同じ年の11月6日が期限です。期限が土日・祝日などに当たるときは、休み明けの日が期限になります。提出先は、相続人の住所ではなく、亡くなった人の住所地の税務署です(国税庁、2026年10月確認)。申告が要りそうなら、早めに税理士に相談します。
3年以内:相続登記の申請(2024年4月から義務)
実家の名義を親から相続人に変える手続きを「相続登記」といいます。2024年4月1日から義務になり、相続の開始を知り、かつ不動産を取得したことを知った日から3年以内に申請します。正当な理由なく怠ると、10万円以下の過料の対象になります(法務省、2026年10月確認)。遺産分割の話し合いがまとまった場合は、まとまった日から3年以内です(政府広報オンライン、2026年10月確認)。
話し合いがまとまらず3年が迫るときは、「相続人申告登記」という簡単な申し出で、いったん義務を果たす方法があります。ただし、あとで遺産分割がまとまったら、改めて登記が要ります(法務省、2026年10月確認)。登記にかかる登録免許税は、不動産の価額の1,000分の4です(国税庁、2026年10月確認)。自分でも申請できますが、司法書士に頼むこともできます。
2024年3月以前の相続は「2027年3月31日」まで
義務化は、2024年4月1日より前に始まった相続にもさかのぼって当てはまります。この場合の期限は2027年(令和9年)3月31日です。取得を知った日が2024年4月以降なら、その日から3年以内です(法務省、2026年10月確認)。2026年10月の時点で、残りはおよそ5か月です。
3年目の年末まで:空き家を売るときの3,000万円特別控除
親が一人で住んでいた実家を相続し、空き家のまま売った場合、条件を満たせば譲渡所得(売って得た利益)から最高3,000万円を差し引けます。ただし2024年1月1日以後の売却で、家と土地を相続した相続人が3人以上いるときは2,000万円までです(国税庁、2026年10月確認)。主な条件は次のとおりです。
- 1981年(昭和56年)5月31日以前に建てられた家で、マンションなど区分所有の建物ではない
- 亡くなる直前に、親のほかに住んでいた人がいなかった(老人ホームに入っていた場合も、条件を満たせば対象)
- 相続してから売るまで、貸したり、住んだり、事業に使ったりしていない
- 売却代金が1億円以下
- 耐震基準に合わせて売るか、取り壊して土地を売る。2024年1月1日以後は、売った翌年2月15日までに耐震改修か取り壊しを行う形も対象
- 相続の開始から3年を経過する日の属する年の12月31日までに売る
- 売った翌年に確定申告をする(市区町村が出す「被相続人居住用家屋等確認書」などを添付)
見落としやすいのは、特例そのものの期限です。対象は2027年(令和9年)12月31日までの売却です(国税庁、2026年10月確認)。たとえば2026年10月に亡くなった場合、本来の「3年目の年末」は2029年12月31日ですが、制度が延長されなければ、売却は2027年中に終える必要があります。延長されるかは毎年の税制改正で決まります。売る時期を決める前に、国税庁のページか税務署で最新の期間を確かめてください。
期限はないが毎年来るもの:固定資産税と「管理不全空家」
家が建っている土地は、固定資産税の「住宅用地特例」で、200平方メートル以下の部分は課税標準が6分の1、それを超える部分は3分の1になっています。2023年の空家法の改正で、放っておけば危険な空き家(特定空家)になるおそれがある家を「管理不全空家」として、市区町村が指導や勧告をできるようになりました。勧告を受けると、その敷地は住宅用地特例の対象から外れます(国土交通省、2026年10月確認)。
固定資産税は、毎年1月1日時点の所有者にかかります(法務省、2026年10月確認)。実家をどうするか決めるまでの間も、換気や草取り、郵便物の整理などの手入れを続けることが、税の面でも大切です。
自分の日付で書き込む:実家の相続 期限カレンダー
起点の日付から各期限を書き込んで使ってください。日付は目安です。休日の扱いなどは各窓口で確かめてください。
実家は住む・貸す・売る・手放す、どれにする?
次は実家そのものをどうするかです。判断の順番は「借金が多いか」「誰かが住むか」「空き家特例の条件に合うか」「売れそうか」です。下の図でたどってください。
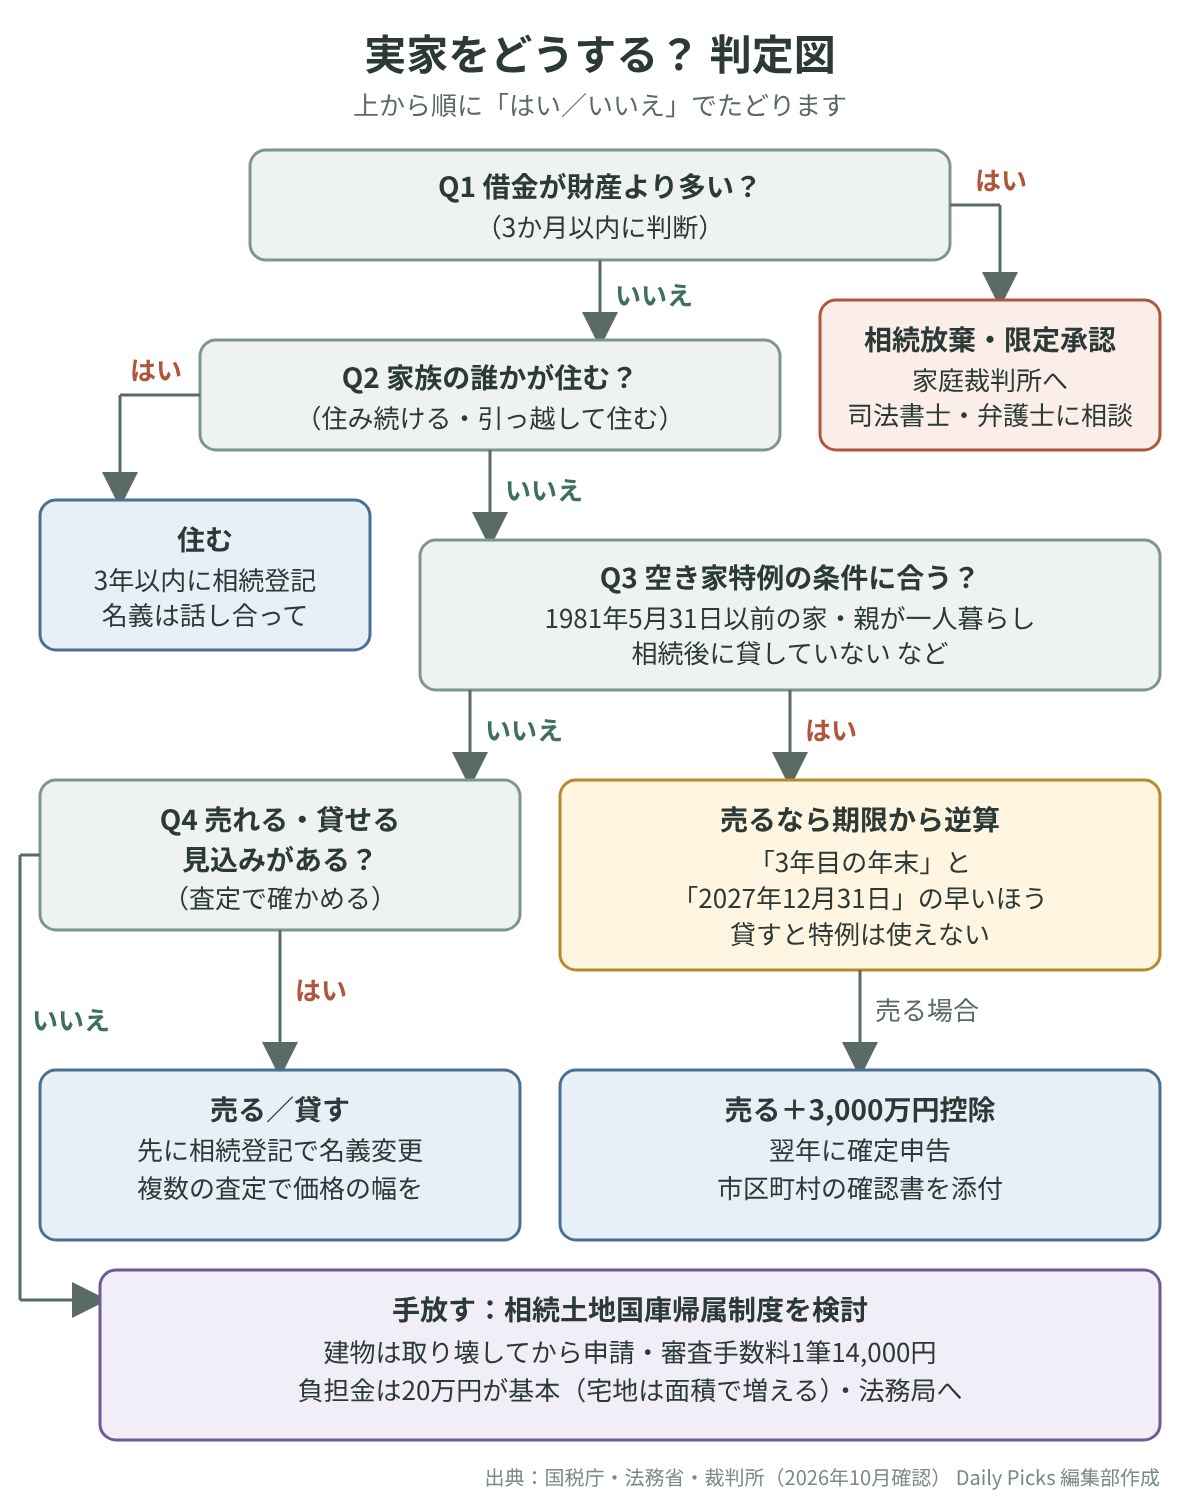
住む:登記は済ませ、名義を一人にまとめるか話し合う
相続人の誰かが住むなら、その人の名義にする相続登記を3年以内に済ませます。兄弟で共有のままだと、あとで売る・建て替えるときに全員の同意が要り、話が止まりやすくなります。遺産分割の段階で、名義をどうするか話し合っておきます。
貸す:空き家特例が使えなくなる点を先に知る
空き家の3,000万円控除は、相続してから売るまでに貸していないことが条件です(国税庁、2026年10月確認)。いったん貸すと、あとで売るときにこの特例は使えません。貸す場合は、修繕費や管理の手間、借り手がつくかを見積もってから決めます。家賃収入が出れば、毎年の確定申告も必要になります。
売る:特例の期限から逆算して動く
売るなら、まず相続登記で名義を相続人に移します。名義が親のままでは売れません。1981年5月31日以前の家なら、空き家特例の条件に合うかを確かめ、「3年目の年末」と「2027年12月31日」の早いほうから逆算します。片付け、耐震改修か取り壊し、査定、契約と段階が多いので、早めに動きます。
手放す:相続放棄か、相続土地国庫帰属制度か
借金が多い場合や、実家以外も含めて何も受け継がなくてよい場合は、3か月以内の相続放棄が選択肢です。一方、他の財産は受け継ぎ、土地だけを国に引き取ってもらう「相続土地国庫帰属制度」もあります。2023年4月27日に始まり、それより前に相続した土地も対象です(法務省、2026年10月確認)。
ただし、建物がある土地は申請できません。実家なら、取り壊してから申請することになります。審査手数料は土地1筆あたり14,000円で、不承認でも戻りません。承認されると負担金を一括で納めます。負担金は20万円が基本で、市街化区域などの宅地は面積に応じて高くなります(法務省、2026年10月確認)。解体費用も合わせて、売る場合と比べて考えます。
次の一手:査定や専門家に相談する前に、何をそろえる?
住む・貸す・売る・手放すのどれを選ぶにしても、実家の価値と手続きの見通しが分かると判断が早くなります。不動産会社の査定や、司法書士・税理士への相談の前に、次のものを手元にそろえておくと、話が具体的になります。
- 固定資産税の納税通知書(課税明細書):土地と建物の評価のめやすが分かります
- 登記事項証明書:法務局で取れます。今の名義人、面積、建てた年が分かります
- 建てた年が分かる書類(確認済証、建築時の図面など):空き家特例の「1981年5月31日以前」に関わります
- 亡くなった日、相続人の人数と連絡先のメモ:期限と控除額の計算に使います
- 親が老人ホームに入っていた場合は、入所した時期が分かる書類
査定は、複数の会社に同じ条件で頼むと、価格の幅がつかめます。相談では「いつまでに決めたいか」を最初に伝えます。税金の計算は税理士、登記と相続放棄は司法書士、相続人どうしの争いがある場合は弁護士が、主な相談先です。
よくある質問
Q. 3か月では借金があるかどうか調べきれません。
3か月以内に家庭裁判所へ申し立てれば、相続を受け入れるか放棄するかを考える期間を延ばしてもらえることがあります。申し立てる人は相続人などの利害関係人で、費用は相続人1人につき収入印紙800円と連絡用の郵便切手です(裁判所、2026年10月確認)。延ばしてもらえるかは家庭裁判所が決めるので、期限ぎりぎりではなく早めに動きます。
Q. 遺産分割がまとまらず、3年以内に相続登記ができそうにありません。
「相続人申告登記」を使えば、自分が相続人であることを法務局に申し出て、いったん義務を果たせます。遺産分割がまとまったら、その日から3年以内に改めて相続登記をします(法務省、2026年10月確認)。
Q. 親が晩年は老人ホームにいました。空き家特例は使えますか?
要介護認定などを受けて老人ホームに入っていた場合でも、一定の条件を満たせば対象になります。入所してから亡くなるまで、家具などを置いて使い続け、人に貸したりしていなかったことなどが条件です(国税庁、2026年10月確認)。詳しくは国税庁のタックスアンサーNo.3307で確かめてください。
Q. 相続税がかからないなら、何も手続きしなくてよいですか?
相続税の申告が要らなくても、相続登記の義務は別にあります。3年以内の申請が必要です(法務省、2026年10月確認)。準確定申告も、親に申告が要る所得があったかどうかで決まり、相続税とは別の判断です。
Q. 空き家のまま置いておくと、すぐに税金が上がりますか?
空き家であること自体ですぐに軽減が外れるわけではありません。市区町村から管理不全空家や特定空家として勧告を受けると、住宅用地特例の対象から外れます(国土交通省、2026年10月確認)。勧告の前には、まず指導があります(国土交通省、2026年10月確認)。通知が届いたら、早めに市区町村の空き家窓口に相談します。
期限のある手続きごとに、くわしく確かめたいときは次の記事も使ってください。
- 空き家の冬の水道凍結と防犯|相続した実家で冬の前に確かめること
- 相続登記の義務化、期限はいつまで?状況別の早見表と間に合わないときの手
- 相続空き家の3000万円控除の条件|期限・耐震・確認書をチェック
- 相続土地国庫帰属制度の条件と費用|使えない土地の判定表と申請の流れ
まとめ:最初の3か月で「受け継ぐか」、3年以内に「どうするか」
- 3か月:借金を調べ、相続放棄・限定承認をするか決める(迷えば期間の延長を申し立てる)
- 4か月:親の準確定申告が要るか確かめる
- 10か月:基礎控除額(3,000万円+600万円×相続人の数)を超えそうなら相続税の申告
- 3年:相続登記。2024年3月以前の相続は2027年3月31日まで
- 売るなら:空き家特例は「3年目の年末」と「2027年12月31日」の早いほう
- 決めるまで:手入れを続け、固定資産税の軽減を守る
期限カレンダーに日付を書き込み、兄弟と共有するのが最初の一歩です。迷う点が出たら、登記と放棄は司法書士、税金は税理士や税務署へ相談してください。
参考情報・出典
- 裁判所「相続の放棄の申述」 https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_06_13/index.html
- 裁判所「相続の限定承認の申述」 https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_06_14/index.html
- 裁判所「相続の承認又は放棄の期間の伸長」 https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_06_25/index.html
- 裁判所「遺言書の検認」 https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_06_17/index.html
- 政府広報オンライン「知っておきたい相続の基本」 https://www.gov-online.go.jp/article/202403/entry-5848.html
- 国税庁 No.2022「納税者が死亡したときの確定申告(準確定申告)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2022.htm
- 国税庁 No.4102「相続税がかかる場合」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4102.htm
- 国税庁 No.4205「相続税の申告と納税」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4205.htm
- 国税庁 No.3306「被相続人の居住用財産(空き家)を売ったときの特例」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 国税庁 No.3307「被相続人が老人ホーム等に入所していた場合の被相続人居住用家屋」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3307.htm
- 国税庁 No.4124「小規模宅地等の特例」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
- 国税庁 No.7191「登録免許税の税額表」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm
- 法務省「相続登記の申請義務化について」 https://www.moj.go.jp/MINJI/minji05_00599.html
- 法務省「相続土地国庫帰属制度の概要」 https://www.moj.go.jp/MINJI/minji05_00457.html
- 法務省「相続土地国庫帰属制度に関するQ&A」 https://www.moj.go.jp/MINJI/minji05_00459.html
- 国土交通省「空家等対策の推進に関する特別措置法関連情報」 https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk3_000035.html
- 国土交通省「空家等対策の推進に関する特別措置法の一部を改正する法律の概要」 https://www.mlit.go.jp/jutakukentiku/house/content/001621265.pdf
- 国土交通省「固定資産税等の住宅用地特例に係る空き家対策上の措置」 https://www.mlit.go.jp/jutakukentiku/house/content/001712029.pdf
この記事は2026年10月時点の公的機関の情報をもとに、一般的な流れを説明したものです。個別の事情での判断は、司法書士・税理士・弁護士などの専門家や各窓口にご確認ください。(Daily Picks 編集部)
⚡ いま読まれているトレンド
 ドコモ「あんしんフィルター」の障害が続く|設定が変えられない・アプリが使えないときの対処(Androidは窓口で暫定案内、iPhoneはプロファイル削除)
 日本シリーズ2026はどこで見られる?|第2戦〜第7戦のテレビ(TBS・NHK BS・日テレ・テレ朝)とネット配信(TVer・U-NEXT・Hulu・ABEMA)
 DEAN & DELUCAのチャリティートートバッグ2026|先行販売の抽選は10月29日17時まで、発売は11月1日。アプリでのエントリーと当日の時間