相続登記(亡くなった人の名義の土地・建物を、相続した人の名義に変える手続き)は、2024年4月1日から義務になりました。期限は「不動産を相続で取得したと知った日から3年以内」です。それより前に相続した不動産も対象で、こちらは2027年3月31日までが期限です(法務省、2026年10月確認)。状況別の早見表と、間に合わないときの手、費用をまとめます。
結論:相続登記の期限はいつまで?
期限は、亡くなった時期と不動産を知った時期で決まります。要点は4つです。
- 2024年4月1日以降に相続した場合:相続で取得したと知った日から3年以内(法務省、2026年10月確認)。
- 2024年4月1日より前に相続した場合:2027年3月31日まで。ただし、取得を知ったのが2024年4月以降なら、知った日から3年以内です(法務省パンフレット、2026年10月確認)。
- 遺産分割(相続人どうしの話し合い)で取得した場合:分割が成立した日から3年以内に、その内容で登記します(法務省、2026年10月確認)。
- 正当な理由がないまま義務に違反すると、10万円以下の過料(行政上の制裁金)の対象になりえます(法務省、2026年10月確認)。
話し合いがまとまらず間に合いそうにないときは、「相続人申告登記」で義務を果たせます。登録免許税(登記にかかる国の税金)はかかりませんが、名義は変わりません(法務省、2026年10月確認)。
自分の期限はいつ? 状況別の早見表
「3年」の数え始めは、亡くなった日ではありません。法律の言葉では「自己のために相続の開始があったことを知り、かつ、当該所有権を取得したことを知った日」です(不動産登記法第76条の2第1項)。言いかえると、自分が相続人になったことと、その不動産を取得したことの両方を知った日です。親が持っていた土地を知らなかった場合、知らないうちは期限が進みません(法務省Q&A、2026年10月確認)。次の表で、自分に近い行を探してください。
相続登記の期限 早見表(2026年10月時点)
A. 2024年3月31日までに亡くなり、そのころから不動産のことも知っていた
期限:2027年3月31日
いちばん多い形。期限は日付で決まっています。戸籍集めの時間を見込んで早めに動きます。
B. 2024年3月31日までに亡くなったが、不動産を持っていたと知ったのは2024年4月以降
期限:知った日から3年
固定資産税の通知や書類で見つかった場合など。
C. 2024年4月1日以降に亡くなり、すぐに亡くなったことと不動産を知った
期限:知った日から3年
例:2025年6月10日に知った → 3年後の2028年6月10日ごろが期限の目安。
D. 疎遠で、亡くなったことを後から知った
期限:亡くなったことと、自分が取得したことの両方を知った日から3年
知った経緯(手紙・通知の日付)を残しておきます。
E. 期限内に遺産分割がまとまった
対応:分割の内容で相続登記を申請
法務省の案内は「遺産分割から3年以内」。もとの期限が先に来るなら、その日までに済ませると安心です。
F. 相続人申告登記をしたあとで遺産分割がまとまった
期限:分割成立日から3年以内に相続登記
申告登記では、この義務は果たせません。
G. 相続した人が、登記をする前に亡くなった(数次相続)
対応:次の相続人が手続きを引き継ぐ
相続人申告登記も使えます。土地の登録免許税がかからない特例あり(2027年3月31日まで)。
出典:法務省「相続登記の申請義務化に関するQ&A」「相続人申告登記について」、国税庁「No.7191 登録免許税の税額表」。期限は目安です。個別の判断は法務局で確かめてください。
2024年4月より前の相続は、祖父母の名義のままの土地のように何十年前のものでも対象です(法務省、2026年10月確認)。
相続放棄や相続税の申告など、相続にはほかの期限もあり、その多くは登記の期限より手前に来ます。全体の順番は「実家の相続手続き、期限の順番は?3か月から3年・空き家売却まで」にまとめています。ここでは登記の期限だけを深く見ます。
名義と期限はどう確かめる? 3つの手順
手順1:どの不動産が亡くなった人の名義かを洗い出す
手がかりは、市区町村から届く固定資産税の納税通知書と課税明細書です。2026年2月2日からは「所有不動産記録証明制度」が始まりました。亡くなった人が登記上の所有者になっている不動産を一覧にしてもらえます。相続人も請求でき、手数料は書面の請求で1件1,600円です(法務省、2026年10月確認)。登記上の氏名・住所と合わないと出てこないため、昔の住所でも探します。
手順2:「知った日」を決めてメモする
早見表のB・Dに当たる人は、知った日が期限の起点です。通知書が届いた日、書類を見つけた日など、日付がわかる形で残します。
手順3:相続人がだれかを戸籍で確かめる
相続登記には、亡くなった人の出生から死亡までの戸籍が要ります。2024年3月1日からは「戸籍の広域交付」で、本籍地以外の市区町村の窓口でもまとめて請求できるようになりました。請求できるのは本人・配偶者・父母や祖父母・子や孫で、窓口に行き、顔写真つきの身分証を見せます。郵送や代理人による請求はできず、兄弟姉妹の戸籍も取れません(法務省、2026年10月確認)。
期限に間に合わないときはどうする?(判定図)
分かれ目は「遺産分割がまとまりそうか」です。
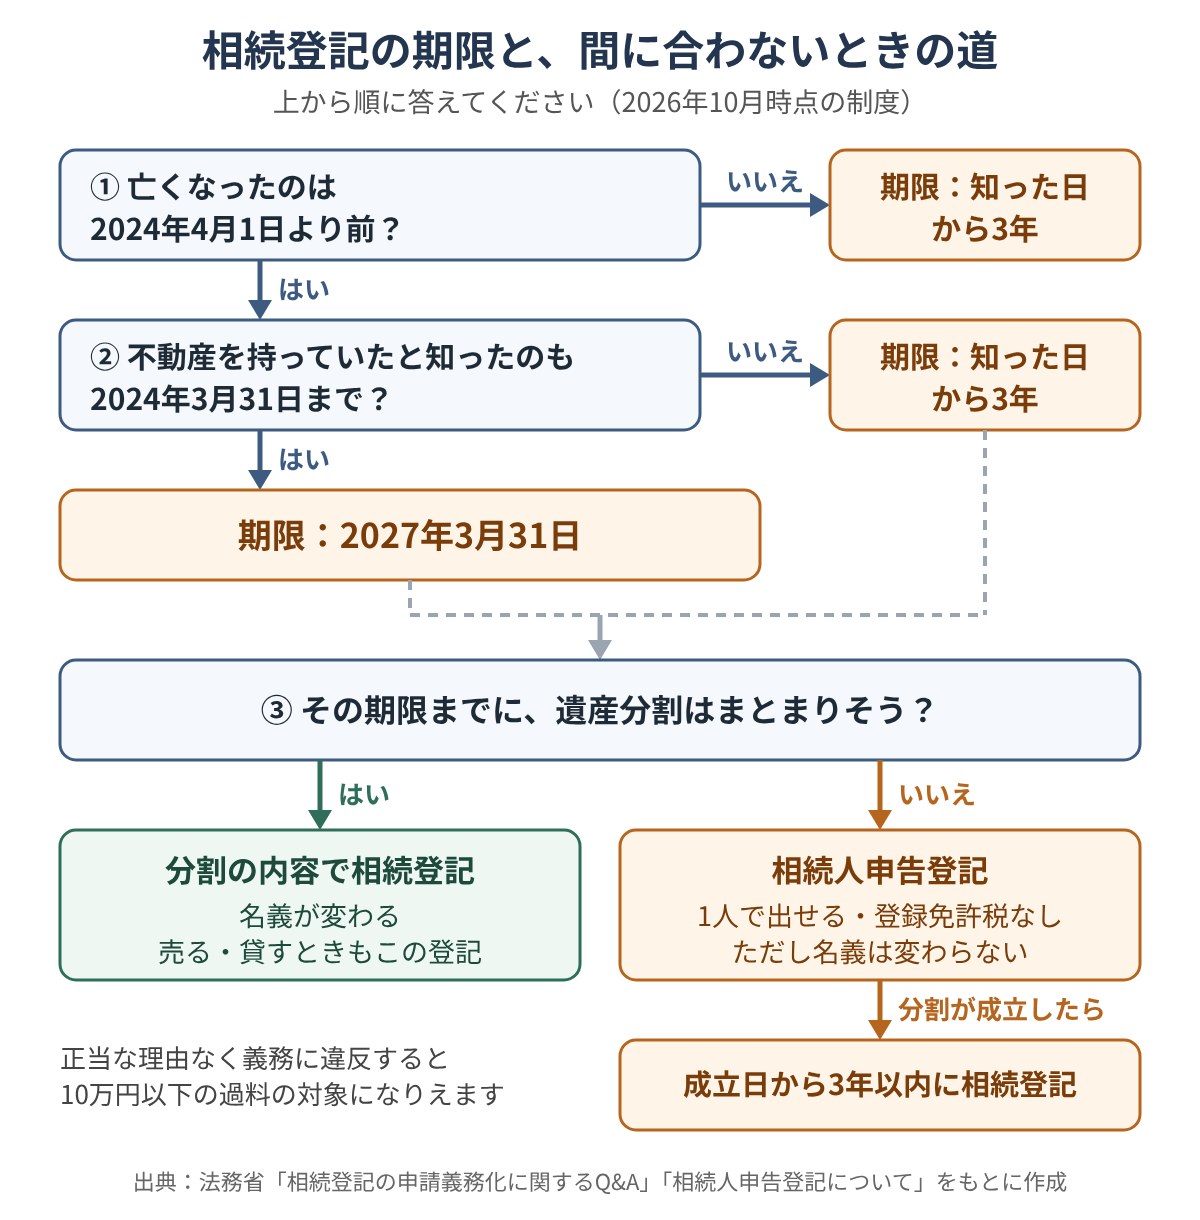
まとまりそうなら:分割の内容で相続登記をする
だれが継ぐかが決まれば、遺産分割協議書(話し合いの結果を書いた書面)をつくり、その内容で相続登記を申請します。名義も変わります。
まとまらないなら:相続人申告登記で義務を果たす
相続人申告登記は、「自分が登記上の所有者の相続人です」と法務局に申し出る手続きです。申し出た人の氏名と住所が登記簿に書き加えられ、申し出た人は3年以内の義務を果たしたことになります(法務省、2026年10月確認)。使いどころと注意点は次のとおりです。
- 1人で申し出られる:ほかの相続人の同意は要りません。ほかの相続人の分を代わりに申し出ることもできます。
- 義務を果たすのは申し出た人だけ:ほかの相続人は、自分で申し出るか、一緒に申し出る必要があります。
- 書類が少ない:相続人全員や相続分を確定させる必要がありません。おもな書類は、申出書、自分が登記上の所有者の相続人だとわかる戸籍、自分の住所を示す住民票の写し(申出書に氏名のふりがなと生年月日を書けば省略できます)です(法務省、2026年10月確認)。
- 費用:登録免許税はかかりません。かかるのは戸籍の手数料などです。
- 出し方:法務局の窓口、書留郵便(封筒に「相続人申出書在中」と書く)、オンラインのどれでもできます。押印は要りません。
- 限界:所有権がだれにあるかを示すものではないため、売る・担保に入れるときは本来の相続登記が要ります。遺産分割が成立したら、その日から3年以内に相続登記をします。
申出書の様式は、法務省「相続人申告登記について」のページにあります。
「正当な理由」と過料はどう扱われる?
期限を過ぎてすぐ過料になるわけではありません。法務省のQ&Aでは、登記官が義務違反を知る(ほかの登記の申請で、登記されていない不動産が見つかったときなど)→ 期限を決めて登記するよう通知する → その期限までに登記がなく、正当な理由もないときに裁判所へ知らせる → 裁判所が過料を決める、という順です(2026年10月確認)。
正当な理由の例として、法務省は、相続人がとても多く戸籍集めに時間がかかる、遺言の有効性や遺産の範囲で争いがある、申請する人が重い病気など、DVの被害で避難している、お金が苦しく費用を負担できない、の5つを挙げています。当たるかは登記官が個別に判断します。迷ったら、相続人申告登記で先に義務を果たしておくと安心です。
必要書類と登録免許税はどう確かめる?
相続登記のおもな書類は、亡くなった人の出生から死亡までの戸籍、相続人の戸籍、不動産を取得する相続人の住民票の写し、固定資産の評価証明書(または課税明細書)です。登記上の住所と最後の住所が違うときは、住民票の除票や戸籍の附票を足します(津地方法務局、2026年10月確認)。遺産分割で決めた場合は、遺産分割協議書なども要ります。戸籍の束の代わりに、法務局が発行する「法定相続情報一覧図の写し」を使うこともできます(法務省、2026年10月確認)。
登録免許税は、相続による名義変更で不動産の価額の0.4%です(国税庁、2026年10月確認)。価額は固定資産課税台帳の価格(評価額)を使います。自分で計算したときの誤りが増えていると、前橋地方法務局が注意しています(2026年10月確認)。
- 課税明細書の「価格」または「評価額」を使う。「課税標準額」を使うのは誤り
- 申請する不動産の評価額を合計し、1,000円未満を切り捨ててから0.4%を掛ける
- 出た税額は100円未満を切り捨てる。1,000円に満たないときは1,000円
- 亡くなった人が持分(共有の割合)だけを持っていたときは、評価額に持分を掛ける
- 収入印紙は申請書とは別の白紙に貼り、消印をしない
たとえば土地と建物の評価額の合計が1,234,567円なら、1,234,000円 × 0.4% = 4,936円。100円未満を切り捨て4,900円です(前橋地方法務局の計算方法)。
税がかからない特例も2つあります。評価額100万円以下の土地の相続登記と、相続した人が登記前に亡くなったときの、その人の名義にする土地の登記です。どちらも2027年3月31日までの登記が対象で、申請書に根拠の条文(租税特別措置法第84条の2の2)を書かないと免税になりません(法務局、2026年10月確認)。建物は対象外です。
次の一手:法務局や専門家に相談するなら、どう準備する?
自分で申請するなら、まず法務局の「登記手続案内」を使えます。完全予約制で、1回20分以内です。電話・窓口・ウェブ会議から選べます(法務局、2026年10月確認)。次のものをそろえてから予約します。
- 早見表で出した自分の期限と、その根拠になる「知った日」
- 不動産の一覧(課税明細書や所有不動産記録証明書)
- 集めた戸籍と、足りないと思う戸籍のメモ
- 遺産分割がまとまっているか、相続人申告登記を考えているか
相続人が多い、数次相続がある、話し合いが進まない場合は、司法書士に依頼する道もあります。法務省のQ&Aでは、日本司法書士会連合会の相続登記相談センター(0120-13-7832、平日10時〜16時)が案内されています(2026年10月確認)。見積もりは、報酬と実費(登録免許税・戸籍の手数料など)を分けてもらうと比べやすくなります。売却や空き家の扱いまで含めた全体の段取りは、実家の相続手続きの期限の順番の記事で確かめてください。
よくある質問
実家はいらないので相続しないつもり。それでも義務はある?
遺産分割が終わっていないうちは、相続人の1人として義務の対象になります。分割で別の人が取得すると決まれば、その人の義務になります(法務省Q&A、2026年10月確認)。
相続人申告登記をすれば、ずっとそのままでいい?
3年以内の義務は果たせますが、遺産分割が成立したら、その日から3年以内に相続登記が要ります。売る・担保に入れるときも本来の相続登記が必要です(法務省、2026年10月確認)。
相続登記のあとで引っ越したら、また登記が要る?
2026年4月1日からは、登記上の所有者の住所や氏名が変わったとき、変わった日から2年以内に変更の登記をする義務もできました。正当な理由なく違反すると5万円以下の過料の対象になりえます(法務省、2026年10月確認)。
同じテーマで、あわせて確かめておくと判断しやすくなる記事です:相続空き家の3000万円控除の条件|期限・耐震・確認書をチェック/相続土地国庫帰属制度の条件と費用|使えない土地の判定表と申請の流れ
まとめ
- 期限は「相続で取得したと知った日から3年」。2024年4月より前の相続は2027年3月31日まで(知ったのが2024年4月以降なら知った日から3年)
- 遺産分割が成立したら、その日から3年以内に分割の内容で登記する
- 間に合わないときは相続人申告登記。1人で出せて登録免許税なし。ただし名義は変わらない
- 登録免許税は評価額の0.4%。100万円以下の土地などは2027年3月31日まで免税
参考情報・出典
- 法務省「相続登記の申請義務化に関するQ&A」 https://www.moj.go.jp/MINJI/minji05_00565.html
- 法務省「相続人申告登記について」 https://www.moj.go.jp/MINJI/minji05_00602.html
- 法務省「相続人申告登記手続のご案内(令和8年3月版)」(PDF) https://www.moj.go.jp/content/001424097.pdf
- 法務省「令和3年民法・不動産登記法改正、相続土地国庫帰属法の制定」パンフレット(PDF) https://www.moj.go.jp/content/001369525.pdf
- 法務省「所有不動産記録証明制度について」 https://www.moj.go.jp/MINJI/minji05_00740.html
- 法務省「戸籍法の一部を改正する法律について(令和6年3月1日施行)」 https://www.moj.go.jp/MINJI/minji04_00082.html
- 法務省「不動産を相続した方へ ~相続登記・遺産分割を進めましょう~」 https://www.moj.go.jp/MINJI/minji05_00435.html
- 法務局「相続登記の登録免許税の免税措置について」 https://houmukyoku.moj.go.jp/homu/page7_000017.html
- 法務局「登記手続案内」 https://houmukyoku.moj.go.jp/homu/page_000001_00050.html
- 前橋地方法務局「登録免許税 計算のポイント」(PDF) https://houmukyoku.moj.go.jp/maebashi/content/001355320.pdf
- 津地方法務局「相続による所有権移転登記に必要な書類と登録免許税」(PDF) https://houmukyoku.moj.go.jp/tsu/content/000135753.pdf
- 東京法務局「相続登記が義務化されました」 https://houmukyoku.moj.go.jp/tokyo/page000275.html
- 国税庁「No.7191 登録免許税の税額表」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7191.htm
(情報は2026年10月25日時点です。制度や特例の期限は変わることがあるため、申請する前に各公式ページや管轄の法務局で確かめてください。)
⚡ いま読まれているトレンド
 ドコモ「あんしんフィルター」の障害が続く|設定が変えられない・アプリが使えないときの対処(Androidは窓口で暫定案内、iPhoneはプロファイル削除)
 日本シリーズ2026はどこで見られる?|第2戦〜第7戦のテレビ(TBS・NHK BS・日テレ・テレ朝)とネット配信(TVer・U-NEXT・Hulu・ABEMA)
 DEAN & DELUCAのチャリティートートバッグ2026|先行販売の抽選は10月29日17時まで、発売は11月1日。アプリでのエントリーと当日の時間