日本年金機構から届く「公的年金等の受給者の扶養親族等申告書」について、誰に届くのか、どの欄に何を書くのか、郵送とスマートフォンでの電子申請のどちらで出すのか、出さないと税金がどうなるのかを、順番にまとめた記事です。令和9年分(2026年秋に送られてくる分)からは送付の対象が広がったため、今年はじめて届いた人にも分かるように書いています。
内容は、日本年金機構の「令和9年分『公的年金等の受給者の扶養親族等申告書』について」のページ、扶養親族等申告書の記入項目のページ、年金Q&A、電子申請のページと、国税庁のタックスアンサーなどを、2026年9月30日時点で確かめたものです。会社員として働く家族の年末調整もあわせて確かめたい人は、年末調整の書き方2026も参考にしてください。
扶養親族等申告書とは?年金版の「扶養控除の申告」
扶養親族等申告書は、年金を受け取っている人が、配偶者控除や扶養控除、障害者控除などを受けるために年金の支払者へ出す書類です。会社員が勤め先に出す扶養控除等申告書の、年金版と考えると分かりやすくなります。
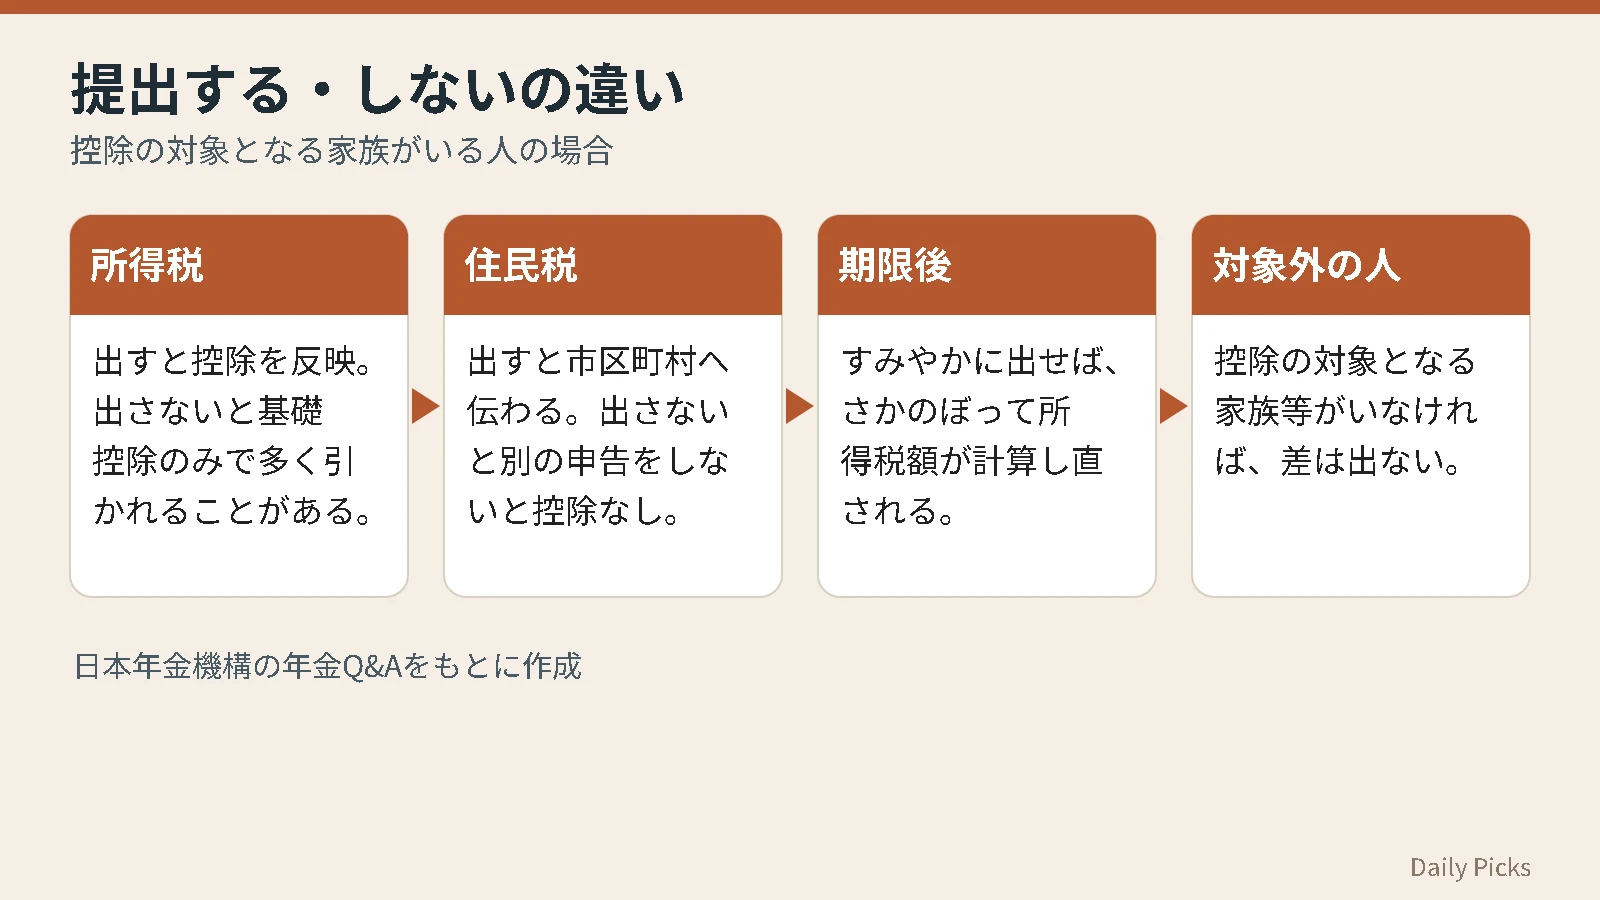
日本年金機構の年金Q&Aによると、申告書を出すと、年金から源泉徴収される所得税や、翌年の個人住民税の計算で、該当する控除が受けられます。出した内容は年金支払者を通じて市区町村へも伝えられ、翌年の住民税の計算に使われると説明されています。
つまり、この1枚で「所得税」と「住民税」の両方に関わる控除の情報を届けることになります。控除の対象になる家族がいる人や、本人が障害者・寡婦・ひとり親にあたる人にとっては、大切な書類です。
令和9年分の送付時期と提出期限
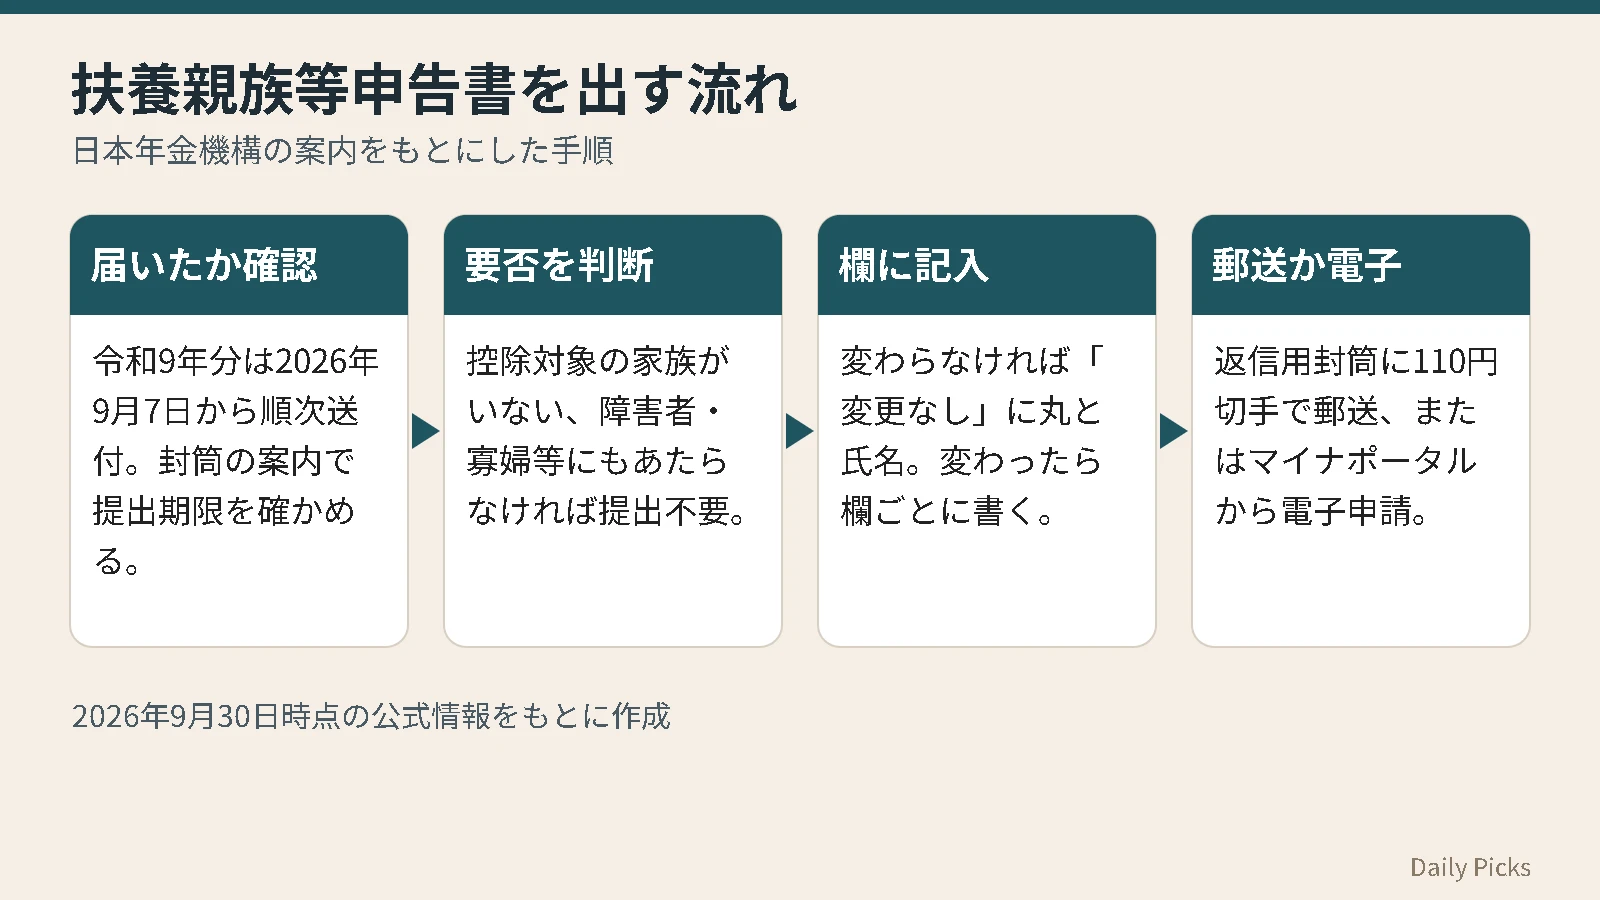
日本年金機構の公式サイトによると、令和9年分の扶養親族等申告書は、令和8年(2026年)9月7日(月曜)から順次送られています。2026年9月30日時点で、すでに届いている人も多い時期です。
提出期限について、公式サイトのページには全国共通の日付は書かれておらず、「記載されている期限内の提出をお願いします」と案内されています。期限は、日本年金機構から届いた封筒・案内の書類に書かれた日付を確かめてください。同じページには、提出期限までに提出がない人へは、別途書面でお知らせを送るとも書かれています。
期限を過ぎてしまった場合について、日本年金機構の年金Q&Aでは、期限が過ぎていてもすみやかに提出するよう案内されています。期限内に出せないと、いったん控除がない状態で源泉徴収されますが、提出すればさかのぼって所得税額が計算し直される、と説明されています。遅れても出す意味はあります。
誰に届く?令和9年分から対象が広がった
日本年金機構の公式サイトによると、申告書が送られるのは、老齢または退職を理由とする年金(老齢福祉年金を除く)を受け取っていて、年金額が次の金額以上の人です。令和9年分では、前の年より金額が引き下げられ、対象が広がりました。
| 区分 | 令和8年分 | 令和9年分 |
|---|---|---|
| 65歳未満 | 155万円以上 | 98万円以上 |
| 65歳以上 | 205万円以上 | 148万円以上 |
| 退職共済年金を受け取っていて老齢基礎年金が支給されている人(退職共済年金の額) | 127万円以上 | 70万円以上 |
対象が広がった理由は、税制改正です。日本年金機構の年金Q&Aによると、令和9年分からは、所得税が源泉徴収されない人でも、個人住民税の非課税限度額以上の年金額がある人は、年金支払者へ申告書を出すことが義務付けられました。ただし、控除の対象となる配偶者や親族がいる場合、または本人が障害者・寡婦・ひとり親にあたる場合に限られます。
参考までに、日本年金機構の「老齢年金から源泉徴収される所得税の控除を受けるとき」のページでは、年金から所得税が源泉徴収される年金額は、令和9年分以降、65歳未満は164万円以上、65歳以上は214万円以上と書かれています。これより少ない年金額でも、住民税のために申告書が届く人がいる、ということです。
提出が不要な人の条件
申告書が届いても、全員が出さなければならないわけではありません。日本年金機構の公式サイトと年金Q&Aでは、次のような場合は提出が不要とされています。
- 控除の対象となる配偶者や親族がいない。かつ、本人が障害者・寡婦・ひとり親のいずれにもあたらない
- 年金額が、住んでいる市区町村の住民税の非課税限度額に届かない(所得税の源泉徴収の対象にもならない場合)
- 受給者本人がすでに亡くなっている
住民税の非課税限度額は、住んでいる市区町村によって1級地から3級地に分かれています。日本年金機構の「住民税の非課税限度額基準について」のページによると、単身者の限度額(年額)は次のとおりです。年齢は、申告書の対象の年の12月31日時点で判断します。
| 級地 | 65歳未満 | 65歳以上 |
|---|---|---|
| 1級地 | 105万円 | 155万円 |
| 2級地 | 101.5万円 | 151.5万円 |
| 3級地 | 98万円 | 148万円 |
日本年金機構は、いちばん低い3級地の基準で申告書を送っています。そのため、1級地や2級地に住んでいる人には、提出が必要ない申告書が届くこともあります。自分の地域がどの級地か分からないときは、市区町村の税務担当の窓口に確かめてください。
出す・出さないで何が変わる?比較表
日本年金機構の年金Q&Aによると、申告書を出さない場合、確定申告などをしないと、所得税の源泉徴収や翌年の個人住民税で、障害者控除や配偶者控除などを受けることができません。そのぶん、所得税や住民税が多く差し引かれることがあります。一方で、もともと控除の対象になる家族がいない人は、出しても出さなくても、差し引かれる金額に差は出ないとされています。
| 項目 | 提出する | 提出しない |
|---|---|---|
| 年金から差し引かれる所得税 | 申告した控除を反映して計算される | 基礎控除のみで計算される(該当する控除分、多く差し引かれることがある) |
| 翌年の個人住民税 | 申告内容が市区町村へ伝えられ、控除に使われる | 確定申告や市区町村への申告をしないと、控除が受けられない |
| 多く差し引かれた税金 | (そもそも差が出にくい) | 翌年の確定申告で還付を受ける |
| 期限を過ぎた場合 | 提出すれば、さかのぼって計算し直される | いったん控除なしで源泉徴収される |
| 控除の対象がいない人 | 差は出ない | 差は出ない |
確定申告をする予定の人でも、申告書を出しておくほうが、年金から差し引かれる時点で控除が反映されます。出さずに確定申告で取り戻すこともできますが、還付を待つことになります。
欄ごとの書き方(記入例の範囲で)
ここでは、日本年金機構の「扶養親族等申告書の記入項目について」のページと記入例の説明にそって、主な欄の書き方をまとめます。数字は令和9年分の基準です。細かい条件は、同封の手引きもあわせて確かめてください。
前の年から変わらない人は「変更なし」欄
前の年にも申告書を出していて内容が変わらない人は、「前年から『変更なし』で申告します」の欄に丸をつけ、氏名を書くだけで提出できると、日本年金機構の公式サイトで案内されています。押印は不要です。文字は楷書で、読みやすく書くよう求められています。
受給者本人の欄(障害者・寡婦・ひとり親・所得)
本人が障害者にあたる場合は、「普通障害」か「特別障害」に丸をつけ、摘要欄に手帳の種類、等級、交付年月日などを書きます。介護保険の要介護認定の等級とは直接関係がないとされています。
寡婦控除・ひとり親控除は、本人の所得が500万円以下で、今結婚していない、または配偶者の生死が分からない人が対象です。子がいる人はひとり親、子がいない女性で夫と死別した人などは寡婦、というように区分が分かれます。本人の1年間の所得の見積額が900万円を超える場合だけ、その欄に丸をつけます。
控除対象となる配偶者の欄
本人の所得が900万円以下の場合、配偶者の所得の見積額が62万円以下なら配偶者控除(70歳以上なら老人控除対象配偶者)、62万円を超えて95万円以下なら配偶者特別控除の対象です。95万円を超える場合は、申告書では控除の対象になりません。
配偶者の収入が年金だけで、65歳以上なら172万円以下、65歳未満なら122万円以下の場合は、所得が62万円以下と判定され、所得の欄の上段に丸をつけます。それ以外の人は、中段に所得の見積額を書きます。同居か別居かも選び、別居なら摘要欄に氏名と住所を書きます。
扶養親族の欄
生計を一にする親族で、1年間の所得の見積額が62万円以下の人が対象です。19歳以上23歳未満(19〜22歳)の人は、所得が85万円以下まで特定親族として区分が設けられています。70歳以上の人は「老人」、19〜22歳で所得62万円以下の人は「特定」に丸をつけます。
16歳未満の子は扶養控除の対象ではありませんが、障害者にあたる場合は障害者控除の対象になります。控除対象の配偶者・扶養親族のマイナンバーは、収録状況の表示が「未収録」の場合に書きます。
退職所得・国外に住む家族がいる場合
配偶者や親族に、その年に退職金(退職所得)がある見込みのときは、退職所得を除いた所得も書く欄があります。前の年に「退職所得あり」で申告し、今年は退職の予定がない場合は、印字された内容を二重線で消して出します。変えずに出すと、前の年と同じく退職手当を受ける見込みと受け取られると説明されています。
国外に住む配偶者や親族を申告する場合は、親族関係書類などの添付が必要です。この場合は電子申請ができず、紙の申告書で出します。
提出の手順(郵送・電子申請)
日本年金機構の公式サイトでは、提出方法として、紙の申告書を郵送する方法と、マイナポータルからの電子申請が案内されています。電子申請で出した場合は、紙の申告書は出さなくてかまいません。
- 届いた封筒の中身(申告書・手引き・返信用封筒)と、案内に書かれた提出期限を確かめる
- 控除の対象になる家族がいるか、本人が障害者・寡婦・ひとり親にあたるかを確かめる(どれにもあたらなければ提出不要)
- 前の年から変わらなければ「変更なし」欄に丸と氏名、変わった場合は欄ごとに記入する
- 郵送なら、同封の返信用封筒に110円切手を貼って投函する
- 電子申請なら、マイナポータルからねんきんネットに進み、入力して電子署名をつけて送信する
- 翌年1月中旬から下旬に届く源泉徴収票で、申告した控除が反映されているかを確かめる
電子申請に必要なもの
日本年金機構の電子申請のページによると、必要なのは、本人のマイナンバーカード、署名用電子証明書のパスワード(英数字6〜16桁)、マイナポータルに対応したスマートフォンまたはパソコン(パソコンの場合はICカードリーダライタ)です。あらかじめ、マイナポータルとねんきんネットの連携が必要です。
旧法の老齢年金を受け取っている人と、国外に住む配偶者・親族を控除の対象にする人は、電子申請ができません。電子申請の内容を直したいときは、マイナポータルから申請し直し、紙の申告書で出し直さないよう案内されています。
申告書をなくした・汚したとき
日本年金機構の年金Q&Aによると、公式サイトから令和9年分の申告書のPDFを印刷して使えます。年金事務所や街角の年金相談センターにも置いてあり、郵送を希望する場合は扶養親族等申告書お問い合わせダイヤルへ電話します。提出先は「〒119-0314 日本年金機構 令和9年分申告書受付担当宛」で、郵便番号で投函する場合は住所の記入は不要と書かれています。
よくある間違いと注意点
申告書は、書く内容そのものよりも、条件の思い違いでつまずくことが多い書類です。公式の案内から、気をつけたい点をまとめます。
- 夫婦で年金を受けている場合、お互いを控除の対象にすることはできない(一方が他方を控除の対象にしたら、もう一方は他方を配偶者控除などの対象にできない)
- 配偶者の基準は62万円・95万円、扶養親族は62万円(19〜22歳は85万円)と、令和8年分の58万円から変わっている
- 前の年の「退職所得あり」をそのまま残して出してしまう
- 電子申請をしたのに、同じ内容を紙でも出してしまう
- 提出後に結婚した、家族が扶養の条件にあたらなくなったなどの変化があったのに、そのままにしている
提出したあとに内容が変わった場合について、日本年金機構の年金Q&Aでは、生じた所得税の過不足は、翌年に所得税の確定申告をして精算すると説明されています。
また、日本年金機構の源泉徴収税額についての資料では、防衛特別所得税が創設され、令和9年2月以降の年金の支払いから、所得税および復興特別所得税とあわせて源泉徴収されると案内されています。額は、源泉徴収される所得税の額の1%相当額とされています。
確定申告が必要になる場合・いらない場合
国税庁のタックスアンサー(No.1600 公的年金等の課税関係)によると、その年の公的年金等の収入金額が400万円以下で、かつ、公的年金等にかかる雑所得以外の所得金額が20万円以下の場合は、所得税の確定申告は必要ありません。これを確定申告不要制度といいます。
ただし、同じページでは、医療費控除などで所得税の還付を受けるための申告はできること、所得税の確定申告が不要な場合でも住民税の申告が必要な場合があることも書かれています。
一方、日本年金機構の年金Q&Aでは、申告書を出していても、年の途中で扶養親族が減って申告内容が変わった場合、年金以外に給与などの所得がある場合、2か所以上から公的年金を受け取っている場合などは、確定申告が必要になることがあると説明されています。確定申告のときは、1月に届く源泉徴収票を使います。
提出前のチェックリスト
- 封筒・案内に書かれた提出期限を確かめた
- 控除の対象となる配偶者・親族がいるか、本人が障害者・寡婦・ひとり親にあたるかを確かめた
- 配偶者・親族の1年間の所得の見積額を、令和9年分の基準(62万円・95万円など)で見直した
- 同居・別居を選び、別居なら摘要欄に住所を書いた
- 障害者控除を受ける人は、手帳の種類・等級・交付年月日を書いた
- 前の年の「退職所得あり」が残っていないか確かめた
- 郵送なら110円切手を貼った/電子申請なら紙は出さない
- 提出日と方法をメモしておいた
よくある質問
Q.申告書が届きましたが、家族を扶養していません。出す必要はありますか?
日本年金機構の公式サイトによると、控除の対象となる配偶者や親族がおらず、本人が障害者・寡婦・ひとり親のいずれにもあたらない場合は、提出は不要です。
Q.提出期限はいつですか?
2026年9月30日時点の日本年金機構の公式サイトには、全国共通の日付は書かれていません。届いた封筒・案内の書類に書かれた期限を確かめてください。期限を過ぎても、すみやかに出せば、さかのぼって所得税額が計算し直されます。
Q.スマートフォンだけで提出できますか?
マイナポータルに対応したスマートフォンと、本人のマイナンバーカード、署名用電子証明書のパスワードがあれば、電子申請ができます。事前にマイナポータルとねんきんネットの連携が必要です。国外に住む家族を申告する人などは電子申請ができません。
Q.所得税が引かれていないのに、なぜ申告書が届いたのですか?
令和9年分から、所得税が源泉徴収されない人でも、住民税の非課税限度額以上の年金額がある人は、控除の対象となる家族がいる場合などに申告書の提出が義務付けられたためです。出した内容は、翌年の住民税の計算に使われます。
Q.出し忘れたら、控除はもう受けられませんか?
期限後でも提出すれば、さかのぼって計算し直されると日本年金機構の年金Q&Aで案内されています。また、翌年に確定申告をすることで、多く差し引かれた所得税の還付を受けることもできます。
分からないことは、扶養親族等申告書お問い合わせダイヤル(0570-081-240、050から始まる電話の場合は03-6837-9932)で確かめられます。受付時間は、封筒の案内や公式サイトで確かめてください。
参考情報・出典
- 令和9年分「公的年金等の受給者の扶養親族等申告書」について|日本年金機構
- 扶養親族等申告書の記入項目について|日本年金機構
- 個人の方の電子申請(扶養親族等申告書)|日本年金機構
- 扶養親族等申告書はスマートフォン等で提出できます|日本年金機構
- 住民税の非課税限度額基準について|日本年金機構
- 老齢年金から源泉徴収される所得税の控除を受けるとき|日本年金機構
- 年金にかかる源泉徴収税額(PDF)|日本年金機構
- 扶養親族等申告書を提出しなかった場合はどうなるのですか|日本年金機構
- 扶養親族等申告書の提出期限がすぎてしまった場合|日本年金機構
- 年金から所得税が源泉徴収されない場合も提出は必要ですか|日本年金機構
- 申告書が送付されてきた場合の提出の要否|日本年金機構
- 所得税の確定申告をする場合は提出する必要はないですか|日本年金機構
- 申告書を汚したりなくしたりした場合|日本年金機構
- 提出後に申告内容に変更が生じた場合|日本年金機構
- 提出した場合は確定申告の必要はないのですか|日本年金機構
- 夫婦で年金を受けている場合の扶養控除|日本年金機構
- 源泉徴収票はいつ発送されますか|日本年金機構
- No.1600 公的年金等の課税関係|国税庁
- A2-6 公的年金等の受給者の扶養親族等の申告|国税庁
⚡ いま読まれているトレンド
 ドコモ「あんしんフィルター」の障害が続く|設定が変えられない・アプリが使えないときの対処(Androidは窓口で暫定案内、iPhoneはプロファイル削除)
 日本シリーズ2026はどこで見られる?|第2戦〜第7戦のテレビ(TBS・NHK BS・日テレ・テレ朝)とネット配信(TVer・U-NEXT・Hulu・ABEMA)
 DEAN & DELUCAのチャリティートートバッグ2026|先行販売の抽選は10月29日17時まで、発売は11月1日。アプリでのエントリーと当日の時間








コメント