※本記事はアフィリエイト広告(PR)を含みます。
在宅で仕事をするようになると、「回線も事業用にしたほうがいいのだろうか」「法人向けプランにすると経費で落としやすいのか」と迷います。結論を先に書くと、多くの個人事業主にとって、法人・ビジネス向けの回線に変える必要はありません。それどころか、法人名義にすると法律上の保護が一部外れます。
この記事では、個人向けと法人・ビジネス向けの違いを、料金やスペックではなく「契約したときに何が変わるか」という視点で整理します。あわせて、名義と経費計上は別の話だという点も国税庁の資料で確認します。確認日は2026年9月23日です。
あわせて読みたい:副業の確定申告に使う会計ソフトの選び方|freee・マネーフォワード・弥生を比べる前に決める3つのこと
結論:個人名義のまま契約して、経費は按分で落とす
- 個人事業主が個人名義で契約している限り、消費者保護ルールは一般の消費者と同じように働く
- 法人名義にすると、契約前の説明義務・書面交付・初期契約解除がまとめて適用除外になる
- 経費にできるかどうかは名義ではなく使い方で決まる。個人名義のままでも按分して経費にできる
- ビジネス向けが要るのは、固定IPや帯域確保、24時間の出張修理などが実際に必要な場合だけ
「法人契約」になると外れる保護
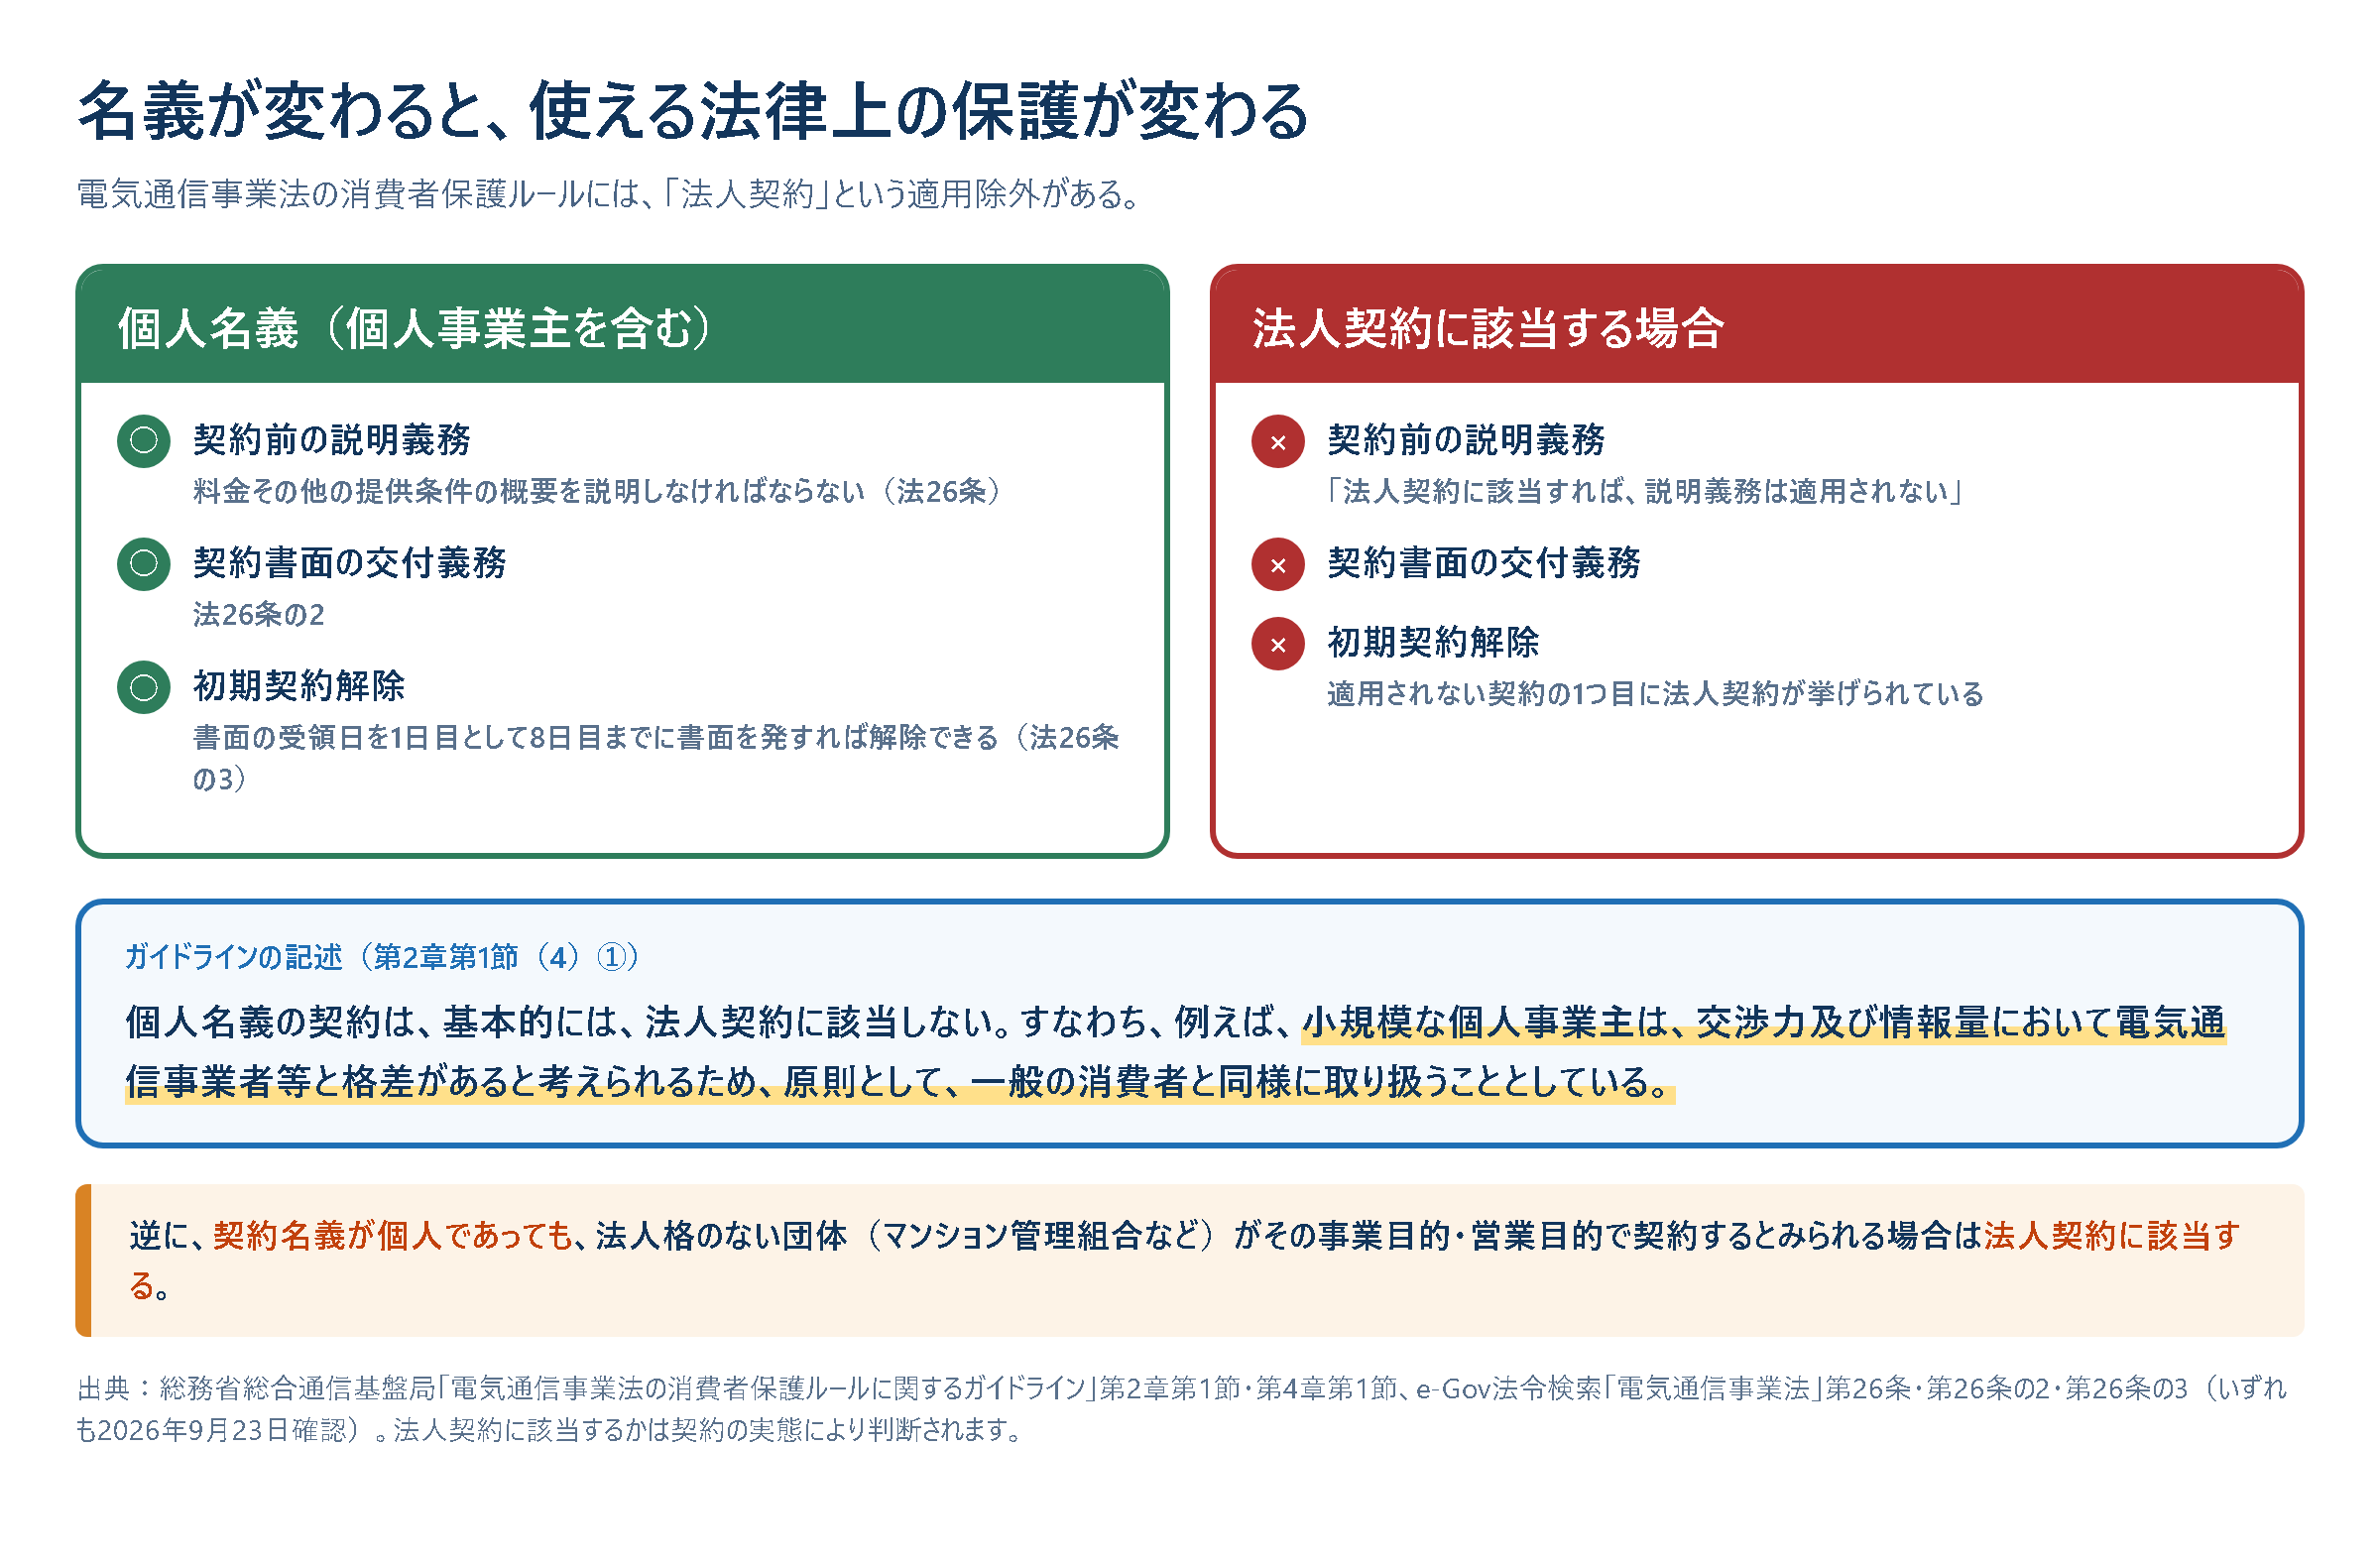
電気通信事業法には、利用者を守るための決まりがいくつかあります。契約前に料金その他の提供条件の概要を説明する義務(第26条)、契約書面を交付する義務(第26条の2)、そして申し込み直後に書面で解除できる初期契約解除(第26条の3)です。
これらには共通の適用除外があります。総務省のガイドラインは、説明義務について「締結・媒介等をしようとする契約が法人契約に該当すれば、説明義務は適用されない」と明記しています。初期契約解除も同様で、適用されない契約の1つ目に法人契約が挙げられています。
個人事業主は、原則として消費者と同じ扱い
ここが肝心なところです。同じガイドラインは、法人契約の範囲を説明する中でこう書いています。
個人名義の契約は、基本的には、法人契約に該当しない。すなわち、例えば、小規模な個人事業主は、交渉力及び情報量において電気通信事業者等と格差があると考えられるため、原則として、一般の消費者と同様に取り扱うこととしている。
総務省「電気通信事業法の消費者保護ルールに関するガイドライン」第2章第1節(4)①
屋号を使っていても、個人名義で契約しているなら原則として保護の対象です。「事業で使うから法人契約にしなければいけない」という決まりはありません。
逆方向も定められていて、法人等の名義の契約であっても、実際には個人の家庭用として使われている場合は法人契約とはならないとされています。名義だけで機械的に決まるのではなく、実態で判断される建て付けです。
個人名義でも法人契約になることがある
例外もあります。ガイドラインは「法人等」に、法人のほか民法上の組合、法人格を有しない社団および財団(権利能力なき社団・財団)、各種の親善・社交等を目的とする団体が含まれ、法人格を有しないマンション管理組合も含まれるとしています。そして、契約名義が個人であったとしても、このような任意団体がその事業目的または営業目的で契約するとみられる場合は法人契約に該当すると書かれています。
サークルや自治会の代表として自分名義で回線を引く、といったケースがこれにあたります。自分の事業のために自分名義で引く分には、この心配はありません。
ビジネス向け回線が必要になるのは、どんなときか
では法人・ビジネス向けは何のためにあるのか。NTT東日本の法人向けサービス一覧を見ると、フレッツ光まわりに個人向けには無いメニューが並んでいます。フレッツ 光クロス Biz、フレッツ光 全戸加入プラン、フレッツ光 24時間出張修理オプション、フレッツ 光25G、そしてVPN系のフレッツ・VPN プライオ、フレッツ・VPN ワイド、フレッツ・VPN ゲート、電話系のひかり電話オフィスA(エース)、ひかり電話オフィスタイプといったものです。
名前から分かるとおり、いずれも止まると業務が止まる規模の使い方を想定した仕組みです。在宅で1人が作業するなら、これらが必要になる場面はほとんどありません。検討する価値があるのは、次のような場合に限られます。
- 固定IPアドレスが要る:自宅サーバーを外部公開する、取引先のシステムにIPアドレスで接続許可を受ける、VPNの接続元を固定する必要がある
- 止まったときの復旧が急がれる:夜間や休日でも出張修理を受けたい
- 拠点間をつなぐ:事務所と自宅、複数拠点を閉域網でつなぎたい
- 法人名義の請求書や領収書が要る:取引先や補助金の要件として指定されている
このうち固定IPについては、回線そのものではなくプロバイダ側のオプションで用意されていることが多く、個人向けの回線のままプロバイダで固定IPを追加できる場合があります。まず自分の契約しているプロバイダにオプションがあるか確認するほうが早く、安く済みます。
料金や提供条件は各社・各プランで異なるため、必要だと分かってから公式サイトで確認してください。逆に、上のどれにも当てはまらないなら、個人向けで月額を抑えるほうが合理的です。プロバイダ料金込みで月額が抑えられているGMOとくとくBB光などが候補になります(下のリンク・広告)。
GMOとくとくBB光の今の月額料金とキャッシュバックの条件は、公式サイトで確認できます。
シンプルに安い速いGMOとくとくBB光!
名義と経費は、別の話
「事業用の契約にしないと経費にできない」と考えている人がいますが、税法はそういう作りになっていません。
所得税法第45条第1項第1号は、家事上の経費とこれに関連する経費で政令で定めるものは必要経費に算入しないと定めています。その政令である所得税法施行令第96条は、「家事上の経費に関連する経費の主たる部分が…業務の遂行上必要であり、かつ、その必要である部分を明らかに区分することができる場合における当該部分に相当する経費」を例外としています。青色申告の承認を受けている人には、さらに「取引の記録等に基づいて…業務の遂行上直接必要であつたことが明らかにされる部分」という第2号があります。
どちらも、判断の材料は契約名義ではなく「業務の遂行上必要な部分を区分できるか」です。国税庁も、家事関連費のうち必要経費になるのは「取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額に限られます」と説明しています。
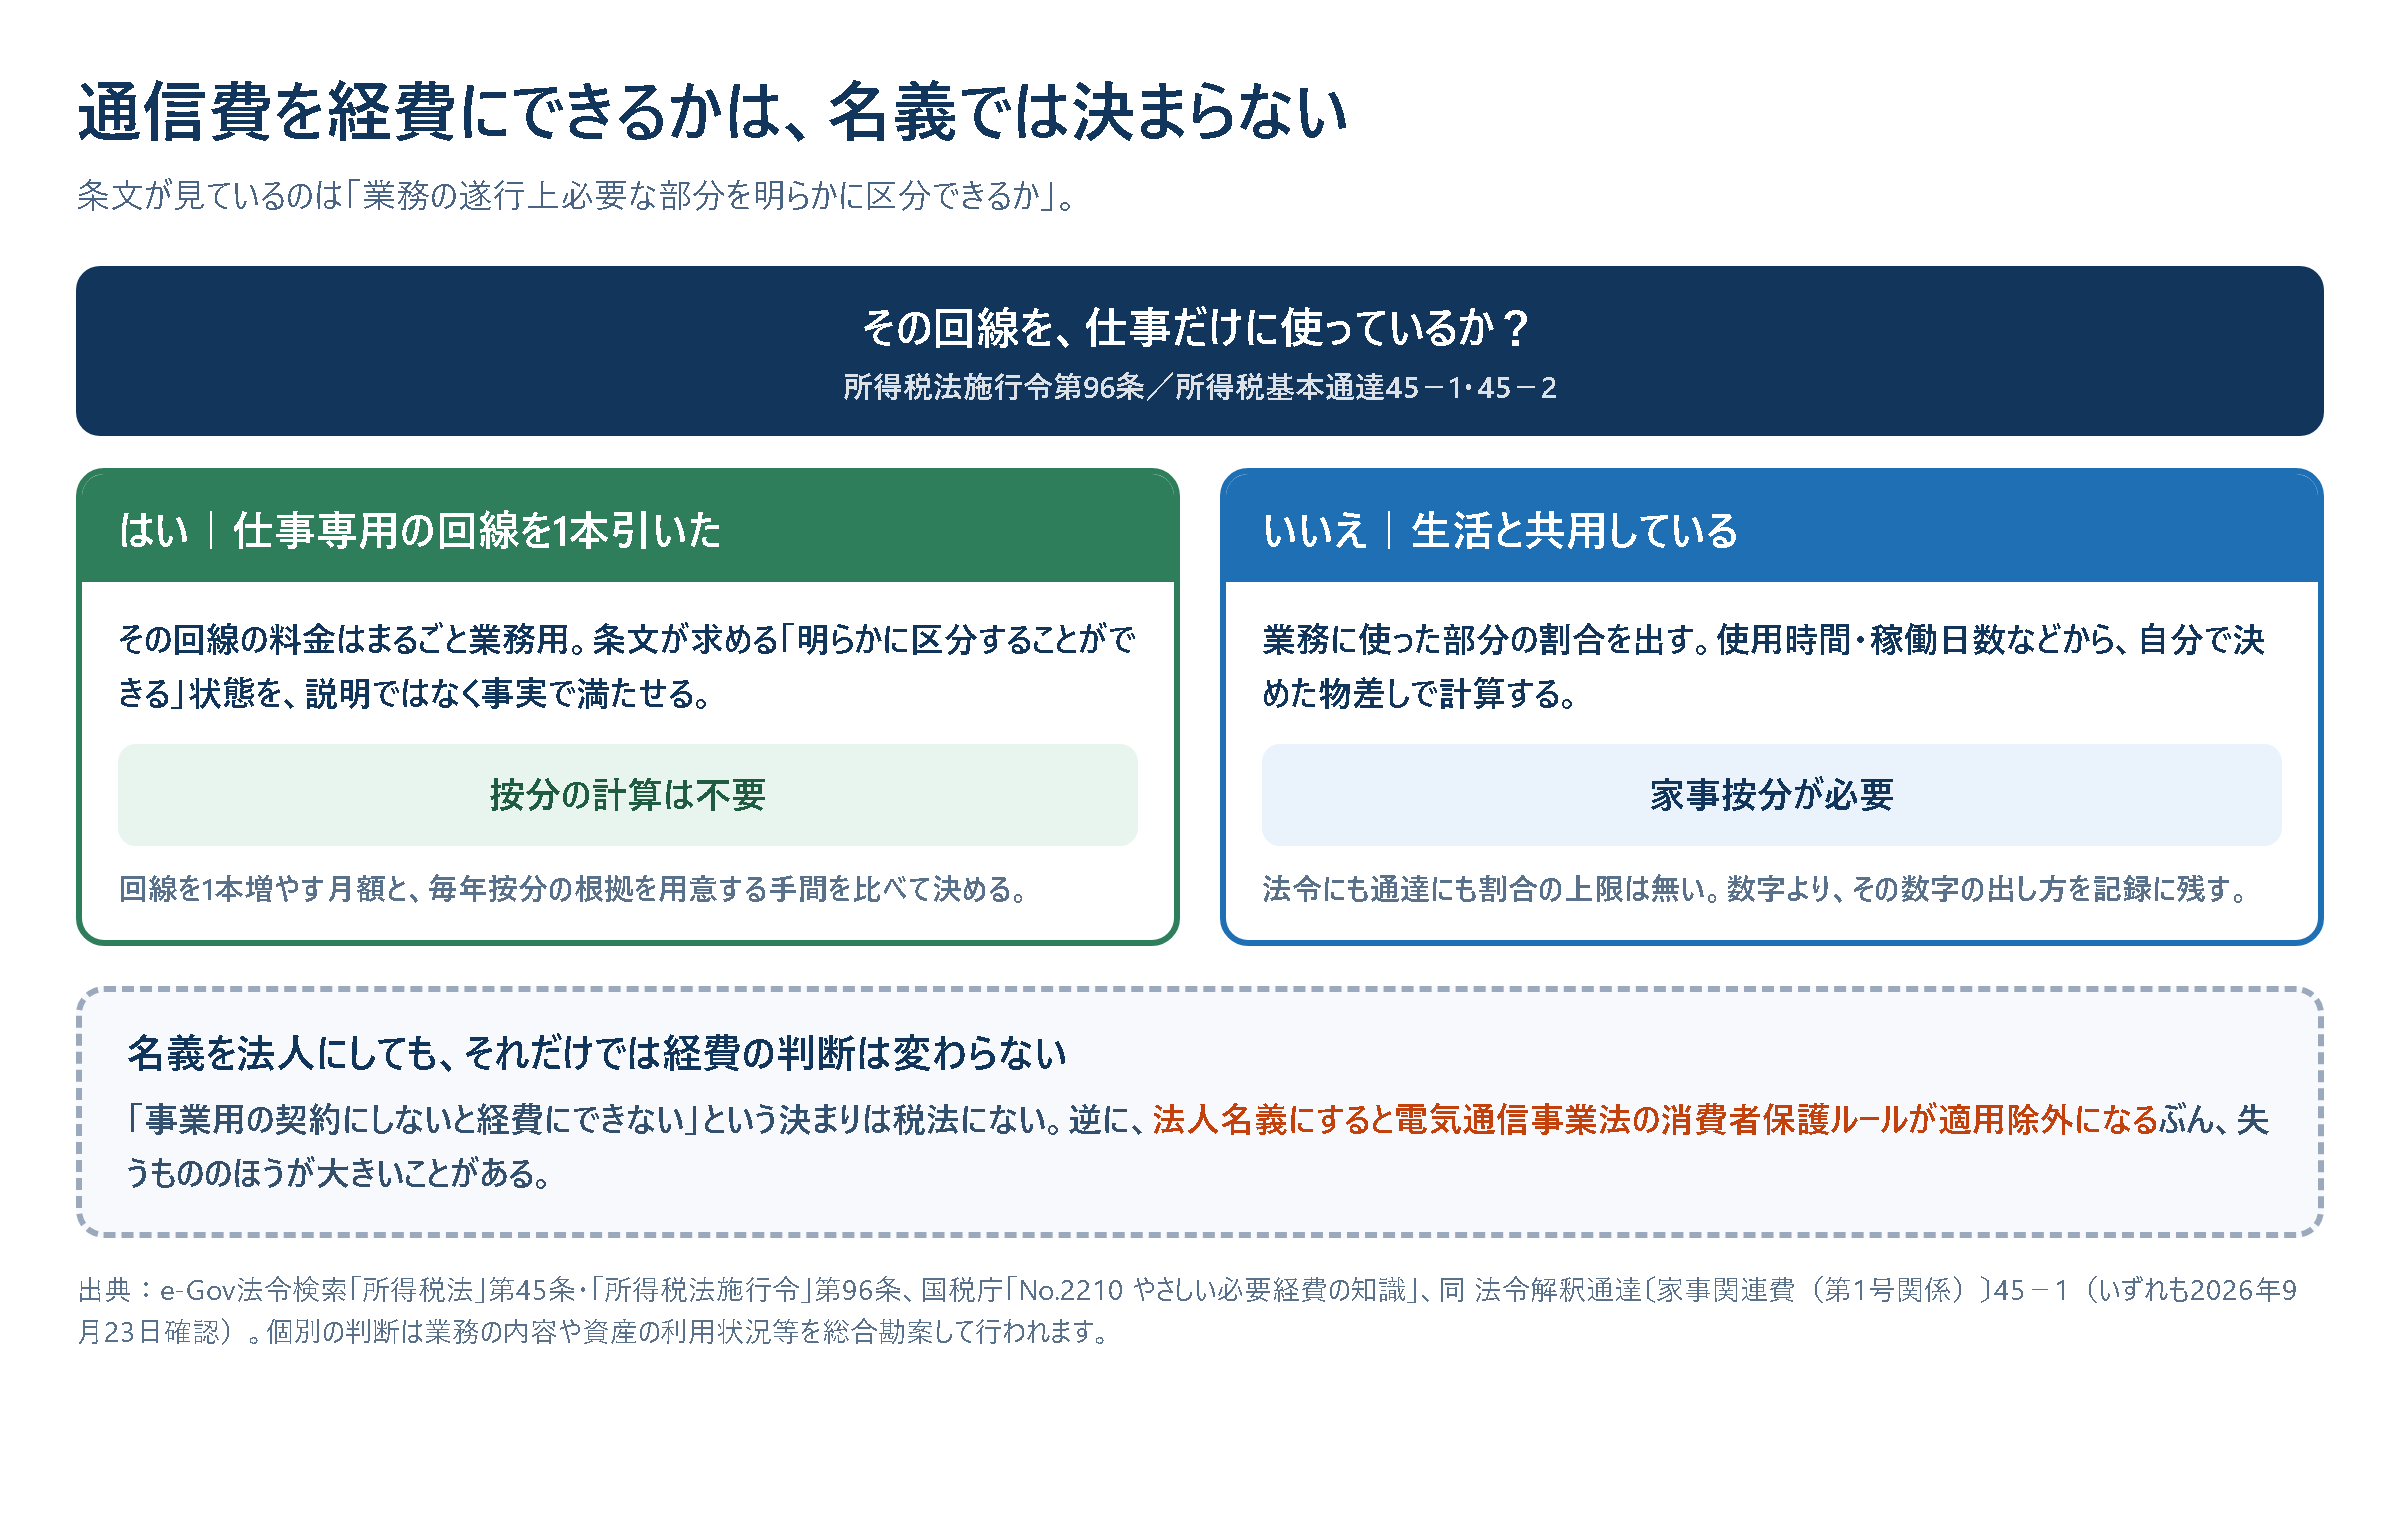
いちばん簡単なのは、回線を分けてしまうこと
自宅の回線を仕事と生活で共用していると、「業務に使った部分」を割合で示す必要があります。時間で割るのか、稼働日数で割るのか、毎年その説明を用意することになります。
一方、仕事専用の回線を1本引いてしまえば、その回線の料金はまるごと業務用です。条文が求める「明らかに区分することができる」状態を、説明ではなく事実で満たせます。回線を1本増やす月額と、毎年按分の根拠を用意する手間を比べて決めてください。按分の具体的なやり方は家事按分のやり方の記事にまとめています。
記録が残る形にしておく
施行令96条第2号は「取引の記録等に基づいて」と書いています。青色申告の強みを使うには帳簿が前提で、青色申告特別控除の金額も帳簿で決まります。国税庁によれば、55万円の控除には正規の簿記の原則(一般的には複式簿記)による記帳と、貸借対照表・損益計算書等を添付して翌年3月15日までに申告することが必要で、65万円にするには電子帳簿保存かe-Taxでの送信が要ります。
通信費のように毎月発生して按分が必要な費目は、会計ソフト側で割合を登録しておくと、どの割合で計上したかがデータとして残ります(下のリンク・広告)。
通信費を経費にするときの計算と、帳簿・明細の残し方
自宅の光回線を仕事と私用の両方に使う場合、料金の全額を経費にはできません。この節では、按分の計算の流れと、記録の残し方を国税庁の情報をもとに整理します。税の扱いは人によって変わるため、判断に迷うときは税務署や税理士に相談してください。
家事按分の考え方
国税庁のタックスアンサー「No.2210 必要経費の知識」では、仕事と生活の両方にかかる費用を「家事関連費」と呼んでいます。このうち必要経費にできるのは、取引の記録などをもとに、業務に直接必要だったと明らかに区分できる金額に限られる、と説明されています。
国税庁のこのページには、「何割なら経費にできる」という決まった割合は書かれていません。そのため、自分の使い方に合った根拠で割合を決め、その根拠を記録に残しておくことが大切です。
使用時間の割合で計算する例
ここでは、使用時間の割合で分ける計算の一例を示します。金額と時間はすべて説明のための仮の数字です。
計算式は「月額料金 × 仕事で使った時間 ÷ 回線を使った時間の合計 = 経費にする額」です。
| 項目 | 仮の数字 |
|---|---|
| 光回線の月額料金 | 5,000円(仮) |
| 1か月に回線を使った時間の合計 | 200時間(仮) |
| そのうち仕事で使った時間 | 120時間(仮) |
| 仕事の割合 | 120 ÷ 200 = 60% |
| 1か月の経費にする額 | 5,000円 × 60% = 3,000円 |
| 12か月分 | 3,000円 × 12 = 36,000円 |
割合の根拠として、作業時間の記録や、仕事をしている曜日と時間帯のメモを残しておくと、あとから説明しやすくなります。家族も同じ回線を使う場合は、その分も考えて割合を決める必要があります。
青色申告と白色申告で違う帳簿
帳簿のつけ方と保存期間は、青色申告か白色申告かで変わります。以下は国税庁のタックスアンサー(No.2070は令和8年4月1日現在の法令等)で確かめた内容です。
| 区分 | 帳簿のつけ方 | 保存期間(国税庁の説明) |
|---|---|---|
| 青色申告 | 正規の簿記が原則。現金出納帳・経費帳などを備えた簡易な記帳でもよい | 帳簿や書類は原則7年。請求書・見積書・納品書・送り状などは5年でよいものもある |
| 白色申告 | 収入や経費を帳簿に記載する。日々の合計金額をまとめて書く簡易な方法も認められている | 収入・経費を書いた帳簿は7年。それ以外の帳簿、決算の書類、請求書・領収書などは5年 |
青色申告では、記帳の方法や申告のしかたによって、65万円・55万円・10万円の青色申告特別控除があると国税庁は説明しています。控除額ごとの要件は細かいため、国税庁のページで確かめてください。
通信費の記録で残しておきたいもの
- 毎月の利用明細や請求書(通信会社のサイトで見るだけの場合は、保存しておく)
- 引き落とし先の口座やクレジットカードの明細
- 按分の割合と、その根拠にした時間の記録
- 帳簿の「通信費」の記入(日付・支払先・金額)
按分の割合や帳簿の種類に迷ったときは、所轄の税務署や税理士に相談すると安心です。
よくある質問
Q. 屋号名義で契約すると法人契約になりますか?
ガイドラインは「個人名義の契約は、基本的には、法人契約に該当しない」としたうえで、小規模な個人事業主は原則として一般の消費者と同様に取り扱うと書いています。屋号を併記していても、契約の相手方が個人であれば、この考え方が基本になります。ただし最終的には契約の実態で判断されるため、気になる場合は申し込み時に事業者へ確認してください。
Q. 法人成りしたら、回線も法人名義に変えるべきですか?
経理上の扱いや請求書の宛名をそろえたいなら、名義変更には意味があります。ただし、そのぶん説明義務・書面交付・初期契約解除といった消費者保護ルールは適用除外になります。自宅で法人の業務を行っていて実態が家庭用に近い場合の扱いは、ガイドラインの「法人等の名義の契約であっても、実際には個人の家庭用として用いられている場合は法人契約とはならない」という記述も踏まえて判断されることになります。
Q. ビジネス向けにすると速度は上がりますか?
プランによります。法人向けには帯域を確保するタイプや、より高速な回線種別が用意されていますが、一般的な個人向けの光回線も同じ設備を使う場合があります。速度が出ない原因が回線種別ではなく宅内側にあることも多いので、先に速度が遅い原因を切り分けることをおすすめします。
Q. 自宅兼事務所だと、通信費は何割まで経費にできますか?
法令にも通達にも割合の上限は書かれていません。書かれているのは「明らかに区分することができる」という条件だけです。所得税基本通達45−1は、業務の内容、経費の内容、家族及び使用人の構成、店舗併用の家屋その他の資産の利用状況等を総合勘案して判定するとしています。数字より、その数字の出し方を残すほうが大事です。
Q. 固定IPは本当に必要ですか?
取引先からIPアドレスの申告を求められている、自宅サーバーを外部に公開している、といった具体的な要求がない限り、在宅ワークで固定IPが必要になる場面はほとんどありません。必要になった場合も、まず契約中のプロバイダのオプションを確認してください。回線ごと法人向けに変えるより手数が少なく済みます。
まとめ
- 個人事業主が個人名義で契約するかぎり、説明義務・書面交付・初期契約解除は一般の消費者と同じように働く
- 法人契約に該当すると、これらはまとめて適用除外になる
- 個人名義でも、任意団体がその事業目的・営業目的で契約するとみられる場合は法人契約になる
- ビジネス向けが要るのは、固定IP・24時間出張修理・拠点間接続・法人名義の請求書が実際に必要なときだけ
- 固定IPは回線を替えずにプロバイダのオプションで足りることがある
- 経費にできるかは名義ではなく、業務に必要な部分を明らかに区分できるかで決まる
- 共用の回線は按分、専用の回線を1本引けば全額。どちらが楽かで決める
「事業だから法人向け」と考える前に、その法人向けプランで何が手に入るのかを一度書き出してみてください。書き出せないなら、変える理由はありません。
関連して読みたい記事
- 在宅の副業・個人事業で家事按分するとき|家賃・電気代・通信費の割合の出し方と、その根拠の残し方
- 光回線の「実質料金」の出し方|月額・工事費・特典を1つの数字にそろえる
- 固定費の見直しガイド|通信費のほかに、電気・ガス・保険をどの順で見直すか
参考情報・出典
- 総務省総合通信基盤局「電気通信事業法の消費者保護ルールに関するガイドライン」(PDF、第2章第1節・第4章第1節、2026年9月23日確認)
- e-Gov法令検索「電気通信事業法」第26条・第26条の2・第26条の3(2026年9月23日確認)
- NTT東日本「法人のお客さま サービス一覧」(2026年9月23日確認)
- e-Gov法令検索「所得税法施行令」第96条(家事関連費)(2026年9月23日確認)
- 国税庁「No.2210 やさしい必要経費の知識」(2026年9月23日確認)
- 国税庁「法令解釈通達 〔家事関連費(第1号関係)〕」45−1(2026年9月23日確認)
- 国税庁「No.2072 青色申告特別控除」(2026年9月23日確認)
- No.2070 青色申告制度|国税庁
- No.2080 白色申告者の記帳・帳簿等保存制度|国税庁
⚡ いま読まれているトレンド
 ドコモ「あんしんフィルター」の障害が続く|設定が変えられない・アプリが使えないときの対処(Androidは窓口で暫定案内、iPhoneはプロファイル削除)
 日本シリーズ2026はどこで見られる?|第2戦〜第7戦のテレビ(TBS・NHK BS・日テレ・テレ朝)とネット配信(TVer・U-NEXT・Hulu・ABEMA)
 DEAN & DELUCAのチャリティートートバッグ2026|先行販売の抽選は10月29日17時まで、発売は11月1日。アプリでのエントリーと当日の時間