English version:Read this in English →
10月から12月の初めごろ、会社から年末調整の書類(またはWebの入力フォーム)が届き、2週間ほどの締め切りで提出を求められます。細かい字の欄がたくさんあって分かりにくいですが、書くのは「自分に当てはまるところだけ」です。書けば12月か1月の給与で税金が戻ってくることが多く、書かなければ戻りません。
2026年(令和8年分)は、税制改正で基礎控除や扶養の年収の上限が変わった年です。去年と同じ感覚で書くと、受けられる控除を取りこぼすことがあります。この記事では、3枚の申告書の見分け方、それぞれ書くところ、添付する書類、今年変わった点を、国税庁の資料をもとにまとめます。
結論:3枚のうち「全員が出すもの」と「当てはまる人だけ」を分ける
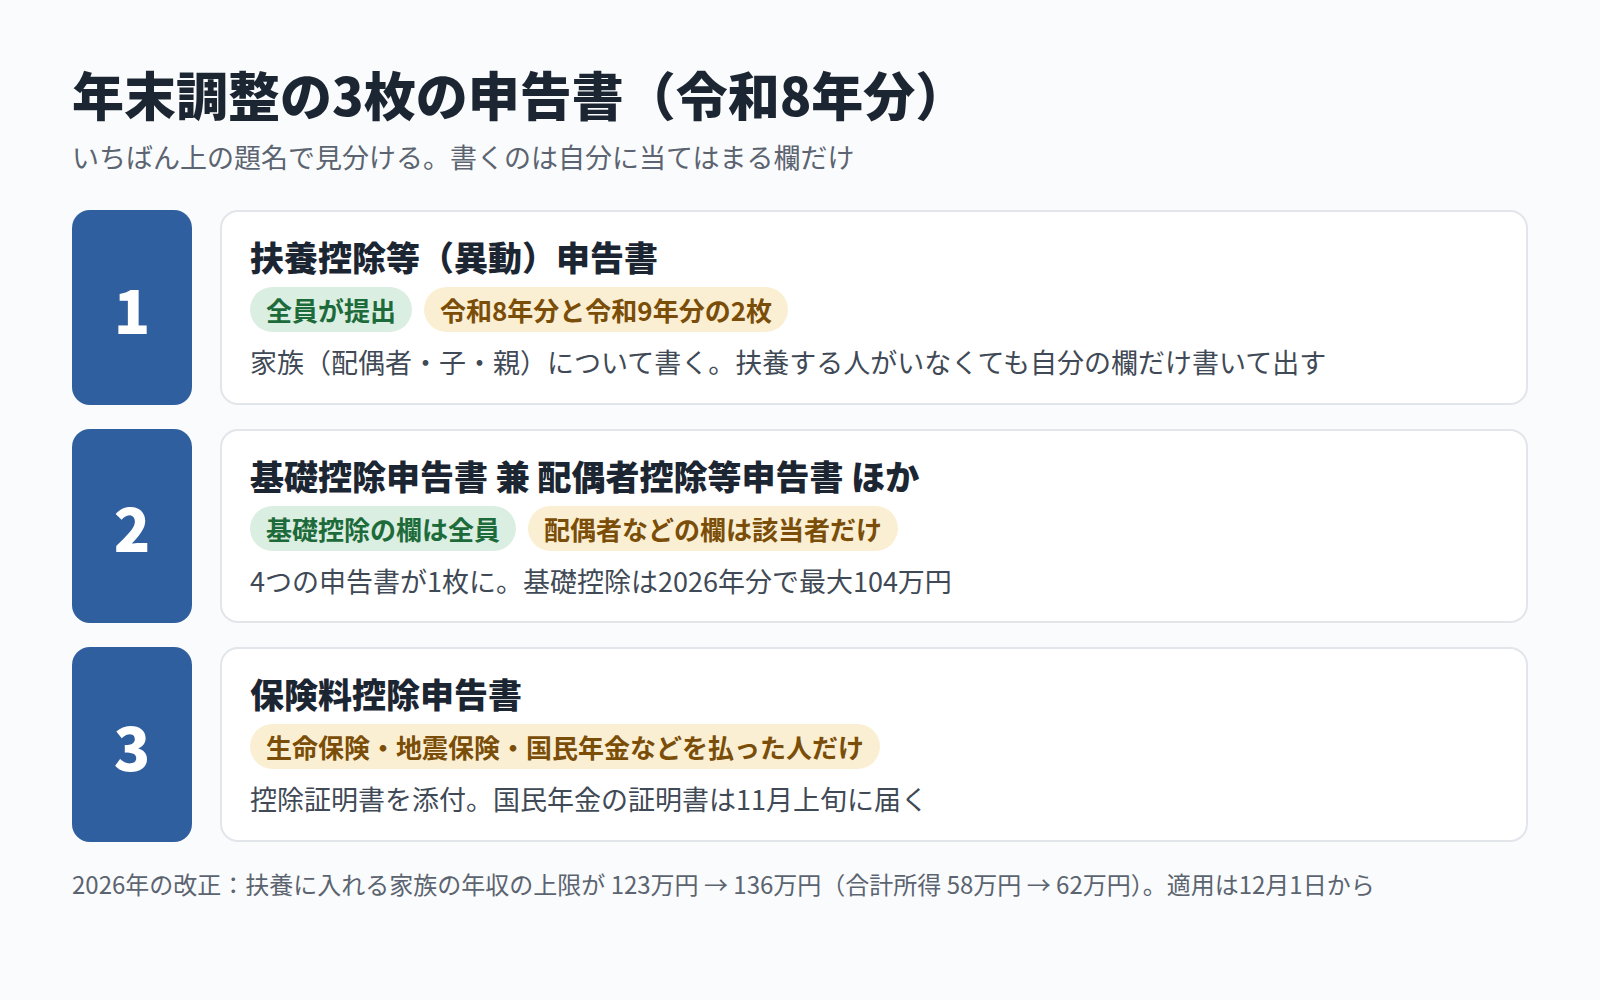
- 扶養控除等(異動)申告書:全員が提出。扶養する家族がいなくても、自分の欄だけ書いて出す。令和8年分と令和9年分の2枚が同時に配られることが多い
- 基礎控除申告書(兼 配偶者控除等申告書 ほか):基礎控除の欄は全員。配偶者などの欄は当てはまる人だけ
- 保険料控除申告書:生命保険・地震保険・自分で払った国民年金や国民健康保険・iDeCoがある人だけ。控除証明書の添付が必要
- 2026年の変更:扶養に入れられる家族の年収の上限が給与収入123万円→136万円(合計所得58万円→62万円)に。去年は対象外だった家族が、今年は入れられることがある
- 副業の所得が20万円を超える人などは、年末調整のあとに確定申告も必要
年末調整とは:会社が1年分の所得税を計算し直すしくみ
会社は毎月の給与から所得税を天引きしています(源泉徴収)。ただ、毎月の金額は表から出した見込みの額で、8月に生命保険料を払ったことや、6月に配偶者が仕事を辞めたことは反映されていません。
12月に会社は、1年間の実際の給与から、申告書に書いた控除を差し引いて正しい税額を出し、12か月分の天引きの合計と比べます。たいていは天引きが多すぎるので、差額が12月か1月の給与と一緒に戻ってきます。会社は推測で控除を入れてくれないので、書かなかったものは差し引かれません。
3枚の申告書の見分け方
申告書は全体を読もうとせず、いちばん上に印刷された題名だけを見れば区別できます。
1枚目:扶養控除等(異動)申告書(全員)
題名は「給与所得者の扶養控除等(異動)申告書」。自分の家族について会社に知らせる書類で、配偶者・子ども・親など、自分の収入で生活している人や、自分が障害者・寡婦・ひとり親・勤労学生にあたるかを書きます。
この書類は2枚同時に配られることが多く、ここで迷う人がほとんどです。左上に「令和8年分」とあるのが今年の年末調整用、「令和9年分」とあるのが来年1月からの毎月の天引き用です。書く前に年を確認してください。
扶養する人がいなくても全員が提出します。出さないと会社は年末調整ができず、毎月の天引きも高い税額表で計算されます。家族を書く欄が空でも、上の自分の欄(氏名・住所など)だけ書いて出せば大丈夫です。
2枚目:基礎控除申告書 兼 配偶者控除等申告書 ほか(基礎控除の欄は全員)
題名は「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」。「兼」とあるとおり、4つの申告書が1枚にまとまっているので混み合って見えます。書くのは当てはまる欄だけです。
| 欄 | 書く人 | 受けられる控除 |
|---|---|---|
| 基礎控除申告書 | 全員(家族や保険がなくても) | 基礎控除。2026年分は最大104万円(合計所得489万円以下) |
| 配偶者控除等申告書 | 本人の合計所得が1,000万円以下で、配偶者の収入が少ない人 | 配偶者控除(最大38万円)または配偶者特別控除(配偶者の給与収入207万円まで) |
| 特定親族特別控除申告書 | 19〜22歳の家族を養っていて、その家族の給与収入が136万円を超え197万円以下の人 | 最大63万円(家族の所得が増えるほど減る) |
| 所得金額調整控除申告書 | 給与が850万円を超え、23歳未満の子や特別障害者の家族がいる人など | 最大15万円 |
どの欄も、給与の「収入金額」を書き、裏面の表で「所得金額」に直してから、控除額を表から読み取って書き写す流れです。
3枚目:保険料控除申告書(当てはまる人だけ)
| 欄 | 書くもの | 控除の上限 |
|---|---|---|
| 生命保険料控除 | 生命保険・医療保険・介護保険・個人年金保険 | 合計12万円(一般の生命保険料は4万円。23歳未満の扶養親族がいる場合は6万円) |
| 地震保険料控除 | 地震保険(火災保険とセットの契約が多い) | 5万円 |
| 社会保険料控除 | 自分で払った国民年金・国民健康保険(給与から天引きされた分は書かない)。家族の分を払った場合も | 全額 |
| 小規模企業共済等掛金控除 | iDeCoなど | 全額 |
生命保険の欄には「新契約」「旧契約」の区別があります(境目は2012年1月1日の契約)。自分で判断しなくても、保険会社から届く控除証明書に書いてあるとおりに写せば大丈夫です。
取りこぼしやすいのが社会保険料控除です。年の途中で転職して、会社に入るまでの間に国民年金や国民健康保険を自分で払っていた人は、その分を書けば控除になります。
添付する書類
| 控除 | 書類 | 届く時期 |
|---|---|---|
| 生命保険料控除 | 生命保険料控除証明書 | 10月ごろ保険会社から郵送 |
| 地震保険料控除 | 地震保険料控除証明書 | 10月ごろ(更新案内に印刷されていることも) |
| 自分で払った国民年金 | 社会保険料(国民年金保険料)控除証明書 | 11月上旬に日本年金機構から。ないと控除されない |
| iDeCo | 小規模企業共済等掛金払込証明書 | 10月ごろ |
| 住宅ローン(2年目以降) | 住宅借入金等特別控除申告書と、金融機関の残高証明書 | 税務署から10月、金融機関から10〜11月 |
自分で払った国民健康保険料は証明書が要りません。金額を書くだけなので、領収書や市区町村の納付記録で確認しておきましょう。給与から天引きされた社会保険料は、何も書かなくて大丈夫です。
2026年(令和8年分)で変わった点
令和8年度の税制改正で、基礎控除と給与所得控除の最低額、扶養の所得の上限が引き上げられました。今年の申告書の数字は、去年とは違います。改正は2026年12月1日から適用されるため、反映されるのは年末調整のときだけです。
基礎控除の額は、本人の合計所得金額で決まります。「最大104万円」と 説明されますが、104万円になるのは合計所得金額が489万円以下 (収入が給与だけなら665万5,556円以下)の人です。去年は95万円・88万円・68万円・63万円・58万円の 5段階でしたが、今年はこのうち上の3段階が104万円に一本化されました。
| 本人の合計所得金額 | 収入が給与だけの場合の収入金額 | 2026年分(改正後) | 改正前 |
|---|---|---|---|
| 489万円以下 | 665万5,556円以下 | 104万円 | 95万円/88万円/68万円 |
| 489万円超 655万円以下 | 665万5,556円超 850万円以下 | 67万円 | 63万円 |
| 655万円超 2,350万円以下 | 850万円超 2,545万円以下 | 62万円 | 58万円 |
合計所得金額が2,350万円を超える人の基礎控除額は、今回は改正されていません (所得が増えるほど段階的に減ります)。表の「収入が給与だけの場合の収入金額」は、 改正後の給与所得控除をあてはめた目安で、特定支出控除や所得金額調整控除がある人は変わります。
- 去年は扶養に入れられなかった家族が、今年は入れられることがある:扶養の所得の上限が合計所得58万円→62万円(給与収入で123万円→136万円)に。たとえば年収130万円の配偶者や学生の子は、2025年は対象外でも2026年は対象になります。当てはまる家族がいれば会社に伝え、扶養控除等申告書の「異動月日及び事由」欄に「令和8年12月1日 改正」と書きます(国税庁が示している書き方)
- 給与所得控除の最低額は74万円:給与収入136万円の人の所得は62万円、という計算になります
- 自分に所得税がかかり始めるのは年収178万円から:基礎控除104万円と 給与所得控除74万円の合計です(収入が給与だけで、ほかの控除がない場合)。 去年の160万円(95万円+65万円)から18万円上がりました
- 学生本人の勤労学生控除は、年収163万円まで使える:所得要件が 合計所得85万円以下→89万円以下(給与収入150万円以下→163万円以下)に。 アルバイト代が150万円を超えて使えなくなっていた学生は、今年から対象に戻ります。 扶養控除等申告書の勤労学生の欄に書きます
- 23歳未満の子がいる人は、生命保険料控除の枠が広がる:新契約 (2012年1月1日以後の契約)の一般の生命保険料の上限が4万円→6万円に。 保険料控除申告書には「年齢23歳未満の扶養親族」を書く欄があるので、 当てはまる子がいれば書き忘れないでください
- 申告書の裏面の説明が古いことがある:国税庁によると、2026年の扶養控除等申告書には、裏面に改正前の説明が印刷されたものがあります。裏面に「58万円」とあれば、それは古い記載です
- 11月までの給与明細は変わらない:差額は年末調整でまとめて精算されます。12月の手取りが多めに見えるのはこのためです
- ひとり親控除の引き上げ(35万円→38万円)は2027年分から:今年の申告書では35万円のままです
- 11月30日までに最後の給与を受け取った人(退職・海外への引っ越しなど)は、年末調整に改正後の額が反映されません。改正の恩恵を受けるには確定申告が必要です
源泉徴収票そのものは、今回の税制改正では変わりません。 国税庁は、令和8年度税制改正に伴う源泉徴収票の様式変更はないとしています。 ただし国税システムの更改により、2026年8月以降は源泉徴収票を含む法定調書の様式が変わります。
来年以降の予定も2つ決まっています。2027年(令和9年)1月1日以後に生じる所得からは、 復興特別所得税の税率が2.1%から1.1%に下がり、かわりに防衛特別所得税 (源泉徴収する所得税額の1%)が加わります。合わせて2.1%なので手取りへの影響はなく、 2026年分の年末調整は復興特別所得税2.1%のままです。 また2028年(令和10年)分以後は、基礎控除と給与所得控除の最低保障額を 2年ごとに全国消費者物価指数の変化率を基準に見直すことになりました。
年末調整だけで終わる人、確定申告も必要な人
多くの会社員は、3枚の申告書を出せば手続きは終わりです。ただし次に当てはまる人は、年末調整のあとに確定申告が必要です。
- 1年間の給与が2,000万円を超える
- 勤め先が1か所で、副業などの給与以外の所得が20万円を超える
- 勤め先が2か所以上で、年末調整されなかった給与と給与以外の所得の合計が20万円を超える
- 同族会社の役員で、その会社から利子や家賃を受け取っている
義務ではなくても、年末調整では扱えない控除を受けたいときは確定申告をすると税金が戻ります。代表的なのは、家族の医療費が年間でおおむね10万円を超えたとき、寄付(ふるさと納税を含む)をしたときです。ふるさと納税はワンストップ特例を使えば確定申告なしで済みますが、寄付先が6自治体以上になる場合や、確定申告をする人は、確定申告で寄付金控除を申告します。
副業の20万円の数え方(売上ではなく所得で見ること、住民税は20万円以下でも申告が必要なこと)は副業の確定申告はいくらから?で詳しく説明しています。
よくある書き間違い
- 「収入」と「所得」を取り違える:いちばん多い間違いです。収入は税金などが引かれる前の総額、所得は給与所得控除を引いた後の額です。申告書の上限はすべて所得で書かれています。欄の名前が「所得」なら、額面の給与を書かないでください
- 見積額の欄を空けてしまう:「見積額」なので、ここまでの給与明細からの見込みで書けば大丈夫です。ずれたら確定申告で直せます
- 扶養控除等申告書を2つの勤め先に出す:出せるのは1か所だけで、年末調整もその会社だけが行います。もう一方の給与は確定申告で精算します
年末調整のスケジュール|提出から源泉徴収票を受け取るまで
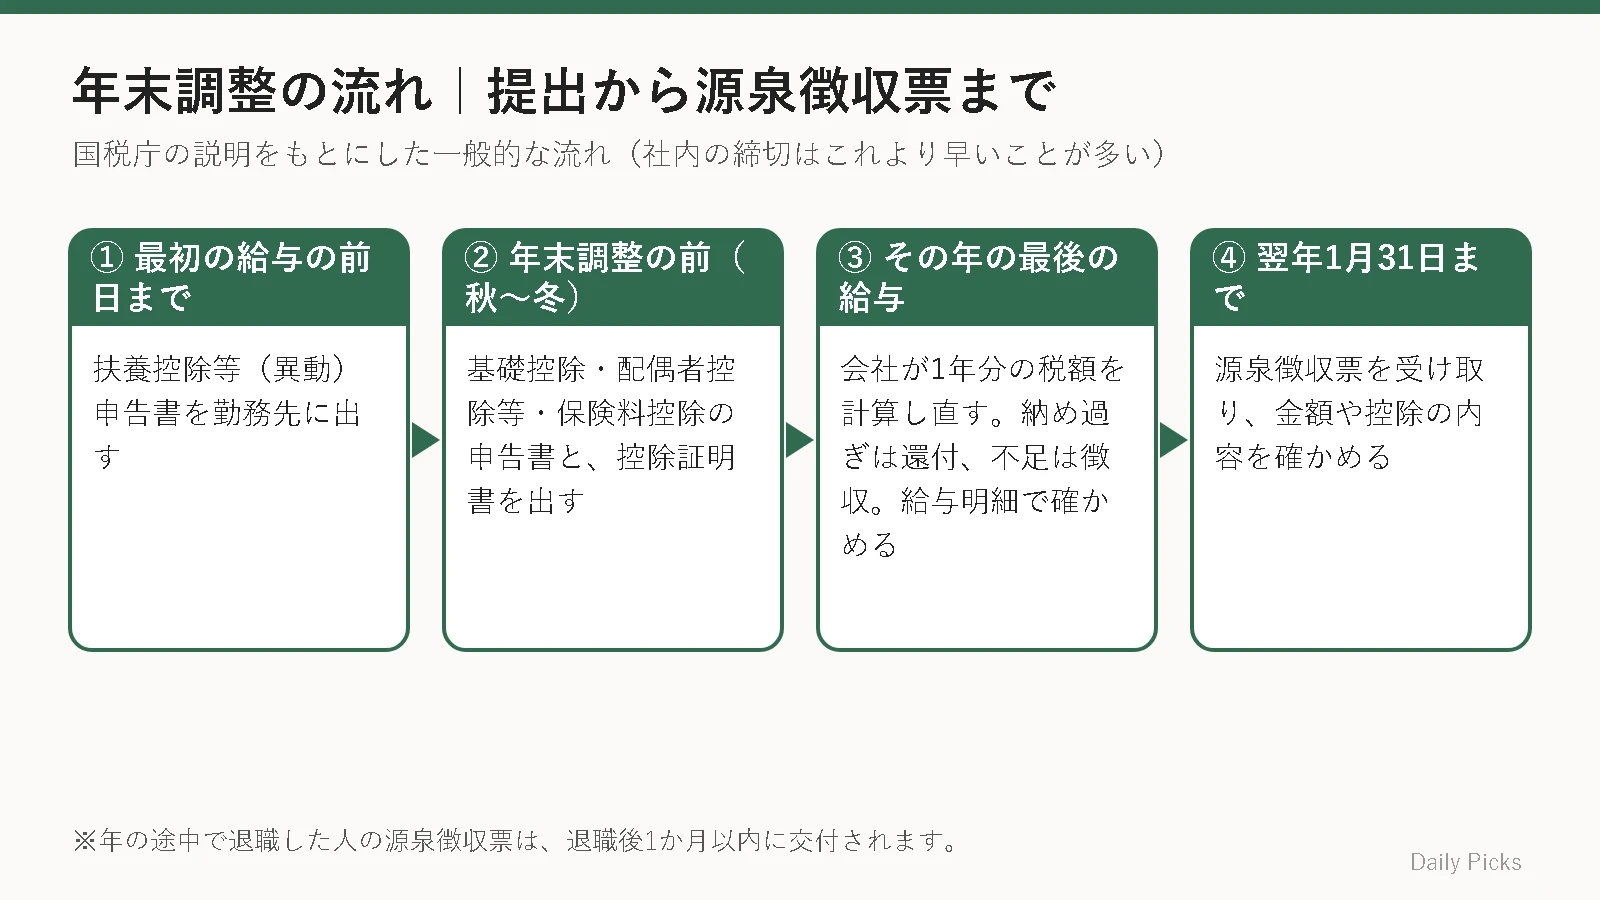
年末調整は、会社が1年分の税額を計算し直す手続きです。従業員がすることは、書類を期限までに出すことと、結果を受け取って確かめることの2つです。ここでは、国税庁のタックスアンサーと「令和8年分 年末調整Q&A」(2026年9月30日時点で確認)をもとに、一般的な流れを整理します。
会社ごとの提出締切は、社内の案内で決まります。下の表は法令上の区切りを並べたものです。社内の締切はこれより早く設定されることが多いので、案内が届いたら日付を控えておきましょう。
| 時期 | 従業員がすること | 国税庁の説明 |
|---|---|---|
| その年の最初の給与の前日まで | 扶養控除等(異動)申告書を出す | 扶養控除等申告書は、その年の最初の給与の支払を受ける日の前日までに勤務先へ提出 |
| 年末調整の前(多くは秋〜冬) | 基礎控除・配偶者控除等・保険料控除などの申告書と、控除証明書を出す | その他の申告書は、年末調整の実施前までに勤務先へ提出 |
| その年の最後の給与 | 精算結果を給与明細で確かめる | 年末調整は最後の給与を支払う時に行い、納め過ぎは還付、不足は徴収 |
| 翌年1月31日まで | 源泉徴収票を受け取り、内容を確かめる | 源泉徴収票の交付期限はその年の翌年1月31日まで(年の途中で退職した人は退職後1か月以内) |
最後の給与で行うため、会社によっては12月の給与や賞与で精算します。ただし、国税庁の年末調整Q&Aによると、給与規程で支給日が翌年1月10日と決まっている給与は、翌年の収入になります。この場合、その給与は本年の年末調整の対象になりません。
年調ソフトとマイナポータル連携で控除証明書を取り込む方法
国税庁は「年末調整控除申告書作成用ソフトウェア」(年調ソフト)を無料で提供しています。国税庁の年末調整手続の電子化のページによると、パソコン(Windows・macOS)とスマートフォン・タブレット(Android・iOS)で使えます。各アプリストアから入手できます。
同じページでは、令和8年分の年調ソフトは2026年10月に公開予定と案内されています。2026年8月7日にはプロトタイプ版が公開されていますが、仕様が変わる可能性があると書かれています。令和8年分の申告書は、10月に公開される版で作るのが確実です。
マイナポータル連携を使うと、保険会社などが発行する控除証明書のデータをまとめて取得できます。取得したデータを年調ソフトに取り込むと、申告書の該当欄に自動で入力され、控除額も自動で計算されます。国税庁のマイナポータル連携FAQに書かれた流れは次のとおりです。
- 年調ソフトを起動し、氏名などの基本情報を入力する
- 「証明書電子データのインポート」から「マイナポータルから取得」を選ぶ
- マイナンバーカードで認証する(パソコンはICカードリーダライタ、スマートフォンはカードを読み取れる機種が必要)
- 取得したいデータを選び、取得用のコードを入力してファイルを保存する
- 保存したファイルを年調ソフトにインポートする
あらかじめ確かめておきたい点が3つあります。
- マイナポータルの事前設定は、初めて使うときに1回だけ必要です。保険会社などとの連携が終わるまで数日かかる場合があると、国税庁は案内しています
- 保険会社が電子控除証明書に対応している必要があります。国税庁の「保険料に係る電子控除証明書の発行主体一覧」で確認できます
- 年調ソフトで作ったデータを電子で出せるかは、勤務先の運用によります。紙で出す会社もあるので、社内の案内に従いましょう
提出を忘れた・間違えたときの訂正方法
年末調整が終わった後に、書類の出し忘れや書き間違いに気づくことがあります。直し方は、気づいた時期によって変わります。まずは勤務先の担当者に早めに伝えましょう。
源泉徴収票が交付される前なら、会社で計算し直せる
国税庁の令和8年分 年末調整Q&Aでは、配偶者控除等申告書を出し忘れた例が紹介されています。後から申告書を出せば、翌年1月に源泉徴収票を交付する時まで、会社は年末調整の再計算ができると説明されています。扶養親族が年末調整の後に増えた場合も、扶養控除等(異動)申告書を出せば同じように再計算ができます。
書いた金額に誤りがあった場合は、会社から訂正を頼まれることがあります。Q&Aでは、基礎控除申告書などの金額に誤りがあれば、従業員に訂正を依頼し、正しい金額で年末調整を行うよう会社側に案内しています。
間に合わなかったときは、確定申告で直す
源泉徴収票の交付に間に合わなかった場合は、本人が確定申告をして直します。控除が増えて税金を納め過ぎていたときは、還付申告ができます。国税庁のタックスアンサーによると、還付申告はその年の翌年1月1日から5年間提出できます。
反対に、扶養親族が減ったのに申告していなかった場合は注意が必要です。国税庁は、税金が足りない場合の年末調整のやり直しは、翌年1月末日を過ぎても行う必要があると説明しています。家族の就職や結婚などで状況が変わったら、早めに会社へ伝えましょう。
- 気づいた時点で、勤務先の担当者に連絡する
- 出し忘れた申告書や、正しい控除証明書を用意する
- 源泉徴収票を受け取ったら、控除の金額が反映されているか確かめる
- 間に合わなかった分は、確定申告(還付申告)で直す
よくある質問
Q.年調ソフトは有料ですか?
国税庁が無料で提供しています。国税庁の電子化のページによると、パソコンとスマートフォンの両方に対応しています。ただし、電子で提出できるかは勤務先の運用によります。
Q.源泉徴収票はいつもらえますか?
国税庁のタックスアンサーによると、会社は翌年1月31日までに源泉徴収票を交付することになっています。年の途中で退職した人は、退職の日以後1か月以内です。
Q.12月に子どもが生まれたら、年末調整に間に合いますか?
扶養親族の判定は、その年の12月31日の状況で行います。年末調整が終わった後でも、扶養控除等(異動)申告書を出せば、源泉徴収票の交付までは会社で再計算できます。間に合わなければ確定申告で直せます。
Q.年末調整の書類を出さなかったらどうなりますか?
出さなかった控除は、年末調整に反映されません。後から申告書を出せば、源泉徴収票の交付までは再計算できる場合があります。それも過ぎた場合は、確定申告で控除を受けることになります。
関連して読みたい記事
- 年金を受け取っている親の「扶養親族等申告書」の書き方|送付時期と出さないとどうなるか
- 副業の確定申告はいくらから?20万円の条件と住民税の申告、会社員がやること
- ふるさと納税で年内にやること|上限額の考え方と期限
参考情報・出典
- 国税庁「令和8年分 年末調整のしかた」 https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(PDF) https://www.nta.go.jp/users/gensen/2026kiso/pdf/0026005-024.pdf
- 国税庁「各種申告書・記載例(扶養控除等申告書など)」 https://www.nta.go.jp/users/gensen/nencho/shinkokusyo/index.htm
- 国税庁「A2-1 給与所得者の扶養控除等の(異動)申告」 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_01.htm
- 国税庁「A2-4 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告」 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_73.htm
- 国税庁「A2-3 給与所得者の保険料控除の申告」 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_05.htm
- 国税庁 タックスアンサー No.1199 基礎控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm/No.1410 給与所得控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1410.htm
- 国税庁 タックスアンサー No.1180 扶養控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180.htm/No.1191 配偶者控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1191.htm/No.1177 特定親族特別控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1177.htm
- 国税庁 タックスアンサー No.1140 生命保険料控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm/No.1130 社会保険料控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1130.htm/No.1411 所得金額調整控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1411.htm
- 国税庁 タックスアンサー No.1900 給与所得者で確定申告が必要な人 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
- 年末調整がよくわかるページ(令和8年分)給与所得者(従業員)の方へ|国税庁
- 令和8年分 年末調整Q&A|国税庁
- No.2662 年末調整のしかた|国税庁
- No.2671 年末調整の後に扶養親族等の人数が異動したとき|国税庁
- No.2675 年末調整の過不足額の精算|国税庁
- No.7411 給与所得の源泉徴収票の提出範囲と提出枚数等|国税庁
- No.2030 還付申告|国税庁
- 年末調整手続の電子化|国税庁
- マイナポータル連携|国税庁
- マイナポータル連携に関するよくある質問(年末調整)|国税庁
- 保険料に係る電子控除証明書の発行主体一覧|国税庁
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」(PDF。基礎控除・給与所得控除・扶養親族等の所得要件の表) https://www.nta.go.jp/publication/pamph/gensen/2026kaisei.pdf
- 国税庁「令和8年分 年末調整チェック表」(PDF) https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/206.pdf
- 国税庁 タックスアンサー No.1175 勤労学生控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1175.htm/No.2260 所得税の税率(復興特別所得税・防衛特別所得税) https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
金額と条件は2026年9月20〜21日に国税庁の資料と照合し、2026年10月10日に「令和8年4月 源泉所得税の改正のあらまし」と「令和8年分 年末調整チェック表」で基礎控除・扶養親族等の所得要件・勤労学生控除・生命保険料控除の金額を再確認しました。この記事は制度の一般的な説明で、個別の税務相談ではありません。迷う場合は会社の担当者か税務署に確認してください。
⚡ いま読まれているトレンド
 ドコモ「あんしんフィルター」の障害が続く|設定が変えられない・アプリが使えないときの対処(Androidは窓口で暫定案内、iPhoneはプロファイル削除)
 日本シリーズ2026はどこで見られる?|第2戦〜第7戦のテレビ(TBS・NHK BS・日テレ・テレ朝)とネット配信(TVer・U-NEXT・Hulu・ABEMA)
 DEAN & DELUCAのチャリティートートバッグ2026|先行販売の抽選は10月29日17時まで、発売は11月1日。アプリでのエントリーと当日の時間








コメント