※本記事はアフィリエイト広告(PR)を含みます。
自宅で副業や個人事業をしていると、家賃も電気代もネット代も、仕事とプライベートの両方で使っています。この「両方にまたがる支出」を割合で分けて、仕事の分だけを経費にすることを家事按分といいます。
ところが、ネット上には「白色申告は業務使用割合が50%を超えないと経費にできない」という説明が大量にあります。これは国税庁の通達を読むと正確ではありません。この記事では、条文と通達の書き方をそのまま確認しながら、何を根拠に、どの割合で分ければいいのかを整理します。確認日は2026年9月23日です。
あわせて読みたい:副業の確定申告に使う会計ソフトの選び方|freee・マネーフォワード・弥生を比べる前に決める3つのこと
結論:割合の正解は決まっていない。決まっているのは「区分できること」
国税庁は「家賃は◯%まで」「通信費は◯%まで」という数字を一切示していません。示しているのは条件のほうです。
国税庁のタックスアンサーは、家事関連費のうち必要経費になるのは「取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額に限られます」と書いています。つまり、問われるのは割合の大小ではなく、その割合をどう出したかを説明できるかどうかです。
ですから、やることは3つに絞られます。
- 支出ごとに分け方の物差し(面積・時間・台数など)を決める
- その物差しで計算した根拠を記録に残す
- 決めた物差しを毎月・毎年そろえて使う
まず条文を見る|家事関連費は「原則ダメ、例外OK」の構造
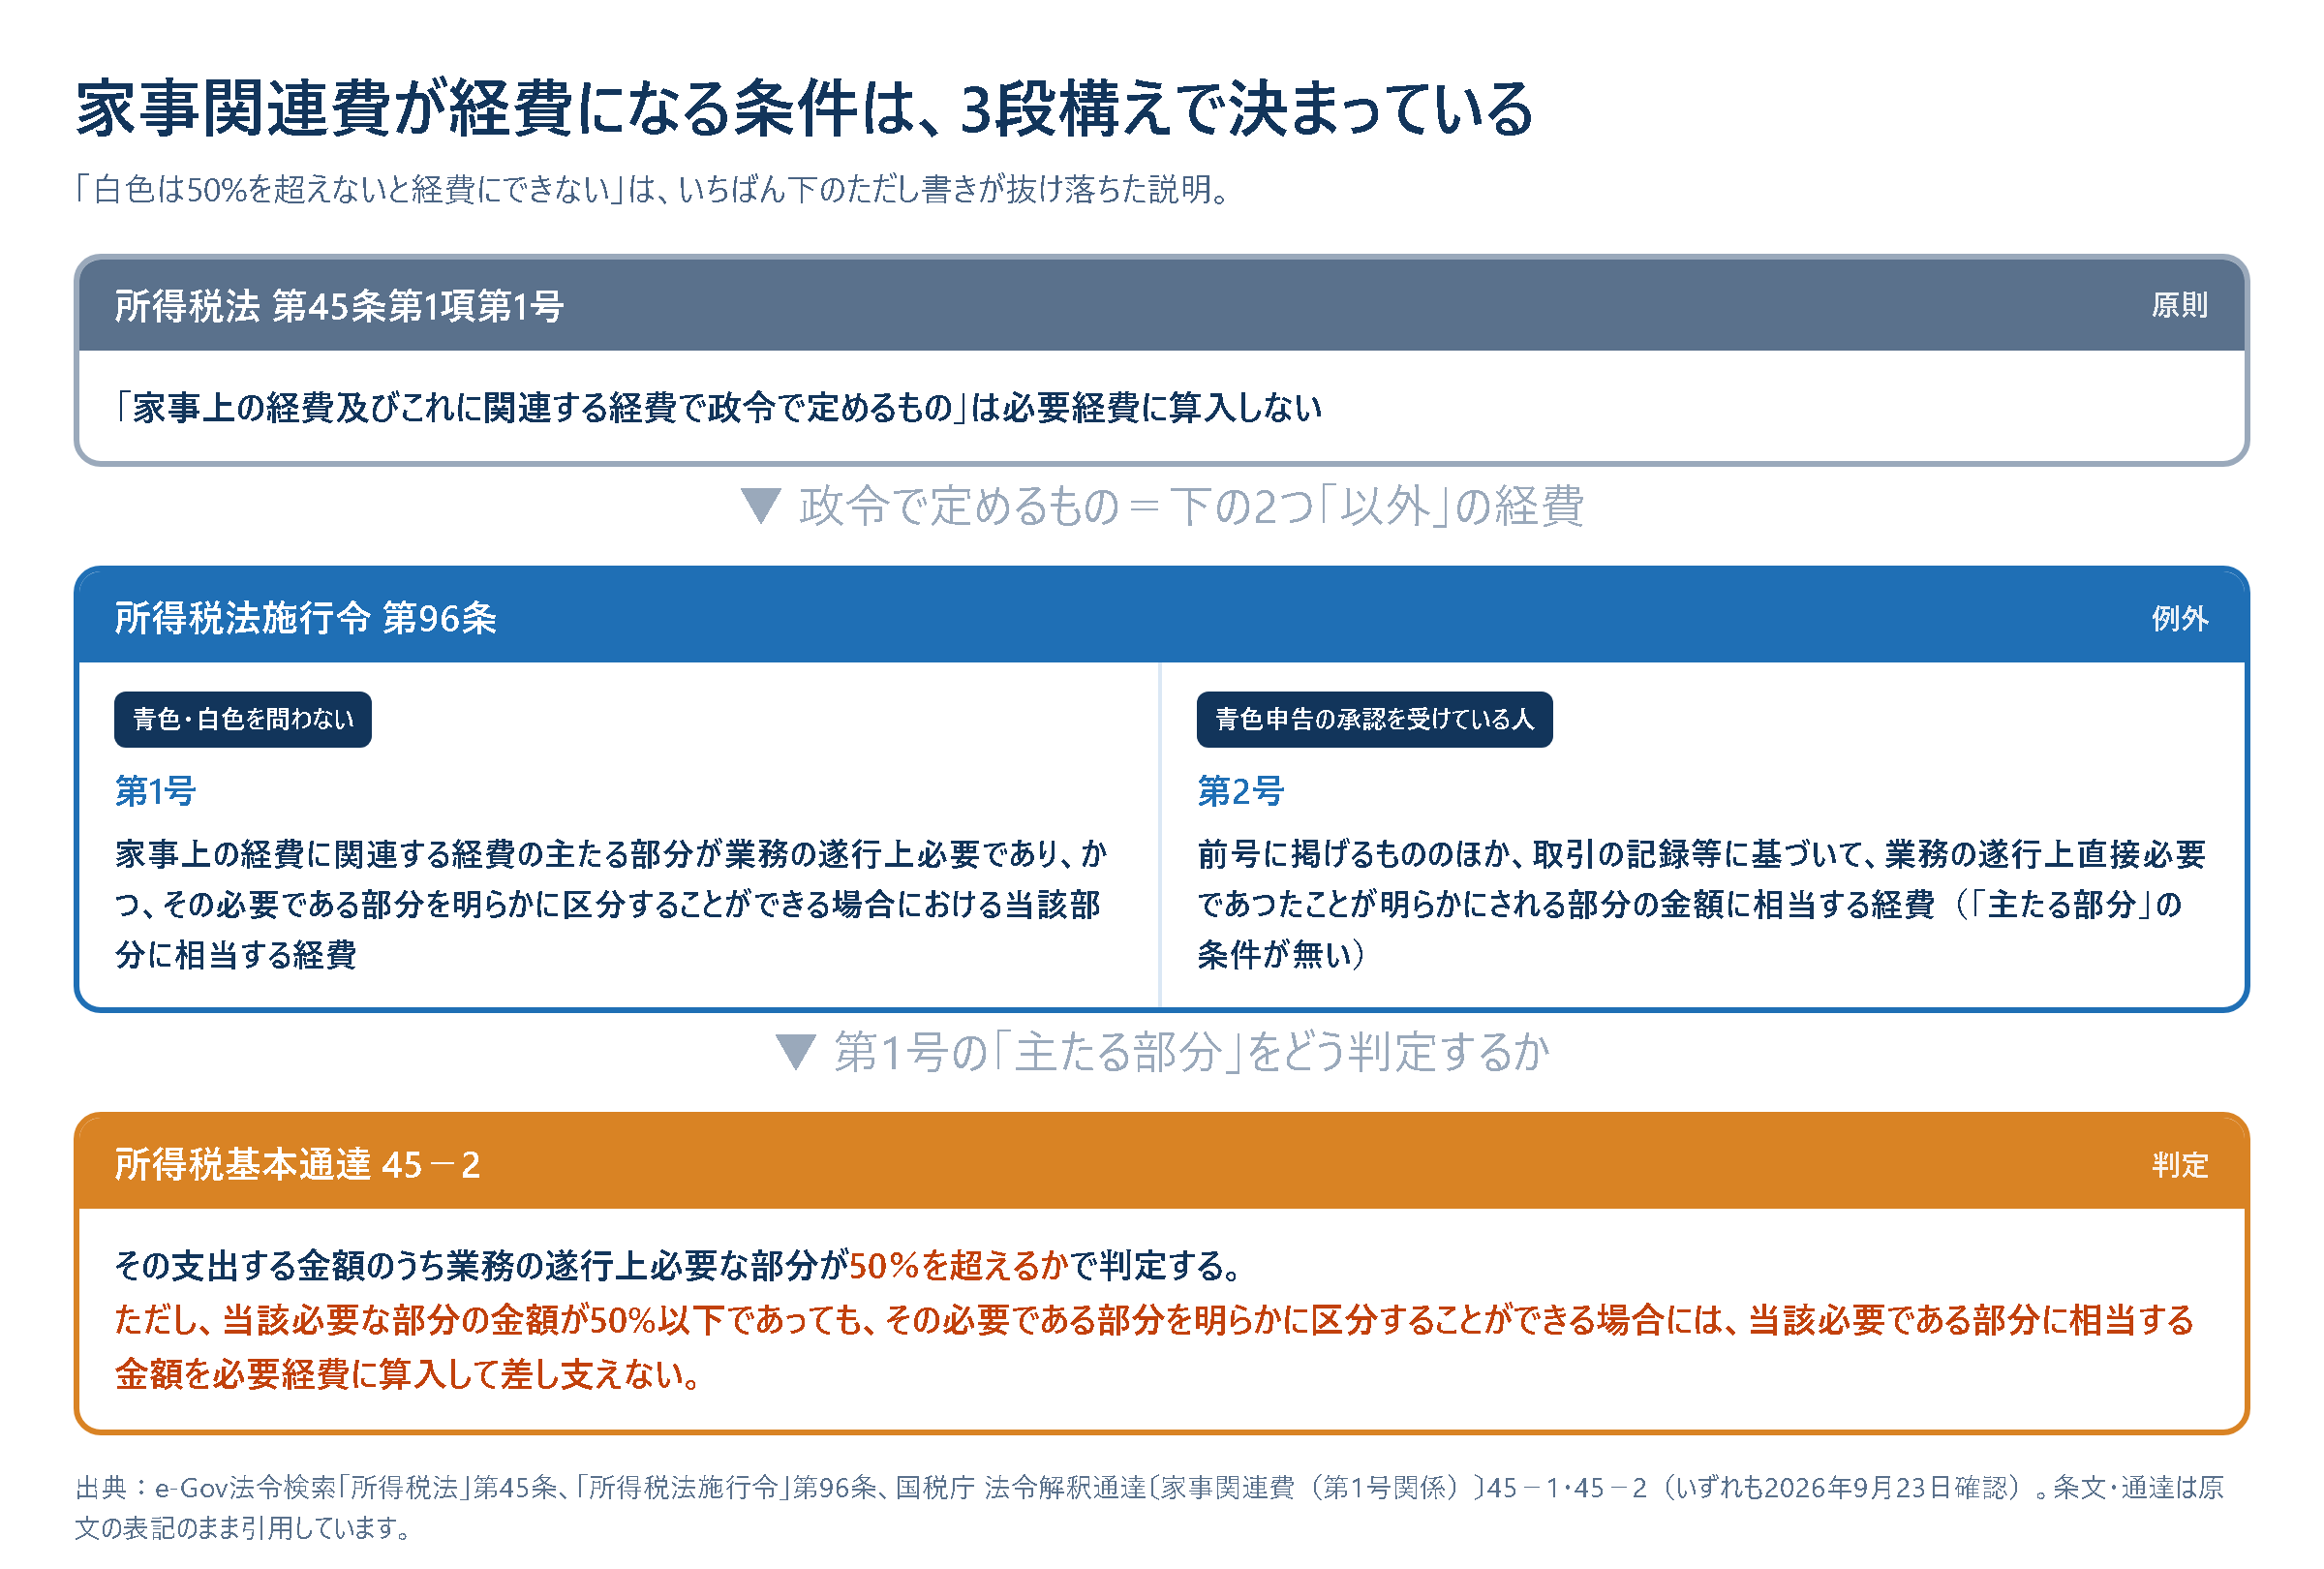
所得税法第45条第1項第1号は、「家事上の経費及びこれに関連する経費で政令で定めるもの」は必要経費に算入しないと定めています。生活費は経費にならない、というのが出発点です。
その「政令で定めるもの」を受けているのが所得税法施行令第96条です。この条文は、次に掲げる経費「以外」の経費を必要経費に算入しないものと書いています。裏返すと、次の2つに当てはまれば経費にできる、という意味になります。
- 第1号(青色・白色を問わない):家事上の経費に関連する経費の主たる部分が業務の遂行上必要であり、かつ、その必要である部分を明らかに区分することができる場合における当該部分に相当する経費
- 第2号(青色申告の承認を受けている人):前号に掲げるもののほか、取引の記録等に基づいて、業務の遂行上直接必要であつたことが明らかにされる部分の金額に相当する経費
第1号には「主たる部分」という条件が付き、第2号には付いていません。ここから、「白色は50%を超えないとダメ」という説明が生まれました。条文だけを読めば、そう読めます。
通達は「50%以下でも差し支えない」と書いている
ところが、国税庁の法令解釈通達(所得税基本通達)45−2は、この「主たる部分」の判定についてこう定めています。
令第96条第1号に規定する「主たる部分が不動産所得、事業所得、山林所得又は雑所得を生ずべき業務の遂行上必要」であるかどうかは、その支出する金額のうち当該業務の遂行上必要な部分が50%を超えるかどうかにより判定するものとする。ただし、当該必要な部分の金額が50%以下であっても、その必要である部分を明らかに区分することができる場合には、当該必要である部分に相当する金額を必要経費に算入して差し支えない。
国税庁 法令解釈通達 所得税基本通達45−2(業務の遂行上必要な部分)
前半だけを読むと「50%超が条件」に見えますが、ただし書きで、50%以下でも明らかに区分できれば経費に算入して差し支えないと明記されています。「50%を超えないと白色では一切経費にできない」という説明は、この後半を落としたものです。
ではどうやって判定するのかというと、同じ通達の45−1が答えを書いています。「主たる部分」も「業務の遂行上直接必要であったことが明らかにされる部分」も、業務の内容、経費の内容、家族及び使用人の構成、店舗併用の家屋その他の資産の利用状況等を総合勘案して判定する、とされています。固定の計算式ではなく、実態を見るという建て付けです。
とはいえ、青色申告のほうが条文上ゆるいことは変わりません。第2号は「主たる部分」の要件そのものを問わず、取引の記録等に基づいて直接必要だったことを示せばよい形になっています。帳簿をきちんと付けている人ほど有利に働く条文です。
支出別・分け方の物差し
国税庁が計算式を示していない以上、自分で合理的な物差しを選び、それを説明できるようにしておくことになります。実務でよく使われる考え方を挙げます。ここから先は法令が定めた数値ではなく、根拠の作り方の話だと理解してください。
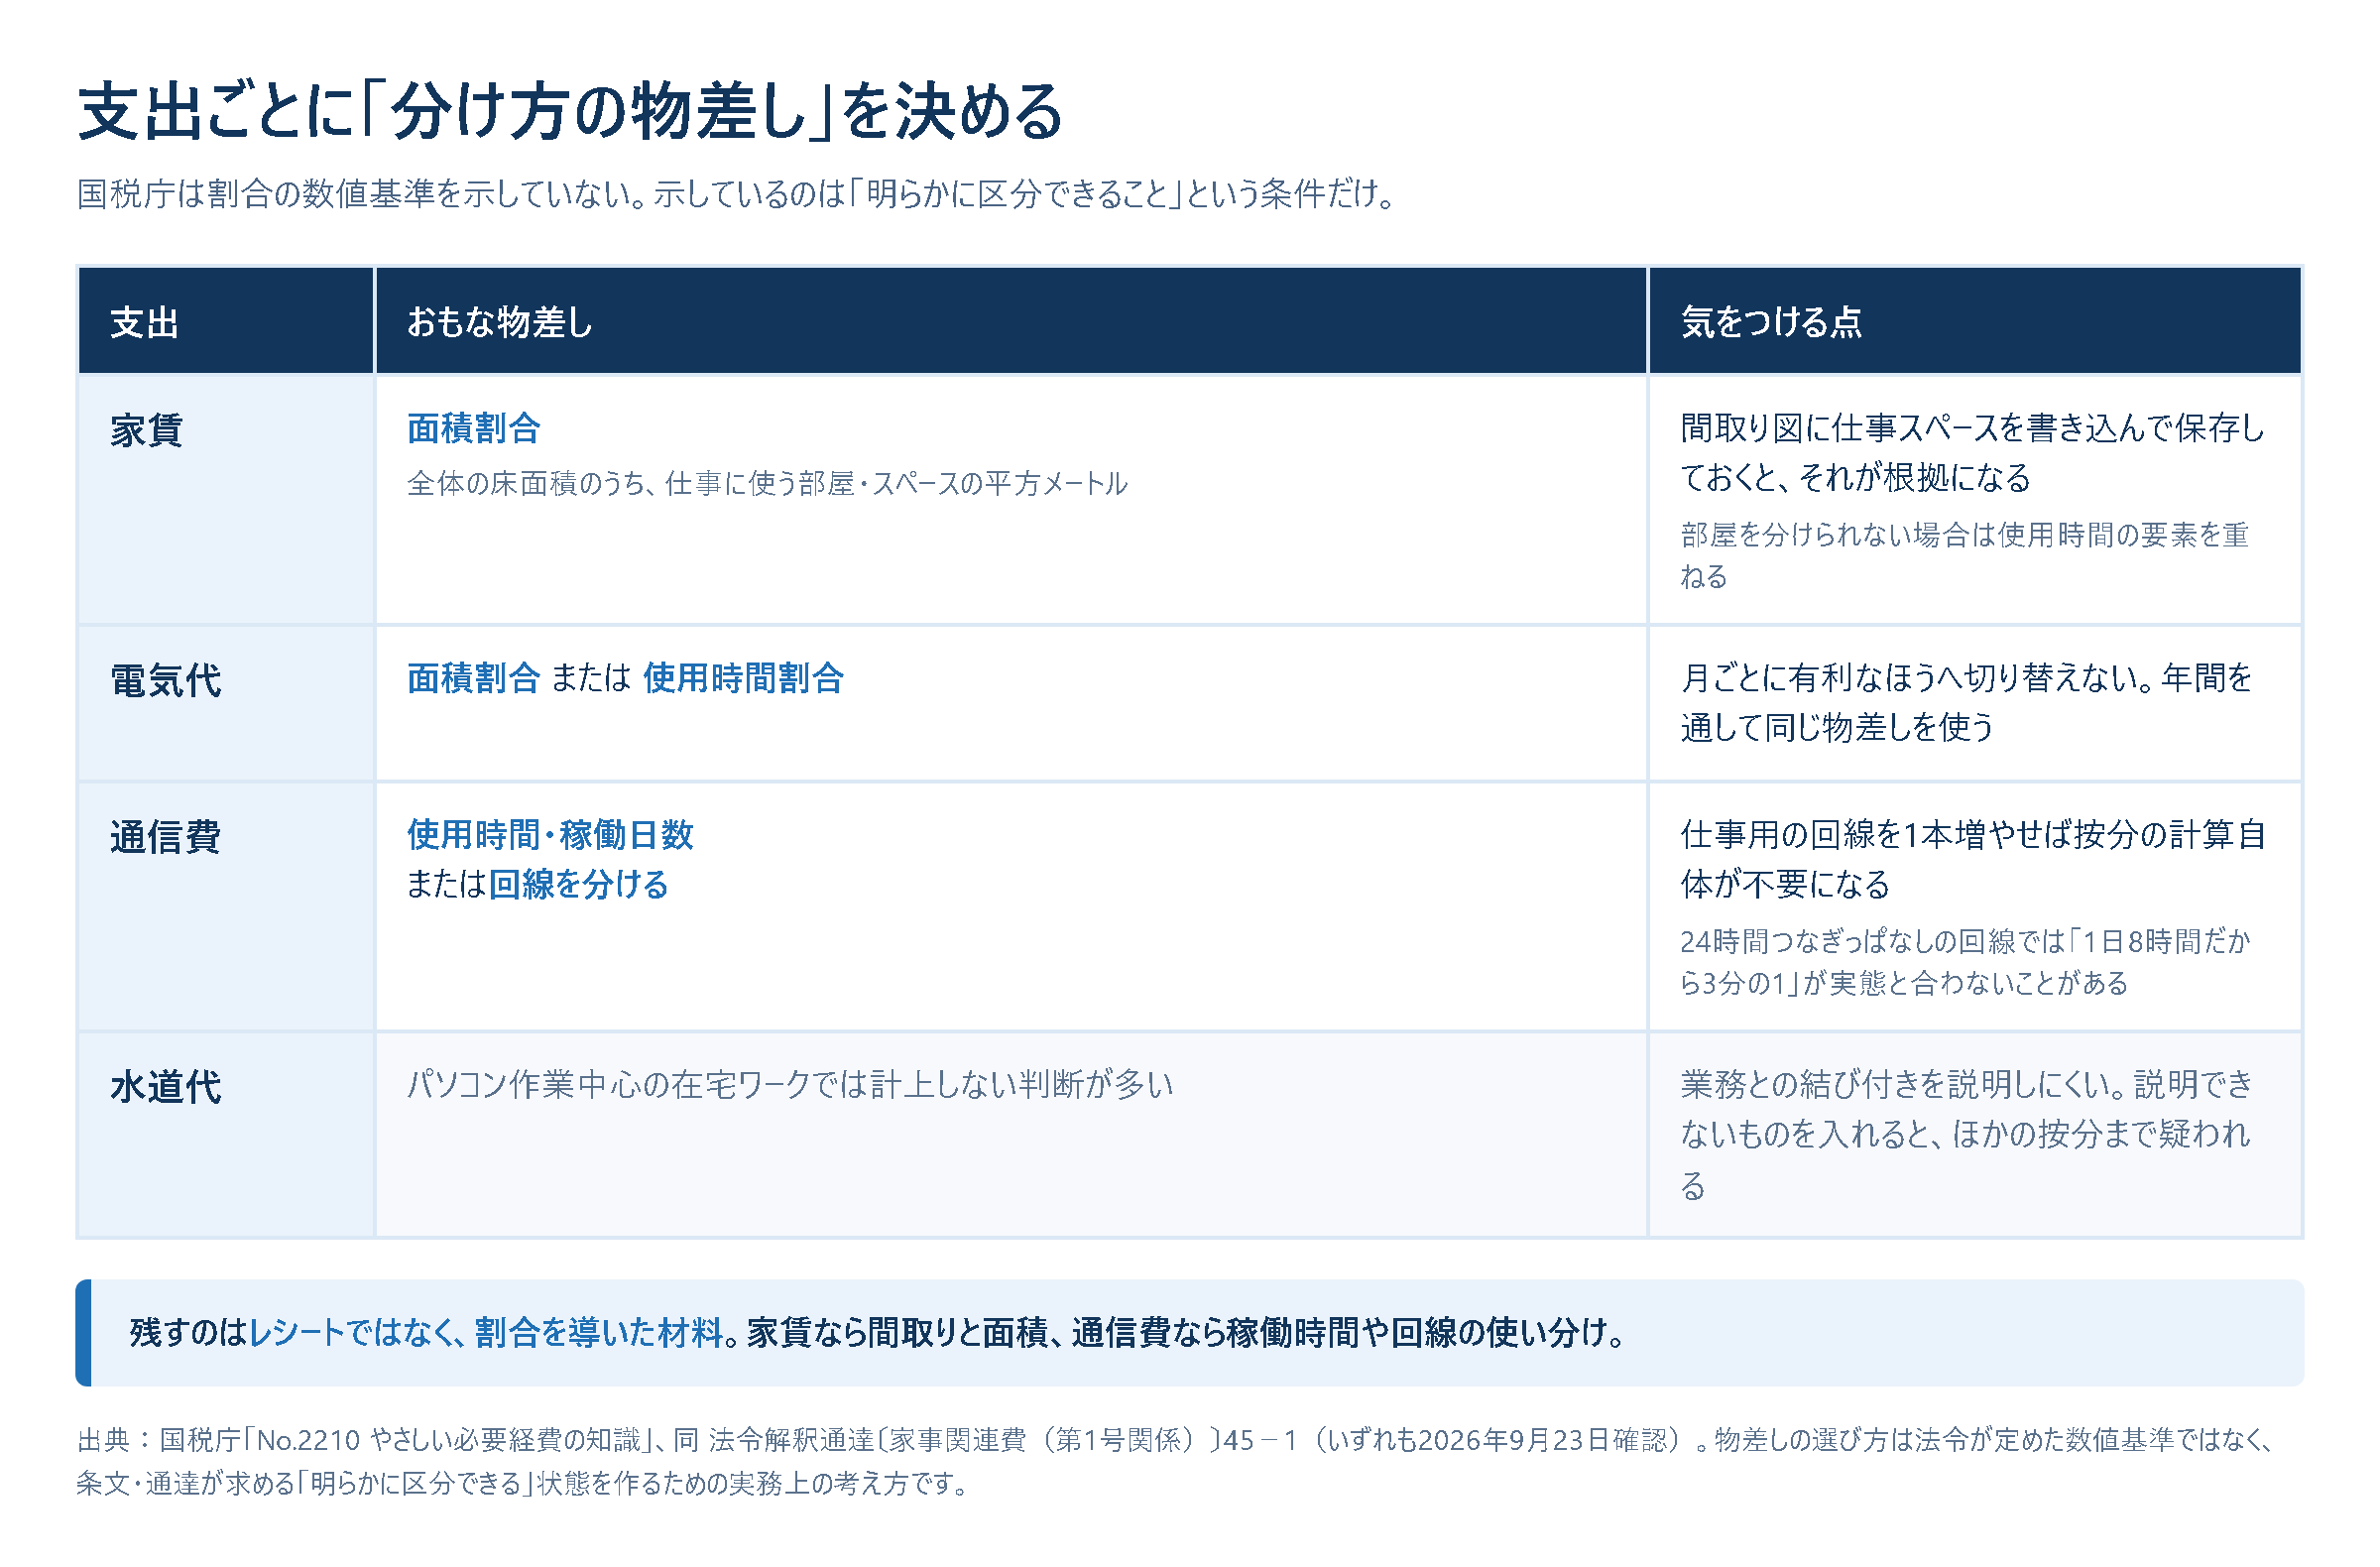
家賃|面積割合が基本
もっとも説明しやすいのが面積です。全体の床面積のうち、仕事専用に使っている部屋やスペースが何平方メートルかを測り、その比率を家賃に掛けます。間取り図に仕事スペースを書き込んで保存しておけば、それがそのまま根拠になります。
ワンルームなどで部屋を分けられない場合は、面積割合に使用時間の要素を重ねる考え方が使われます。いずれにしても、通達45−1が挙げる「店舗併用の家屋その他の資産の利用状況」を自分の言葉で説明できる状態にしておくのが目的です。
電気代|面積か時間、どちらかに決めて固定する
電気は使う場所と時間の両方に紐づくため、面積割合をそのまま使う方法と、1日のうち業務に使った時間の割合を使う方法があります。どちらでもかまいませんが、月ごとに有利なほうへ切り替えるのは避けてください。年間を通して同じ物差しを使い、その理由を書き残しておくほうが筋が通ります。
通信費|回線を分けると計算がいらなくなる
自宅の光回線やスマホ代は、按分がいちばん面倒な項目です。使用時間や稼働日数で割合を出すのが一般的ですが、「1日8時間仕事だから3分の1」といった説明は、24時間つなぎっぱなしの回線では実態と合わないこともあります。
そこで有効なのが、仕事用の回線やスマホを1本増やして、生活用と物理的に分けてしまう方法です。分けてしまえば按分の計算自体が不要になり、「明らかに区分することができる」という条文の要件を、説明ではなく事実で満たせます。回線を1本足す月額と、按分で悩む手間・説明リスクを比べて判断してください。
仕事用に光回線を1本引くなら、プロバイダ料金込みで月額が抑えられているところが候補になります。料金とキャッシュバックの条件は変わるため、申し込む前に公式サイトで今の条件を確認してください(下のリンク・広告)。
水道代|在宅ワークでは入れないことが多い
飲食業や美容業のように水を使う業務なら別ですが、パソコン作業が中心の在宅ワークでは、水道代と業務の結び付きを説明するのが難しくなります。無理に入れると、ほかの項目の按分まで疑われかねません。説明できないものは落とす、が安全です。
見落としやすい落とし穴3つ
1|家族に払う家賃は、いくら払っても経費にならない
実家で仕事をしていて親に家賃を入れている、部屋が配偶者名義、というケースです。国税庁は「生計を一にする配偶者その他の親族に支払う地代家賃などは必要経費になりません。逆に、受け取った人も所得としては考えません」と明記しています。土地や家屋に限らず、その他の資産を借りた場合も同様です。
ただし、まるごと諦める必要はありません。同じ説明の中に例外があります。子が生計を一にする父から業務のために借りた土地・建物に課される固定資産税等の費用は、子が営む業務の必要経費になります。名義人が払っている固定資産税などのうち、業務に使っている部分は経費にできる、ということです。
給与も同じ構造です。生計を一にする親族に支払う給与賃金は原則として必要経費になりませんが、青色申告者が届出をして支払う青色事業専従者給与は例外として認められます。白色申告の場合は事業専従者控除として、配偶者は最高86万円、15歳以上のその他の親族は一人につき最高50万円が必要経費とみなされます。
2|持ち家は「家賃」という支出がない
持ち家の場合、毎月出ていくのは住宅ローンの返済ですが、ローンの元本返済は経費ではありません。経費になり得るのは、建物の減価償却費、固定資産税などの租税公課、火災保険料、そして借入金の利息部分です。国税庁も、業務用資産の購入のための借入金など業務のための借入金の利息は必要経費になるとしています。固定資産税については、業務用の部分に限って必要経費になると明記されています。
住宅ローン控除を受けている人はもう一段の注意が必要です。控除の要件のひとつに、「床面積の2分の1以上を専ら自己の居住の用に供していること」があります。仕事に使う面積が半分を超えてしまうと、この要件から外れます。
半分以下であっても無関係ではありません。国税庁の質疑応答事例「店舗併用住宅を新築した場合」は、店舗併用住宅の控除対象となる住宅借入金等の金額を居住用部分の割合で按分して計算する例を示しています(総床面積180平方メートルのうち1階店舗90・2階住居90で、家屋の新築に係る借入金年末残高2,000万円に対し住宅借入金等の金額は1,000万円)。按分割合を上げれば経費は増えますが、住宅ローン控除は減ります。どちらが有利かは金額次第なので、両方を計算してから決めてください。
3|経費にできるのは「その年に債務が確定した」もの
按分の割合ばかり気にして、計上する年を間違える例があります。国税庁は、必要経費となるのはその年に債務の確定した金額だとしたうえで、その年に支払っていても債務が確定していなければその年の経費にはならず、逆に支払っていなくてもその年に債務が確定していれば経費になる、と説明しています。
「債務が確定している」とは、次の3つをすべて満たす場合です。
- その年の12月31日までに債務が成立していること
- その年の12月31日までにその債務に基づいて具体的な給付をすべき原因となる事実が発生していること
- その年の12月31日までに金額が合理的に算定できること
12月分の電気代が翌年1月に引き落とされる、といった場面で効いてきます。
記録の残し方が、そのまま按分の根拠になる
施行令96条第2号は「取引の記録等に基づいて」と書いています。つまり、青色申告の強みを使うには帳簿が前提です。そして青色申告特別控除の要件も帳簿で決まります。
国税庁によれば、55万円の控除には正規の簿記の原則(一般的には複式簿記)による記帳と、貸借対照表・損益計算書等を添付して期限内(翌年3月15日)に申告することが必要です。さらに65万円にするには、仕訳帳と総勘定元帳の電子帳簿保存か、確定申告書と決算書を期限内にe-Taxで送信することのどちらかを満たす必要があります。これらに当てはまらない青色申告者は10万円の控除です。
複式簿記を手書きで続けるのは現実的ではないので、実務上は会計ソフトを使うことになります。按分についても、家賃や電気代の割合をあらかじめ登録しておけば毎月自動で分けてくれる機能が各社にあり、「どの割合を使ったか」がデータとして残る点が、通達が求める説明のしやすさにそのまま効きます。
ソフトの選び方そのものは会計ソフトの選び方の記事でまとめています。無料で試せる期間があるので、按分の登録画面が自分の使い方に合うかを見てから決めるのが確実です(下のリンク・広告)。
マネーフォワード クラウド確定申告の無料お試しの条件とプランは、公式サイトで確認できます。
自動化でカンタンに書類作成 マネーフォワード クラウド確定申告
よくある質問
Q. 白色申告でも家賃を按分できますか?
できます。施行令96条第1号は青色・白色を問わない規定で、さらに通達45−2のただし書きが、業務に必要な部分が50%以下でも明らかに区分できれば必要経費に算入して差し支えないとしています。「白色だから按分そのものができない」という説明は正確ではありません。ただし、第2号の緩やかな要件を使えるのは青色申告の承認を受けている人だけです。
Q. 按分の割合に上限はありますか?
法令にも通達にも、割合の上限は書かれていません。書かれているのは、業務の内容・経費の内容・家族及び使用人の構成・資産の利用状況等を総合勘案して判定する、という判定の方法です(通達45−1)。数字そのものより、その数字の出し方を説明できるかが問われます。
Q. 途中で割合を変えてもいいですか?
実態が変われば変わって当然です。仕事部屋を増やした、稼働日数が増えた、といった事情があるなら、変更した時期と理由を記録に残したうえで変えてください。問題になるのは、実態が変わっていないのに税額の都合で動かすことです。
Q. 会社員の副業(雑所得)でも按分できますか?
施行令96条第1号は、不動産所得・事業所得・山林所得に加えて雑所得を明記しているため、雑所得でも按分の考え方は使えます。ただし第2号(青色申告者の緩やかな要件)には雑所得が入っていません。会社員の副業が事業所得になるか雑所得になるかは別途の判断になるので、まず副業の確定申告はいくらから?を確認してください。
Q. レシートさえあれば認められますか?
レシートは金額の証明にはなりますが、按分の根拠にはなりません。必要なのは、その支出のうち業務部分をどう区分したかです。家賃なら間取りと面積、通信費なら稼働時間や回線の使い分けといった、割合を導いた材料のほうを残してください。
まとめ
- 家事関連費は原則として経費にならず、施行令96条の1号・2号に当たる部分だけが例外
- 通達45−2のただし書きにより、50%以下でも明らかに区分できれば経費に算入して差し支えない
- 青色申告は「主たる部分」の要件がなく、取引の記録等に基づけばよい
- 割合の正解は法令にない。家賃は面積、電気は面積か時間、通信費は時間か回線の分離で決める
- 生計を一にする親族に払う家賃は経費にならないが、その資産の固定資産税等は経費にできる
- 持ち家はローン元本が経費にならない。按分を増やすと住宅ローン控除が減ることがある
- 経費になるのはその年に債務が確定したもの。3要件で判定する
按分は「いくら落とせるか」を競うものではなく、「なぜその割合なのか」を残す作業です。物差しを先に決めてしまえば、あとは毎月同じ計算をするだけになります。
関連して読みたい記事
- 副業の確定申告はいくらから?|そもそも申告が要るかどうかの判定
- ふるさと納税で年内にやること|所得が確定する前に動かす、もうひとつの節税
参考情報・出典
- e-Gov法令検索「所得税法」第45条第1項第1号・第56条・第57条(2026年9月23日確認)
- e-Gov法令検索「所得税法施行令」第96条(家事関連費)(2026年9月23日確認)
- 国税庁「法令解釈通達 〔家事関連費(第1号関係)〕」45−1・45−2(2026年9月23日確認)
- 国税庁「No.2210 やさしい必要経費の知識」(2026年9月23日確認)
- 国税庁「No.2075 青色事業専従者給与と事業専従者控除」(2026年9月23日確認)
- 国税庁「No.2072 青色申告特別控除」(2026年9月23日確認)
- 国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」(2026年9月23日確認)
- 国税庁「質疑応答事例 店舗併用住宅を新築した場合」(2026年9月23日確認)
⚡ いま読まれているトレンド
 ドコモ「あんしんフィルター」の障害が続く|設定が変えられない・アプリが使えないときの対処(Androidは窓口で暫定案内、iPhoneはプロファイル削除)
 日本シリーズ2026はどこで見られる?|第2戦〜第7戦のテレビ(TBS・NHK BS・日テレ・テレ朝)とネット配信(TVer・U-NEXT・Hulu・ABEMA)
 DEAN & DELUCAのチャリティートートバッグ2026|先行販売の抽選は10月29日17時まで、発売は11月1日。アプリでのエントリーと当日の時間